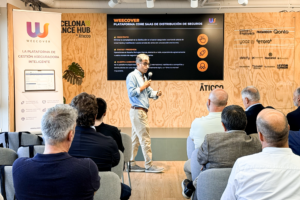
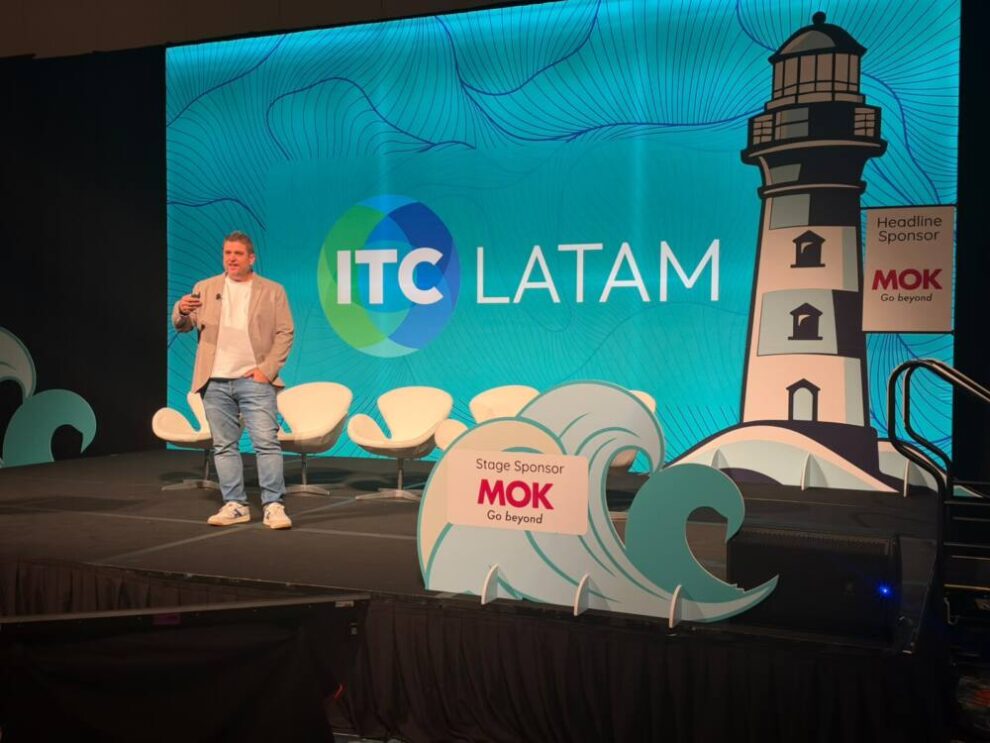
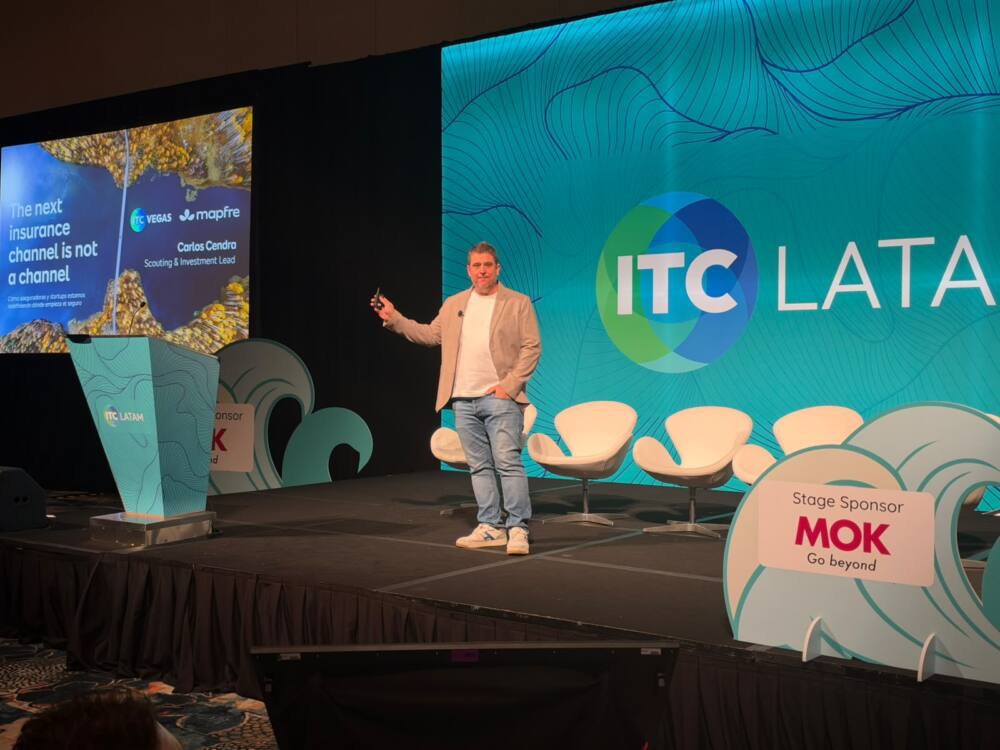
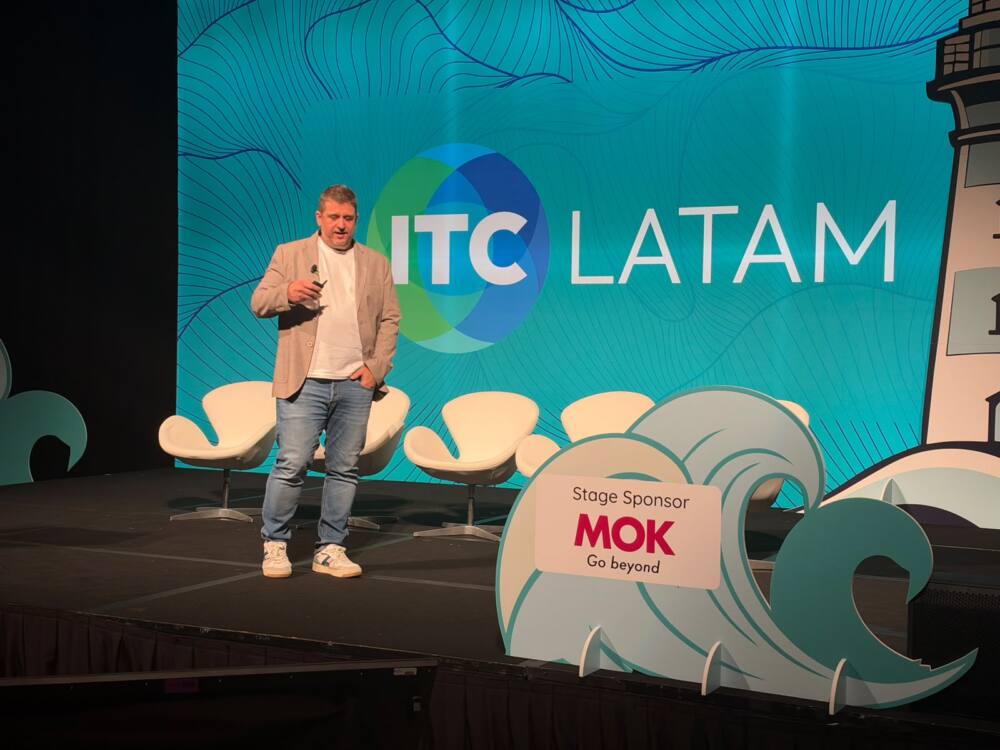
COBERTURA EXCLUSIVA 100% SEGURO.- Durante la primera jornada de ITC Vegas 2026, y como parte del segmento ITC LATAM, Carlos Cendra, Scouting & Investment Lead de Mapfre, propuso repensar uno de los conceptos históricos de la industria aseguradora: el canal.
En su conferencia, titulada “El próximo canal de seguros no es un canal”, el ejecutivo partió de una pregunta que atraviesa toda su exposición: “¿Cómo participar de una manera más activa y más limpia en la vida de las personas?”.
Su planteo parte de una observación sobre la evolución reciente del negocio asegurador. Si bien la industria continúa siendo grande y poderosa, Cendra expresó que una parte importante de su crecimiento en los últimos años estuvo explicada por el aumento de tarifas y no necesariamente por una mayor cantidad de riesgos protegidos.
“En los últimos años, el crecimiento de la industria viene por un crecimiento de tarifas. No estamos protegiendo más gente, no estamos protegiendo nuevos riesgos, no estamos llegando a más casas, no estamos llegando a más negocios”, reveló.
Para el ejecutivo de Mapfre, esta situación debería llevar a preguntarse qué tan relevante es actualmente el seguro para aquellas personas que toman decisiones respecto de su protección.
El seguro no aparece como el objetivo de la vida cotidiana
Cendra utilizó una escena cotidiana para explicar el cambio de perspectiva que propone. Una persona se despierta por la mañana y, en la mayoría de los casos, lo primero que hace es tomar su teléfono. Sin embargo, difícilmente comienza el día pensando en contratar un seguro.
“La gente no se levanta pensando en comprar un seguro para algo”, sintetizó.
La vida cotidiana, en cambio, está atravesada por diferentes proyectos, decisiones y situaciones en las que una protección puede adquirir sentido: comprar una vivienda, trasladarse de un lugar a otro, adquirir un teléfono celular o resolver cualquier otra necesidad concreta. “Uno tiene una vida en la que quiere hacer una serie de cosas… Comprarse una casa, moverse por Las Vegas en una patineta eléctrica, comprarse un nuevo móvil”, ejemplificó.
A partir de allí, mencionó que el seguro debería poder aparecer dentro de esos recorridos, pero sin convertirse necesariamente en el propósito final.
“Lo que tenemos son una serie de momentos en los que el seguro podría aparecer o debiera aparecer en el transcurso, no como el objetivo final”, explicó.
Ese cambio de mirada es central en su planteo: en lugar de preguntarse únicamente por el canal a través del cual se comercializa una póliza, la industria debería identificar en qué momentos una persona tiene una necesidad concreta y cuándo la protección puede resultar relevante.
De los canales a las interfaces
En ese contexto, Cendra propuso dejar momentáneamente de hablar de canales para comenzar a hablar de interfaces. El concepto incorpora tanto las interacciones que continúan produciéndose en el mundo físico como las nuevas experiencias digitales. Según explicó, existen ámbitos que la industria ya conoce relativamente bien, como las plataformas, los retailers, el marketing y las fintech.
También indicó que el sector asegurador ha avanzado en la incorporación de protección dentro de procesos de compra, a través de los seguros embebidos. “Todo lo que es protección integrada dentro de compras, de seguros embebidos y compras de diferentes tipos y en diferentes lugares también lo tenemos bastante bien trabajado”, opinó.
Pero, al mismo tiempo, empiezan a aparecer interfaces frente a las cuales la industria todavía está dando sus primeros pasos. Entre ellas ubicó a los asistentes de inteligencia artificial.
Para Cendra, el desafío no consiste únicamente en utilizar una nueva tecnología, sino en comprender qué lugar ocupa esa tecnología en la vida de las personas. “No es lo mismo utilizar ChatGPT para preguntarle sobre cosas cotidianas y resolver dudas que convertirlo en una parte integral de tu vida que te ayuda a tomar mejores decisiones”, diferenció.
“Cómo nos integramos en los espacios de interacción y decisión de las personas es uno de los retos que tenemos que afrontar las aseguradoras”, formuló.
La convivencia entre el mundo digital y el mundo físico
El avance de las nuevas interfaces no significa, sin embargo, que el mundo físico vaya a desaparecer. Para Cendra, uno de los principales desafíos será precisamente conseguir que ambas dimensiones puedan convivir. “No podemos olvidarnos de que el mundo real sigue allá afuera”, remarcó.
El ejecutivo consideró que uno de los retos más complejos será determinar cómo hacer convivir la realidad digital con la realidad física, especialmente en un contexto en el que comienzan a ganar protagonismo los agentes de IA y las máquinas capaces de tomar decisiones por las personas.
En este punto, introdujo además una incógnita respecto de la evolución de estos modelos en el segmento corporativo: “Estamos hablando de máquinas tomando decisiones por nosotros o de inteligencia que en algún punto se espera que supere a la nuestra”.
La batalla por la distribución será en los momentos
El concepto que terminó de estructurar la conferencia fue el reemplazo de la lógica de canales por una lógica de momentos.
“La futura batalla por la distribución, por generar crecimiento, acceder a nuevos clientes, abrir nuevos canales, trabajar con riesgos con los que hasta ahora no hemos trabajado, no va a estar a nivel de canales, va a estar a nivel de momentos”, sostuvo.
Cendra retomó en este punto una idea planteada durante ITC LATAM por Javier Cabello, de MetLife Xcelerator: la pregunta fundamental será quién puede identificar el momento en que una determinada protección resulta relevante para un cliente que tiene una necesidad concreta.
“¿Quién es capaz de encontrar en qué momento es relevante para un cliente que tiene una necesidad concreta?”, se cuestionó.
No existe, según su visión, una fórmula universal para responder esa pregunta. Los momentos relevantes dependerán del modelo de negocio, del nicho al que se dirija cada compañía y del mercado en el que opere.
Startups y aseguradoras: descubrir y amplificar
Otro de los ejes de su exposición estuvo relacionado con el vínculo entre las grandes aseguradoras y las startups. Cendra recordó que hubo un momento en el que las compañías tradicionales percibieron a las startups como una amenaza. Posteriormente, muchas aseguradoras crearon aceleradoras, incubadoras y programas de innovación abierta, transformando esa relación.
Pero, según su análisis, el proceso también generó un nuevo problema: que las startups terminaran siendo consideradas simplemente como proveedores. “Ese enfoque para mí no es del todo acertado”, afirmó, proponiendo reconocer las capacidades diferentes que cada tipo de organización puede aportar.
Por un lado, las startups cuentan con una velocidad de exploración y experimentación que les permite descubrir nuevas oportunidades sin comprometer el historial, la marca y la escala de una aseguradora tradicional.
“Hay un formato de startup que tiene una velocidad superior, que es más de exploración, que tiene una capacidad de experimentar sin comprometer el track record que tenemos las aseguradoras tradicionales”, explicó.
Las aseguradoras, en cambio, tienen otras capacidades, especialmente la posibilidad de amplificar aquello que las startups identifican y desarrollan. “Las aseguradoras tenemos una capacidad de amplificación y eso es lo que hace que estas dos posiciones no solo estén condenadas a entenderse, sino que son probablemente la mejor fórmula de crecimiento, si miras a la totalidad del ecosistema”, resaltó.
Por eso, Cendra sugirió cambiar la forma de pensar a las startups: no como una categoría separada o exclusivamente como proveedores tecnológicos, sino como empresas con capacidad de descubrimiento. “Cuando pensamos en startups, debiéramos pensar en empresas”, afirmó, destacando que pueden descubrir a una velocidad y con un nivel de profundidad superiores, mientras que las aseguradoras cuentan con capacidad para llevar esos descubrimientos a una escala mayor.
Latinoamérica: de perseguir a marcar el rumbo
Hacia el final de su conferencia, el ejecutivo puso el foco en el ecosistema latinoamericano de insurtech. Su percepción del ecosistema regional es optimista, no solamente por el número de insurtechs existentes en la región (536), sino fundamentalmente por la dirección que está tomando el mercado. “Crecimiento no solamente tiene que ver con el número absoluto. Si bien estamos por detrás de los grandes mercados, el rumbo en el que estamos yendo es el mismo que están siguiendo esos grandes mercados”, manifestó.
En ese recorrido identificó varios de los mismos vectores que atraviesan actualmente la transformación global del seguro: distribución, inteligencia artificial, nuevas interfaces, modelos B2B2C y seguros embebidos.
“La dirección ya no es la de alguien que persigue, sino que vamos hacia dónde queremos ir”, destacó.
El fin de la omnicanalidad tal como se la conocía
La conclusión de Cendra volvió sobre el concepto que dio título a su conferencia. Durante años, la industria habló de omnicanalidad como la capacidad de aprovechar diferentes canales y hacer que todos ellos se comunicaran entre sí. Pero, según su hipótesis, esa concepción empieza a perder vigencia a medida que las experiencias de los clientes se vuelven más fluidas y fragmentadas entre distintos puntos de contacto.
“Llevamos años hablando del concepto de omnicanalidad, pero ese concepto hoy empieza a hacerse borroso. Hoy mi teoría es que ya no existe canal”, esbozó.
Su propuesta es avanzar hacia un escenario en el que ya no sea necesario pensar cada canal como una “cajita cerrada”, sino como “diferentes lugares y momentos” que forman parte de una misma experiencia. Cendra admitió que se trata de un desafío que la industria todavía no tiene resuelto, pero justamente allí ubica una parte importante de la oportunidad para los próximos años.
Bajo su mirada, para quienes están diseñando el seguro del futuro, el objetivo debería ampliarse. “Por supuesto que todos estamos para vender pólizas. Pero los que estamos construyendo hacia el futuro, pensando más en 2040 y en 2050 que en 2030, creemos que el objetivo debiera estar ya no solamente en vender más pólizas, sino en dónde están esos momentos, dónde está la gente dispuesta a interactuar con nosotros y a tomar la mejor decisión posible”, finalizó.