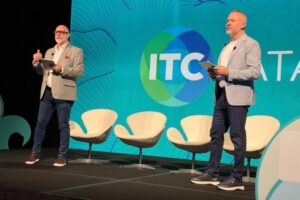
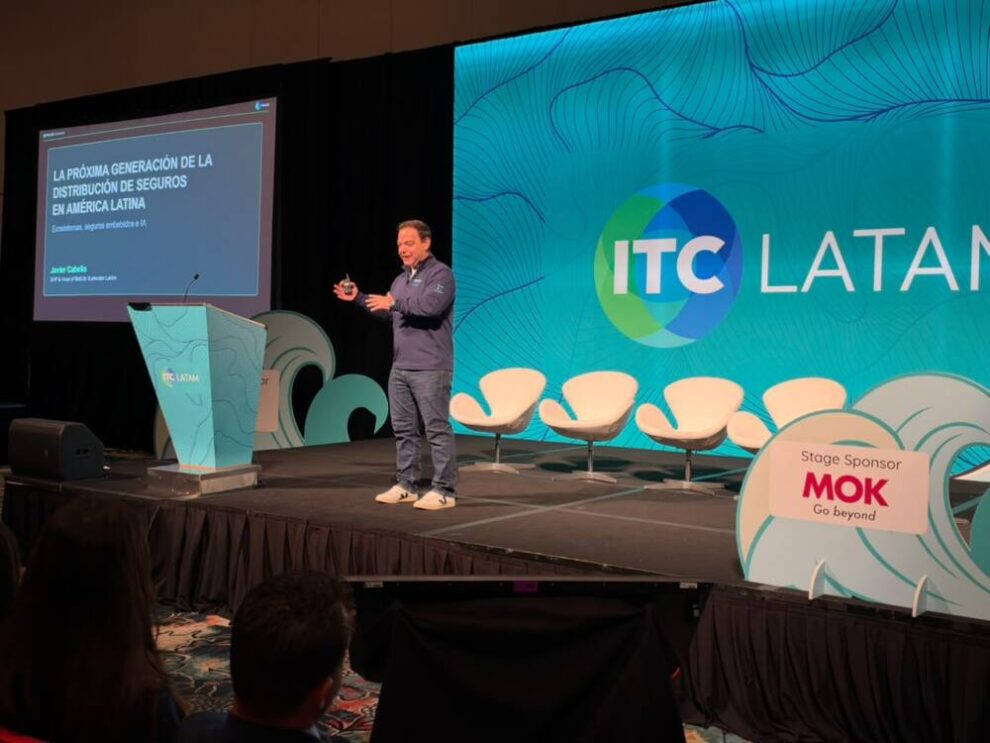
COBERTURA 100% SEGURO.- En una de las charlas más destacadas de ITC LATAM en el Mandalay Bay de Las Vegas, Javier Cabello, SVP – Head of MetLife Xcelerator LatAm, puso el foco en una pregunta que atraviesa buena parte de la transformación de la distribución de seguros: ¿dónde y cuándo debe aparecer la protección para que realmente sea relevante para el cliente?
El ejecutivo propuso comenzar su charla desde otro lugar: escuchar qué esperan los clientes.
“Vamos a hablar de algo que para nosotros es muy importante: clientes. Vamos a escuchar su voz”, señaló Cabello al comienzo de su exposición.
Y marcó una diferencia entre hablar desde la perspectiva de la compañía y entender realmente qué sucede del otro lado: “Una cosa es pararse al escenario y decir ‘yo vengo a hacer esto’ o ‘yo hago esto’… pero otra cosa es qué es lo que opinan nuestros clientes”.
El seguro debe aparecer donde ocurre la vida
Para Cabello, el punto de partida está en entender que el ecosistema cotidiano de las personas cambió. Las interacciones que antes estaban concentradas en espacios físicos hoy ocurren dentro de un ecosistema digital en el que conviven bancos, comercios electrónicos, agencias de viajes y múltiples servicios.
“Cambiamos porque nuestros clientes cambiaron su ecosistema de vida a un ecosistema digital de interacciones”, explicó.
En ese contexto, sostuvo que la industria debe preguntarse dónde está el cliente, qué está haciendo y qué tipo de protección podría resultarle relevante en ese momento.
La conclusión para el ejecutivo es directa: “Los clientes no se levantan pensando en comprar una póliza de seguro. Por eso, el desafío no consiste en esperar que las personas salgan a buscar una cobertura, sino en comprender los momentos en los que esa protección puede tener sentido”.
“La protección debe aparecer donde la vida ocurre”, afirmó.
El ejemplo de las aplicaciones bancarias permite visualizar ese cambio. Cabello señaló que, mediante un estudio realizado por Xcelerator, el 53% de los clientes quiere que en su aplicación bancaria le ofrezcan un producto de seguro. La oportunidad, entonces, aparece cuando la persona ya está realizando una actividad dentro de su ecosistema digital, como transferir dinero, comprar un producto o contratar un viaje.
El problema no está en fabricar productos
A partir de allí, Cabello planteó un cambio de perspectiva para la industria aseguradora. El desafío no estaría necesariamente en desarrollar nuevos productos, sino en definir dónde se realiza la oferta y cómo se incorpora a la experiencia del cliente.
“Los productos los podemos hacer. Podemos hacer un seguro por minuto, por evento, por año, por mes, podemos mezclar vida con generales, con ahorro, sin ahorro”, enumeró. Y sintetizó: “El laboratorio de producto no es el problema. El tema está en dónde hacen la oferta”.
La diferencia es relevante para una industria que durante años trabajó sobre lógicas de venta cruzada y canales propios. Para Cabello, no alcanza con colocar un producto en un sitio web y esperar que el cliente haga clic, deje sus datos y luego continúe el proceso por otra vía.
La distribución debe partir del contexto. Si una persona está comprando un pasaje de avión, por ejemplo, ese puede ser el momento en el que una cobertura vinculada con el viaje tenga sentido. Si está realizando otra operación dentro de su ecosistema digital, la oportunidad puede ser diferente.
En ese esquema, los datos y el conocimiento del cliente permiten construir, junto con los partners, una inteligencia comercial que ayude a determinar qué ofrecer, cuándo hacerlo y, también, cuándo una oferta puede resultar invasiva.
Una experiencia de punta a punta
La incorporación del seguro a estos ecosistemas tampoco puede limitarse a la aparición de una oferta. Para Cabello, si la aseguradora ingresa a una plataforma digital en la que el cliente ya está realizando una actividad, la experiencia tiene que mantenerse dentro de ese mismo recorrido.
“Tu oferta de seguros embebidos tiene que ser de punta a punta: oferta, precio, comunicación, compra y pago”, explicó.
En ese sentido, cuestionó las experiencias que obligan al usuario a abandonar el entorno en el que inició la operación para completar la contratación en otra página o plataforma. “Olvídense de eso. Los clientes no lo quieren”, sostuvo.
La integración también implica comprender que ingresar al ecosistema digital de una persona requiere cuidado. El objetivo no debería ser simplemente aprovechar cada interacción para vender más, sino construir una experiencia que resulte pertinente para quien está del otro lado. Por eso, la propuesta de protección debe acompañar el momento sin interrumpirlo. El seguro puede estar presente, pero integrado de manera natural a la experiencia que el cliente ya decidió realizar.
Los partners también cambian la distribución
Este modelo abre, además, una oportunidad para las compañías que ya cuentan con una relación cotidiana con los consumidores. Cabello señaló que casi el 80% de las empresas analizadas en un estudio realizado por Xcelerator manifestó interés en asociarse con una aseguradora, justamente porque cuentan con el cliente, las transacciones y el vínculo con el usuario.
Esto modifica también el rol de la aseguradora. Ya no se trata únicamente de desarrollar el producto y ponerlo a disposición a través de sus canales tradicionales, sino de poder integrarlo en plataformas de terceros y acompañar todo el proceso.
En ese punto, la confianza adquiere un peso central. Cabello mencionó que el 58% considera importante que el asegurador sea confiable, en un modelo en el que la experiencia digital y la capacidad de respuesta posterior a la contratación tienen que estar alineadas. Porque la transformación de la distribución no termina cuando el cliente compra.
El especialista también se refirió a los avances que permiten ofrecer servicios en tiempo real, incluyendo acuerdos con grandes partners de América Latina en los que pueden realizarse pagos en tiempo real y brindar coberturas de salud o de vida de manera inmediata.
“La tecnología hace posible llevar a la práctica modelos que años atrás encontraban límites vinculados con las reglas de negocio, el riesgo, la implementación y los procesos actuariales”, agregó.
Pero esa capacidad tecnológica solo tiene sentido si se traduce en una experiencia concreta para el asegurado. “La experiencia que está esperando un usuario que paga una póliza de seguro es que si denuncia, se pague”, afirmó.
La frase resume otro de los cambios que plantea el modelo: no alcanza con construir una buena experiencia para contratar. El servicio posterior, la respuesta ante un siniestro y la capacidad de cumplir con la promesa realizada forman parte de la misma experiencia.
La inteligencia artificial como habilitador
En ese recorrido, Cabello también se refirió a la inteligencia artificial y a las nuevas tecnologías, aunque evitó presentarlas como el centro de la transformación. “Para mí es solamente un habilitador”, afirmó.
Desde su perspectiva, la IA y la tecnología pueden utilizarse para modificar procesos dentro de las propias compañías, hacerlas más rápidas y eficientes y reducir etapas innecesarias. Pero el objetivo final es otro: utilizar esas herramientas para transformar el negocio y mejorar la manera en que la aseguradora participa del ecosistema digital de las personas.
“Debemos utilizar la inteligencia artificial para cambiar las reglas del negocio dentro de la propia empresa, para así poder afectar de manera positiva el ecosistema digital de las personas”, explicó.
Para graficarlo, Cabello llevó la discusión a una situación cotidiana: una persona se despierta, revisa WhatsApp, se comunica con su familia, interactúa con su trabajo y comienza su día dentro de múltiples plataformas digitales. En ese recorrido también puede aparecer la aseguradora, siempre que entienda correctamente el contexto y realice una propuesta pertinente.
El desafío, por lo tanto, no es simplemente utilizar IA porque está disponible, sino incorporarla a una estrategia que permita construir una experiencia integral.
Tres aprendizajes para una nueva distribución
Luego de dos años de trabajo en Xcelerator LatAm, Cabello resumió la experiencia en tres aprendizajes.
El primero es “empezar por el momento y no por el producto”. La lógica implica invertir el proceso tradicional: en lugar de desarrollar primero una cobertura y después buscar dónde venderla, identificar primero el momento de la vida del cliente en el que existe una necesidad y diseñar la solución alrededor de esa experiencia.
El segundo aprendizaje está relacionado con el diseño. “Tenemos que diseñar dentro de la experiencia”, sostuvo, en lugar de construir un producto para luego intentar llevar al cliente hacia él.
El tercero tiene que ver con la posibilidad de escalar estas soluciones en América Latina. Cabello explicó que una plataforma puede permitir una integración y una implementación común para diferentes mercados, pero eso no significa que una misma solución deba replicarse de manera idéntica en todos los países.
“La realidad se vive en cada país. Eso es una máxima para nosotros”, afirmó.
Aunque existan necesidades de protección similares, los ecosistemas digitales, las culturas y las formas de interacción son diferentes en cada mercado. La tecnología permite escalar, pero la propuesta debe conservar capacidad de adaptación local: “Construyan alrededor de la vida, no alrededor de la póliza”
Hacia el cierre, Cabello volvió sobre la idea que atravesó toda su presentación: el futuro de la distribución no pasa únicamente por crear más productos, sumar nuevos canales o incorporar tecnología, sino por entender dónde está el cliente y cómo se desarrolla su vida digital.