COBERTURA EXCLUSIVA 100% SEGURO.- Durante años, buena parte de la transformación digital del seguro estuvo concentrada en simplificar la contratación. Sin embargo, la cantidad de información que hoy manejan bancos digitales, plataformas de movilidad y otros grandes ecosistemas está llevando la discusión bastante más lejos: ¿qué sucede cuando el canal conoce al cliente —e incluso el siniestro— antes que la propia aseguradora?
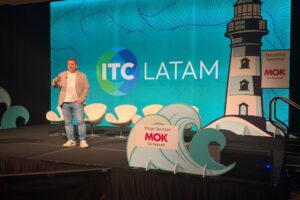
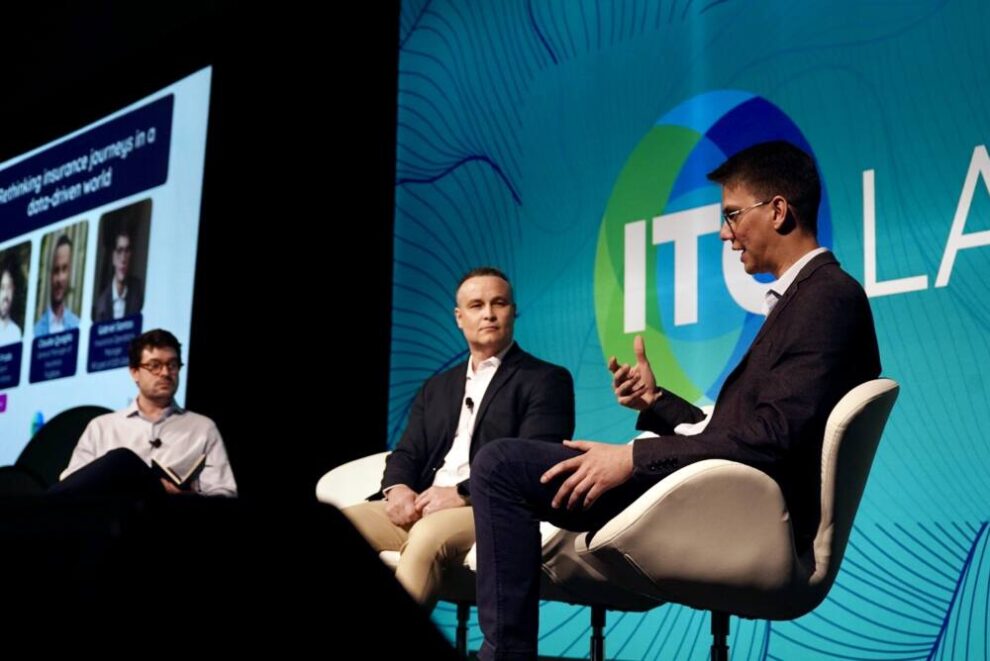
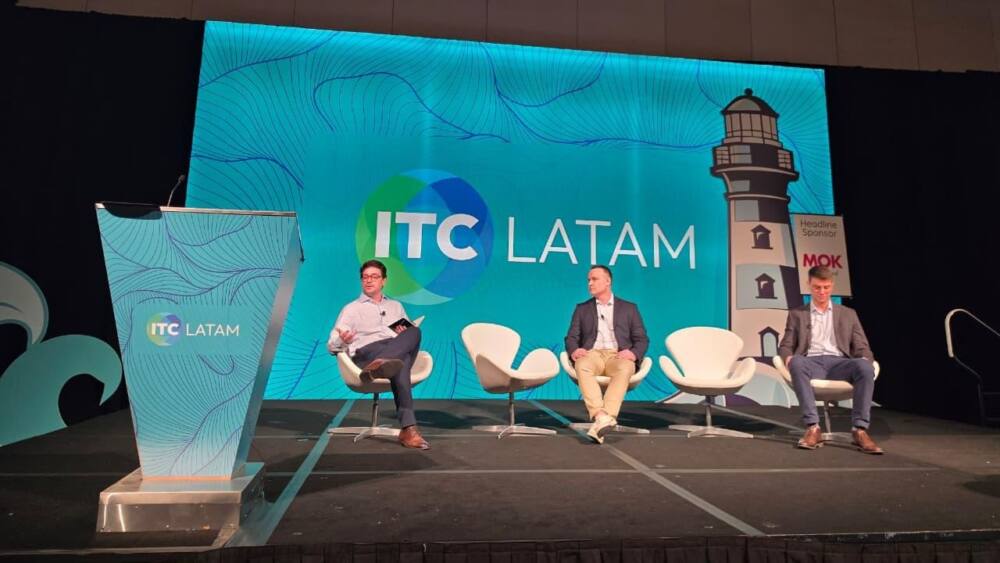
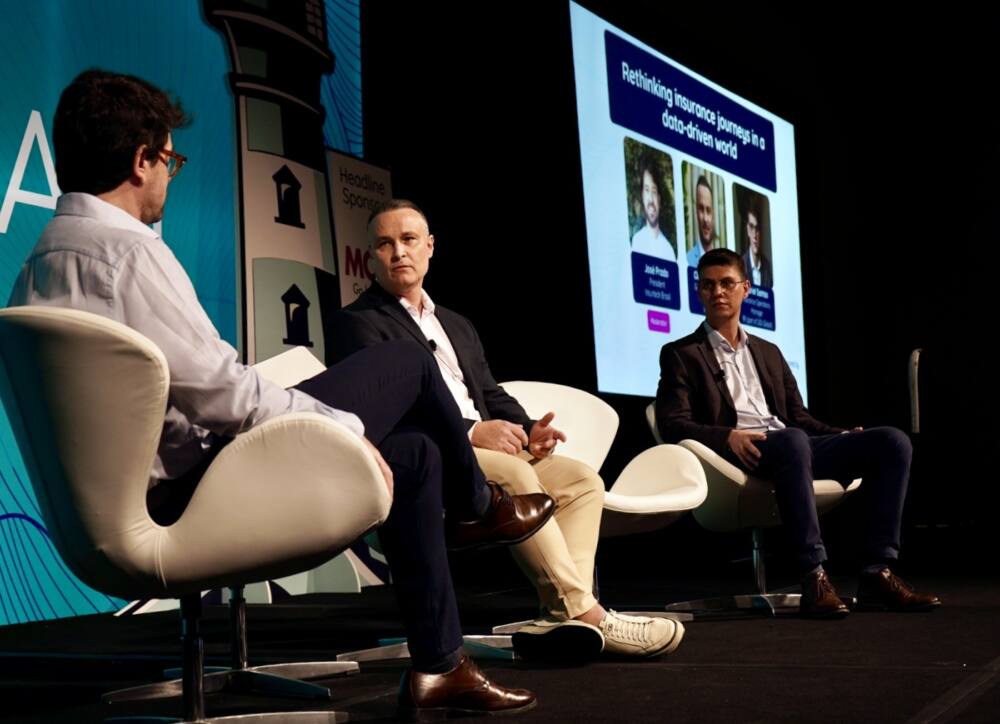
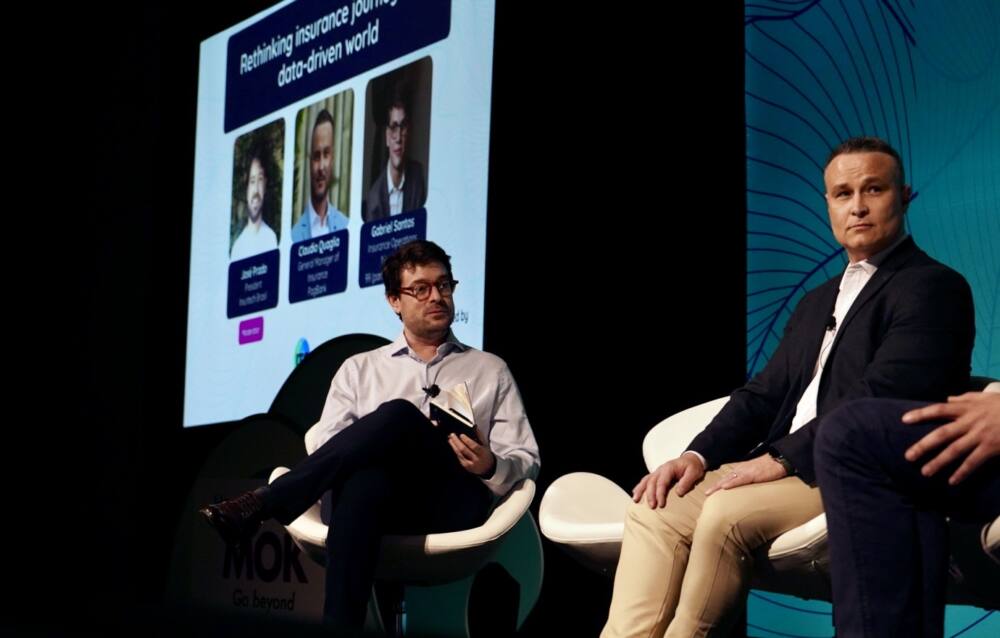
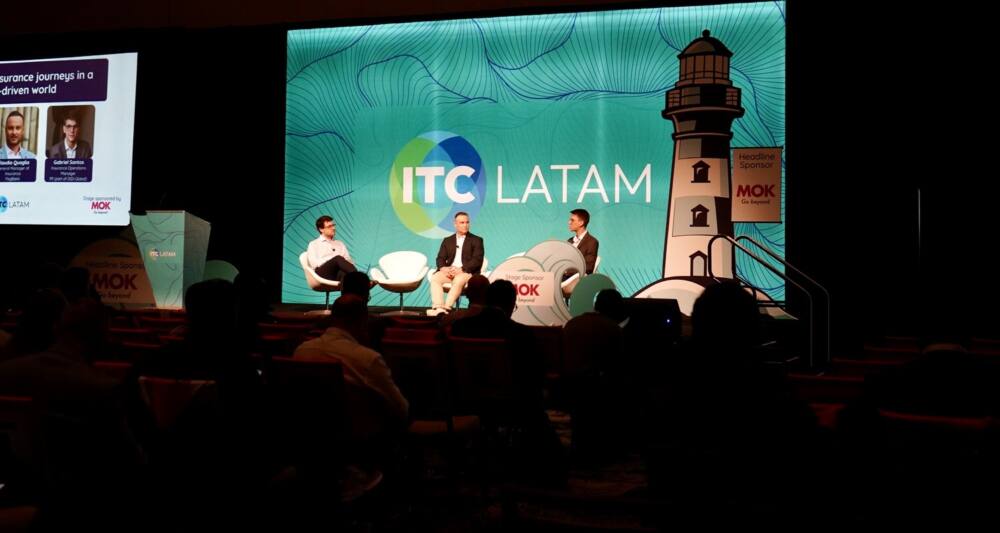
Ese interrogante atravesó uno de los paneles de ITC LATAM 2026, realizado en el marco de ITC Vegas, bajo el título “Rethinking insurance journeys in a data-driven world” (“Repensando la experiencia del seguro en un mundo impulsado por los datos”).
Moderado por José Prado, CEO de Insurtech Brasil, el panel reunió a Cláudio Quaglia, General Manager of Insurance de PagBank, y Gabriel Santos, Insurance Operations Manager de 99, compañía perteneciente a DiDi Global.
Se trata de empresas que mantienen una relación cotidiana con millones de usuarios y que pueden utilizar esa interacción y los datos generados para cambiar la manera en que se distribuye y se experimenta el seguro.
Cuando la plataforma conoce el accidente primero
El ejemplo presentado por Gabriel Santos resulta especialmente gráfico. En el modelo de movilidad de 99, la relación con el usuario no comienza cuando necesita un seguro. La plataforma conoce el viaje, su inicio y finalización, quiénes participan y una gran cantidad de información asociada a esa experiencia.
Eso produce una diferencia sustancial frente al modelo tradicional, ya que cuando ocurre un accidente, 99 puede identificar que algo sucedió prácticamente en tiempo real.
“Nosotros sabemos que hubo un accidente prácticamente en el momento en que ocurre. Tenemos información del viaje y podemos empezar a actuar desde ese momento”, explicó Santos.
Para el ejecutivo, esa capacidad transforma la denominada customer journey (experiencia del cliente), especialmente en el momento más sensible de cualquier seguro: el siniestro.
La aseguradora puede recibir formalmente el caso cuando ya existe documentación médica, una factura, un informe u otro elemento que dispara la apertura del proceso. Para entonces, la plataforma posiblemente ya interactuó con el usuario.
“Cuando la aseguradora recibe determinados documentos, nosotros ya tenemos información sobre lo que pasó y ya tuvimos contacto con el usuario”, detalló Santos.
Y allí aparece, según planteó, una ventaja que no pasa necesariamente por asumir funciones propias de la aseguradora, sino por estar presente antes.
“Nuestro rol es estar muy cerca del usuario. Tenemos la posibilidad de entender que ocurrió algo y acompañarlo desde ese primer momento. Después existe todo el proceso asegurador, que tiene sus responsabilidades y sus decisiones específicas”, diferenció el ejecutivo de 99.
La distinción es importante. La plataforma aporta datos, contexto y relación con el usuario, mientras que la aseguradora mantiene las responsabilidades técnicas vinculadas a la cobertura, la suscripción y la liquidación del siniestro.
“Hay cosas que nosotros conocemos porque el cliente está dentro de nuestro ecosistema y utiliza nuestro servicio todos los días. Eso nos permite aportar información y mejorar mucho la experiencia, aunque la decisión aseguradora siga estando del lado de la compañía”, planteó.
El ejemplo pone sobre la mesa una discusión relevante para el futuro del seguro embebido, y es que el distribuidor ya no necesariamente participa solamente en la venta. Puede intervenir en el conocimiento del riesgo, la prevención, el primer contacto ante un accidente y la experiencia posterior al siniestro.
99 tiene presencia en miles de ciudades brasileñas y millones de usuarios y conductores dentro de su plataforma, una escala que convierte los datos vinculados a la movilidad en un activo relevante para construir servicios asociados a protección y seguros.
PagBank, del dato a la retención
Cláudio Quaglia llevó la discusión hacia otro punto de la experiencia, y es qué ocurre después de vender un seguro y cómo utilizar la información para lograr que el cliente permanezca protegido.
PagBank distribuye distintas coberturas dentro de su ecosistema financiero mediante alianzas con aseguradoras, desde productos de vida y hogar hasta otras soluciones de protección.
Pero uno de los datos más fuertes presentados durante el panel no tuvo que ver con la adquisición de clientes, sino con su retención.
Quaglia explicó que la vertical de seguros construyó una estructura propia de datos capaz de acompañar tanto el funnel (embudo o recorrido comercial, desde la oferta hasta la contratación) como lo que sucede posteriormente con cada producto y con los siniestros.
“Tenemos un área de datos dentro de seguros que acompaña todo el funnel y también el comportamiento de los siniestros. No miramos solamente quién compra; queremos entender qué ocurre con ese cliente después”, explicó Quaglia.
Esa mirada permitió estudiar en qué momentos se producían las bajas, cómo se comportaban determinados perfiles y qué acciones podían tomarse para mejorar la permanencia.
“El dato para nosotros no termina cuando conseguimos vender el seguro. Tenemos que entender qué pasa después: si el cliente permanece, por qué cancela, cómo utiliza el producto y qué sucede cuando tiene un siniestro”, sostuvo el ejecutivo de PagBank.
El resultado fue uno de los números más contundentes de la charla.
“En algunos seguros mensuales llegamos a tener un churn cercano al 25%. Hoy estamos alrededor del 4%”, reveló Quaglia.
El churn (tasa de cancelación o abandono de clientes) es una de las variables críticas en este tipo de productos. Si el costo de adquisición es elevado y el asegurado abandona rápidamente, incluso una buena tasa de ventas puede esconder una cartera poco sostenible.
Por eso, para Quaglia, la discusión sobre datos no puede quedar limitada a aumentar la conversión.
“Podemos vender mucho, pero si el cliente entra y se va rápidamente, no construimos un negocio sostenible. El desafío es utilizar la información para mejorar toda la jornada, no solamente el momento de venta”, remarcó.
Ese enfoque convierte a la retención en una extensión natural de la estrategia comercial. El conocimiento acumulado por la plataforma permite detectar problemas, revisar productos y trabajar junto con las aseguradoras sobre una experiencia que reduzca las bajas.
El dato expuesto por Quaglia respecto de la reducción del churn mensual también fue destacado por especialistas presentes en ITC LATAM como uno de los indicadores más relevantes del panel.
El dato no sirve solamente para vender
Uno de los puntos más interesantes de ambos casos es que los datos dejan de ser únicamente una herramienta de marketing.
En un modelo tradicional, conocer mejor al cliente permite segmentar una campaña, mejorar una oferta o incrementar la conversión. En estos ecosistemas, el conocimiento puede acompañar prácticamente toda la vida del seguro.
En PagBank puede utilizarse para detectar comportamientos de contratación y cancelación, comprender qué productos funcionan mejor para determinados perfiles y analizar cómo se comporta la cartera frente a los siniestros.
En 99, la información proviene directamente de una actividad —la movilidad— donde el riesgo asegurado está ocurriendo delante de la propia plataforma. Y su Gerente de Operaciones de Seguros lo sintetizó desde la lógica de la compañía:
“Tenemos muchos datos porque estamos dentro de la experiencia de movilidad. El desafío es cómo transformar esa información en una mejor experiencia para el usuario y también en información útil para nuestros socios aseguradores”, afirmó Santos.
Quaglia coincidió en que el verdadero valor aparece cuando esa información puede retroalimentar el negocio.
“Cuando empezamos a mirar los datos de punta a punta, podemos aprender del comportamiento del cliente y también del siniestro. Eso después nos permite volver al producto y preguntarnos qué tenemos que cambiar”, explicó.
El seguro, de esta manera, comienza a funcionar sobre una capa de datos que existe antes, durante y después de la contratación.
¿Hasta dónde llega la plataforma y dónde empieza la aseguradora?
La disponibilidad de información abre, sin embargo, una segunda discusión, y es quién debe tomar las decisiones. Tanto el modelo de PagBank como el de 99 mantienen una diferenciación entre el rol de la plataforma y las responsabilidades propias de una compañía de seguros. Las plataformas pueden aportar información, conocer profundamente al cliente, identificar el momento de ofrecer una cobertura y administrar buena parte de la experiencia de contacto. Pero decisiones como los criterios finales de suscripción o la regulación de un siniestro continúan en cabeza de la aseguradora.
Esa división de responsabilidades fue uno de los puntos centrales que dejó el panel: el seguro embebido funciona mejor cuando cada parte aporta aquello en lo que tiene una ventaja diferencial. La aseguradora suma capacidad técnica, conocimiento actuarial, capital y gestión del siniestro. La plataforma, por su parte, aporta volumen, datos y una relación con el cliente que puede producirse muchas veces por día, y no solamente cuando se renueva una póliza o ocurre un siniestro.
Un análisis realizado desde el propio ITC LATAM destacó precisamente esa división, en las que las decisiones finales sobre suscripción y regulación permanecen en la aseguradora, mientras los datos, el primer contacto y buena parte de la experiencia están cada vez más cerca de la plataforma.
El seguro dentro de una experiencia que ya existe
Ese concepto permite entender por qué bancos digitales y plataformas como PagBank y 99 resultan cada vez más importantes para la industria aseguradora. No necesitan construir una relación nueva con el consumidor para ofrecerle protección. La relación ya existe.
El desafío pasa por identificar en qué momento el seguro agrega valor, cuánto conocimiento del cliente puede utilizarse para ofrecer una cobertura relevante y cómo hacer que esa experiencia continúe siendo simple cuando llega el momento en que el producto realmente debe responder.
Así, el panel de ITC LATAM dejó una mirada que va bastante más allá de digitalizar una póliza. La discusión se desplaza hacia quién posee el contexto, quién conoce mejor qué está haciendo el cliente y quién puede reaccionar antes frente a una necesidad.
Y allí, las plataformas digitales parten con una ventaja difícil de ignorar, ya que cuentan con información generada dentro de la actividad que están asegurando. Dos ejemplos diferentes de una misma transformación: cuando los datos acompañan toda la experiencia, la distribución deja de ser simplemente un canal de venta y pasa a formar parte del propio funcionamiento del seguro.