Durante décadas, el seguro automotor se construyó sobre una premisa relativamente clara: un vehículo circula por la vía pública, una persona lo conduce y, ante un accidente, es necesario determinar las responsabilidades y los daños ocasionados. Pero los avances tecnológicos están modificando esa ecuación. Primero, los sistemas de conducción autónoma pusieron en discusión el papel del conductor y la responsabilidad de los fabricantes. Ahora, Elon Musk vuelve a correr los límites con una propuesta que parece salida de la ciencia ficción: un automóvil capaz de volar.
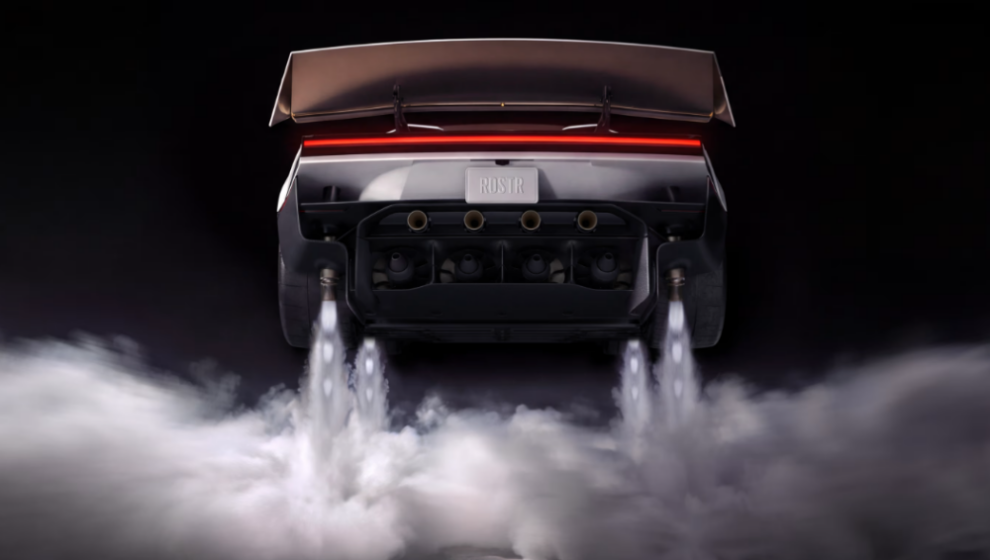
El lanzamiento de la nueva generación del Tesla Roadster, con una versión denominada Rocket que incorpora propulsores para desplazarse por el aire, no representa solamente un desafío para la ingeniería automotriz. También abre una discusión sobre cómo deberán adaptarse las aseguradoras si los vehículos del futuro dejan de encajar en las categorías tradicionales de riesgo.
La pregunta ya no pasa únicamente por cómo asegurar un auto eléctrico o uno que pueda conducirse con asistencia de inteligencia artificial. También empieza a ser necesario pensar qué sucede cuando un mismo vehículo puede operar en tierra y en el aire, con riesgos, responsabilidades y exigencias regulatorias potencialmente diferentes.
De la conducción autónoma a un vehículo que puede volar
El antecedente inmediato de este cambio de paradigma está en la conducción autónoma. La incorporación de sistemas avanzados de asistencia y de tecnologías capaces de controlar distintas funciones del vehículo obligó a la industria aseguradora a revisar algunos de sus criterios tradicionales de evaluación del riesgo.
Cuando interviene un sistema automatizado, la reconstrucción de un siniestro puede requerir analizar no solo la conducta del conductor, sino también el funcionamiento del software, los sensores, las decisiones tomadas por el sistema y la información registrada por el vehículo. Esto vuelve más compleja la determinación de responsabilidades y aumenta la importancia de los datos tecnológicos para la gestión de los siniestros (ver nota de ITC Vegas 2026 sobre un panel donde se profundizó en este tema).
En el caso de Tesla, el debate también está vinculado con los alcances reales de sus sistemas de conducción. La propia compañía aclara que sus vehículos equipados con Full Self-Driving (Supervised) requieren que el conductor permanezca atento y mantenga la responsabilidad sobre la conducción. Es decir, la automatización disponible no elimina necesariamente la intervención humana ni traslada de manera automática toda la responsabilidad al fabricante.
La transformación también empieza a reflejarse en las coberturas que brindan las aseguradoras. En enero de 2026, la disruptiva compañía estadounidense Lemonade anunció una propuesta de seguro para vehículos Tesla que contempla una reducción del 50% en la tarifa por milla durante los trayectos en los que se utiliza el mencionado sistema autónomo Full Self-Driving. Para diferenciar esos recorridos de los realizados por una persona, la aseguradora utiliza datos de telemetría del vehículo.
El caso muestra cómo la tecnología puede modificar no solo la evaluación de la responsabilidad después de un accidente, sino también el cálculo de la prima antes de que ocurra un siniestro. La información sobre el funcionamiento del vehículo y la forma en que se utiliza comienza a adquirir un papel central en la suscripción y el pricing de los riesgos.
El Roadster de Tesla lleva el desafío a otra dimensión
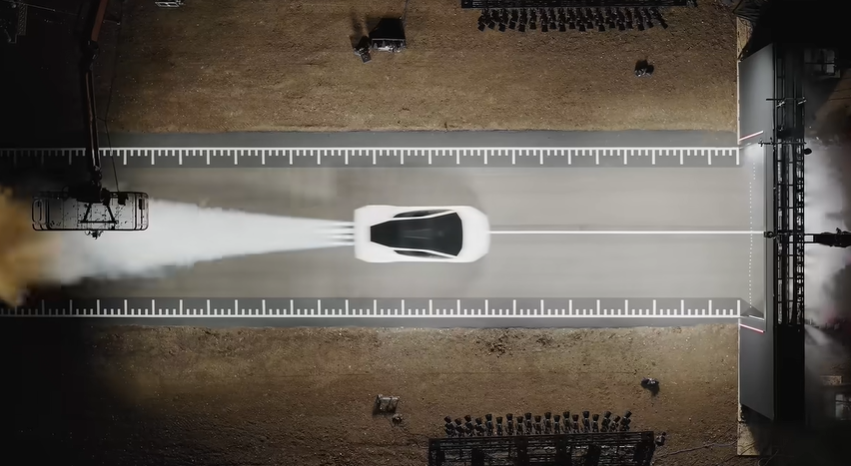
El nuevo capítulo llegó con la presentación del Tesla Roadster, en un evento realizado el 15 de octubre de 2026 en Texas, durante el cual la compañía mostró una demostración de las capacidades de su vehículo deportivo. La exhibición incluyó maniobras de alto rendimiento y movimientos que apuntan a llevar las prestaciones del automóvil más allá de la circulación convencional.
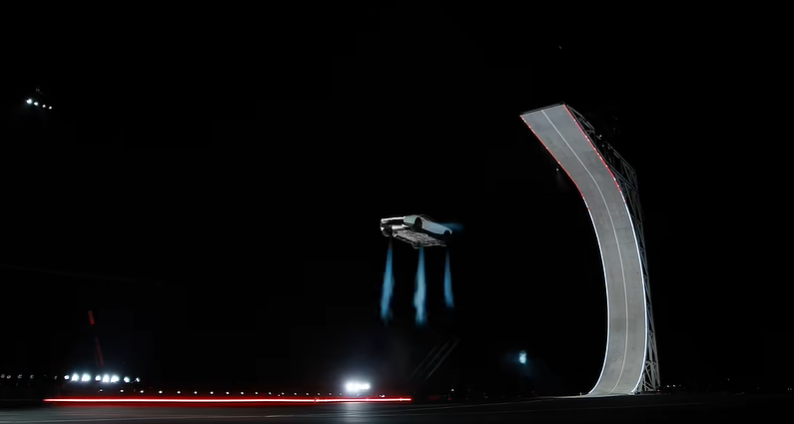
La propuesta más llamativa es la versión Rocket, que Tesla describe en su página oficial como una configuración preparada para volar. Según la compañía, incorpora propulsores de gas frío distribuidos alrededor del vehículo, destinados a proporcionar empuje hacia adelante y hacia arriba, además de permitir movimientos laterales y de rotación.
La marca también anuncia una aceleración de 0 a 60 millas (96,5km/h) por hora en menos de un segundo (0,59) para la configuración Thrust, mientras que la variante Rocket está planteada como una versión de uso aéreo para una sola persona. No obstante, Tesla aclara que esta última por el momento no estará aprobada para circular por vías públicas. Durante la presentación, Musk señaló que la producción del vehículo comenzaría en 2028.
Por lo tanto, el anuncio no significa que los consumidores ya puedan adquirir y utilizar libremente un auto volador. Se trata de una tecnología anunciada por la compañía, cuyo desarrollo, disponibilidad y condiciones de utilización todavía deben distinguirse de las de un vehículo convencional.
Aun con esa salvedad, la presentación sirve para anticipar un escenario que podría exigir nuevas respuestas del sector asegurador. Si un vehículo combina capacidades terrestres y aéreas, se descarta que su exposición al riesgo superará con creces los supuestos sobre los que se diseñaron las pólizas automotores tradicionales.
¿Qué pasaría con la cobertura si un auto también puede volar?
El primer interrogante para las aseguradoras sería determinar qué riesgos quedan comprendidos en una póliza automotor y cuáles requieren coberturas específicas. Un choque en la calle, un daño durante una maniobra de despegue, una falla de los propulsores o la caída del vehículo sobre una propiedad de terceros son situaciones con características muy diferentes.
En un escenario de estas características, la evaluación del riesgo podría necesitar contemplar tanto los daños propios como la responsabilidad civil por lesiones o daños materiales a terceros, además de los riesgos asociados con los componentes tecnológicos y los sistemas de propulsión.
También sería necesario establecer cómo se determina la responsabilidad ante un siniestro. ¿La causa fue una maniobra del usuario, un defecto mecánico, una falla del software o un problema en el sistema que permite el vuelo? La respuesta podría definir qué cobertura corresponde aplicar y si existe responsabilidad del fabricante, del propietario o de otros actores involucrados.
La frontera entre el seguro automotor y el aeronáutico aparece, en este contexto, como uno de los principales puntos de discusión. Sin embargo, no puede darse por sentado que un vehículo de estas características quedaría automáticamente alcanzado por una póliza de aviación o que necesitaría un producto completamente nuevo. Eso dependería de su diseño definitivo, del uso autorizado, de la regulación aplicable y de las condiciones contractuales de cada mercado.
Para las aseguradoras, el desafío sería traducir esas nuevas exposiciones en criterios de suscripción, límites, exclusiones y precios técnicamente sustentados. También podrían cobrar mayor relevancia los datos de funcionamiento del vehículo, el historial de mantenimiento, las actualizaciones de software y las condiciones en las que se habilita el desplazamiento aéreo.
Un desafío tecnológico, regulatorio y asegurador
La aparición de vehículos con capacidades híbridas entre la movilidad terrestre y la aérea también plantea una cuestión regulatoria. Las condiciones para circular por una calle no son necesariamente las mismas que las exigidas para operar una aeronave. La habilitación del vehículo, la formación de quien lo utiliza, las zonas de operación y las medidas de seguridad podrían incidir tanto en su comercialización como en su asegurabilidad.
A su vez, la ausencia de antecedentes estadísticos complicará la estimación de frecuencias y costos siniestrales. Para calcular una prima, las aseguradoras necesitan información que permita dimensionar la probabilidad de que ocurra un evento y la magnitud de sus consecuencias. Cuando aparece una tecnología novedosa, construir esa base de datos puede convertirse en uno de los primeros obstáculos.
En este sentido, el caso del Roadster todavía debe leerse como una señal de hacia dónde podría avanzar la movilidad, más que como una transformación inmediata del mercado. La propia condición de la versión Rocket, que no está aprobada para circular por vías públicas, muestra que entre una demostración tecnológica y su incorporación a la vida cotidiana existen etapas de desarrollo y regulación que deben cumplirse.
Sin embargo, la experiencia de los vehículos eléctricos y de los sistemas de conducción asistida ya demuestra que las innovaciones pueden exigir ajustes en los productos, los procesos de evaluación y la gestión de siniestros. El mercado asegurador no necesariamente necesita anticipar una cobertura masiva para autos voladores en el corto plazo, pero sí comprender las nuevas variables que podrían incorporarse a sus modelos de riesgo.
Por ahora, el Roadster con capacidad de vuelo sigue siendo una propuesta tecnológica cuya comercialización y utilización están sujetas a importantes condicionantes. Pero su presentación vuelve a poner sobre la mesa una cuestión de fondo: a medida que la movilidad cambia, también deberán hacerlo las herramientas con las que el mercado asegurador protege a las personas, los bienes y las responsabilidades derivadas de su uso.