

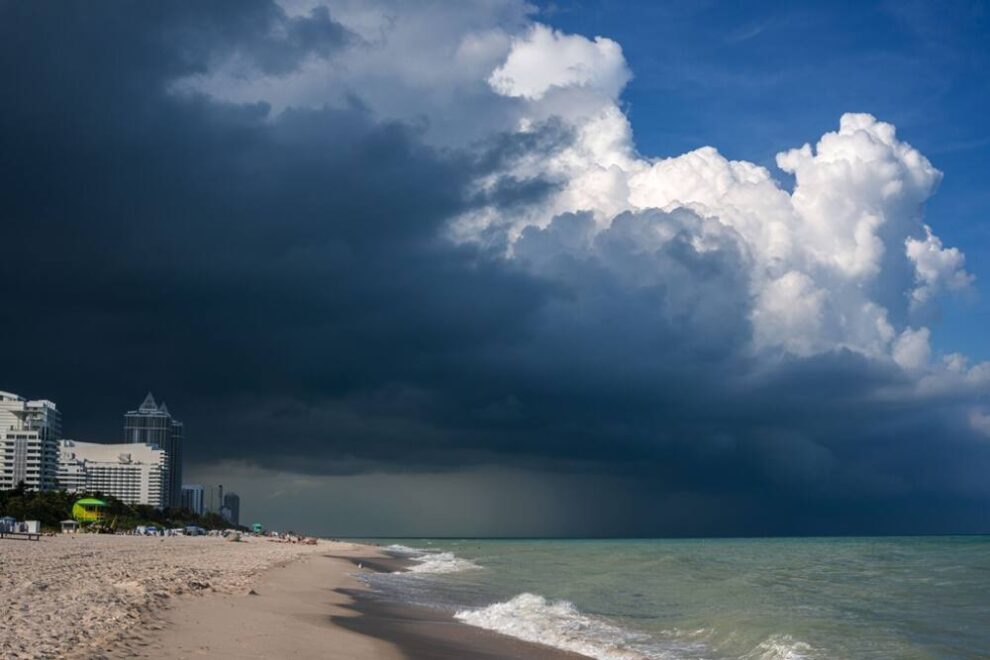
Hace cien años, por estas fechas, el Gran Huracán de Miami azotó el sur de Florida y devastó una ciudad joven que crecía rápidamente. En el centenario de su impacto en tierra, ocurrido el 18 de septiembre de 1926, un nuevo análisis del Swiss Re Institute revela cómo ha cambiado la situación: un huracán de categoría 5 que golpeara hoy las zonas de Miami o la bahía de Tampa podría generar pérdidas aseguradas de 300 mil millones de dólares o más. Este escenario ilustra cómo el crecimiento demográfico y la acumulación de activos en zonas expuestas están impulsando un aumento de las pérdidas aseguradas por catástrofes naturales a escala mundial.
Balz Grollimund, Jefe de Riesgos Catastróficos de Swiss Re, declaró: “La temporada de huracanes en el Atlántico ha sido relativamente tranquila en lo que va de año; sin embargo, basta con que una gran tormenta toque tierra en una zona altamente expuesta para convertir una temporada tranquila en una costosa. Cien años después del Gran Huracán de Miami, la cuestión no es simplemente qué intensidad tendrá el próximo gran huracán, sino con qué se encontrará al llegar a la costa. Esta lección trasciende el ámbito de Florida: a medida que aumentan la población y el valor de los activos en zonas expuestas a catástrofes naturales, también crece el potencial de grandes pérdidas aseguradas”.
Un siglo de crecimiento demográfico y urbanístico ha transformado el impacto potencial que tendría un huracán en el condado de Miami-Dade. Poco más de 100 mil residentes vivían allí cuando azotó el Gran Huracán de Miami en 1926, frente a los cerca de 2,8 millones que habitan hoy en Miami-Dade. Más de dos millones de viviendas en el área metropolitana de Miami, con un coste de reconstrucción conjunto superior a los 600 mil millones de dólares, corren actualmente un riesgo moderado o elevado de sufrir daños por los vientos de un huracán.
El lugar donde un huracán toca tierra es un factor crucial. En 1992, el huracán Andrew impactó a unas 20 millas al sur de Miami como una tormenta de categoría 5, librando en gran medida a la zona de Miami, que albergaba una concentración mucho mayor de propiedades aseguradas. El Swiss Re Institute estima que, si siguiera la misma trayectoria hoy en día, causaría pérdidas aseguradas cercanas a los 100.000 millones de dólares. En cambio, un huracán de categoría 5 que impactara directamente en Miami o en la bahía de Tampa podría provocar pérdidas aseguradas de 300 mil millones de dólares o más.
El centenario es también una historia de resiliencia. La capacidad de reaseguro, tanto tradicional como alternativa, puede resultar más eficaz cuando se respalda en modelos de catástrofes, una gestión disciplinada de la acumulación de riesgos y medidas de mitigación efectivas. Unos códigos de edificación más estrictos y una construcción resistente al viento pueden contribuir a reducir las pérdidas causadas por los huracanes. La aplicación de normativas actualizadas permitió que las viviendas más recientes de Florida resistieran el paso del huracán Ian en 2022, mientras que la sustitución y el refuerzo de los tejados para resistir tormentas redujeron aún más la vulnerabilidad.
Monica Ningen, CEO de Reaseguros de P&C para Estados Unidos de Swiss Re, declaró: “El crecimiento de Florida ha transformado el panorama de riesgos, por lo que resulta cada vez más importante que las aseguradoras, las comunidades y los responsables de formular políticas comprendan cómo está cambiando la exposición. Si bien unas normas de construcción más estrictas han mejorado la resiliencia, el continuo crecimiento demográfico y urbanístico en zonas expuestas implica que el potencial de sufrir pérdidas graves sigue siendo considerable. Una mitigación eficaz y el modelado de riesgos pueden ayudar a gestionar dicho riesgo, mientras que el reaseguro permite a las aseguradoras absorber la volatilidad derivada de eventos de gran magnitud”.