COBERTURA EXCLUSIVA 100% SEGURO.- La inteligencia artificial aplicada al seguro de salud está comenzando a modificar mucho más que algunos procesos administrativos. El tema adquiere especial relevancia en Argentina, donde se trata de coberturas con altísimo potencial y donde las recientes regulaciones habilitaron la oferta de seguros de salud prestacionales, una alternativa clave para su expansión.
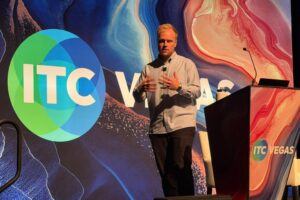
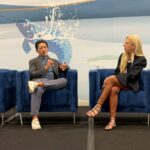
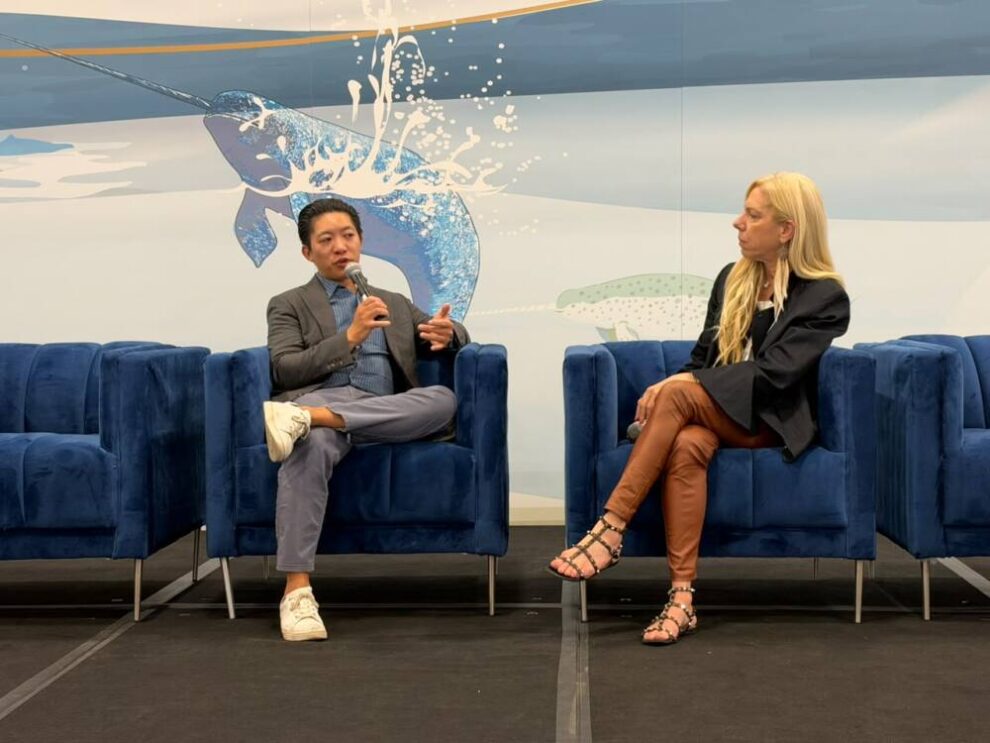
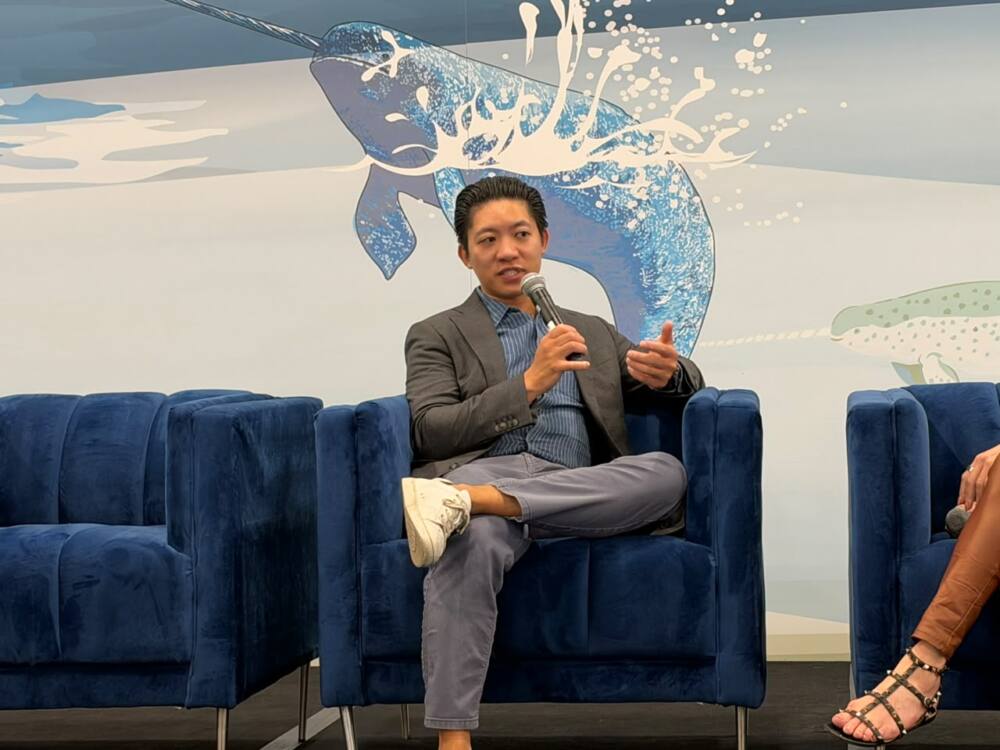
En la segunda jornada de ITC Vegas 2026, Ty Wang, CEO y cofundador de Angle Health, planteó que la próxima etapa de la industria será aquella en la que la IA esté integrada de manera transversal en toda la operación y permita pasar de un modelo fragmentado y poco transparente a otro basado en datos, personalización y decisiones más dinámicas.
Vale aclarar que Angle Health es una insurtech estadounidense que ofrece planes de seguro de salud para empresas, y es seguida de cerca por sus colegas -incluso fuera de Estados Unidos, por su compromiso con la innovación, al combinar inteligencia artificial, coberturas personalizadas y gestión digital para simplificar la administración y facilitar el acceso a la atención médica.
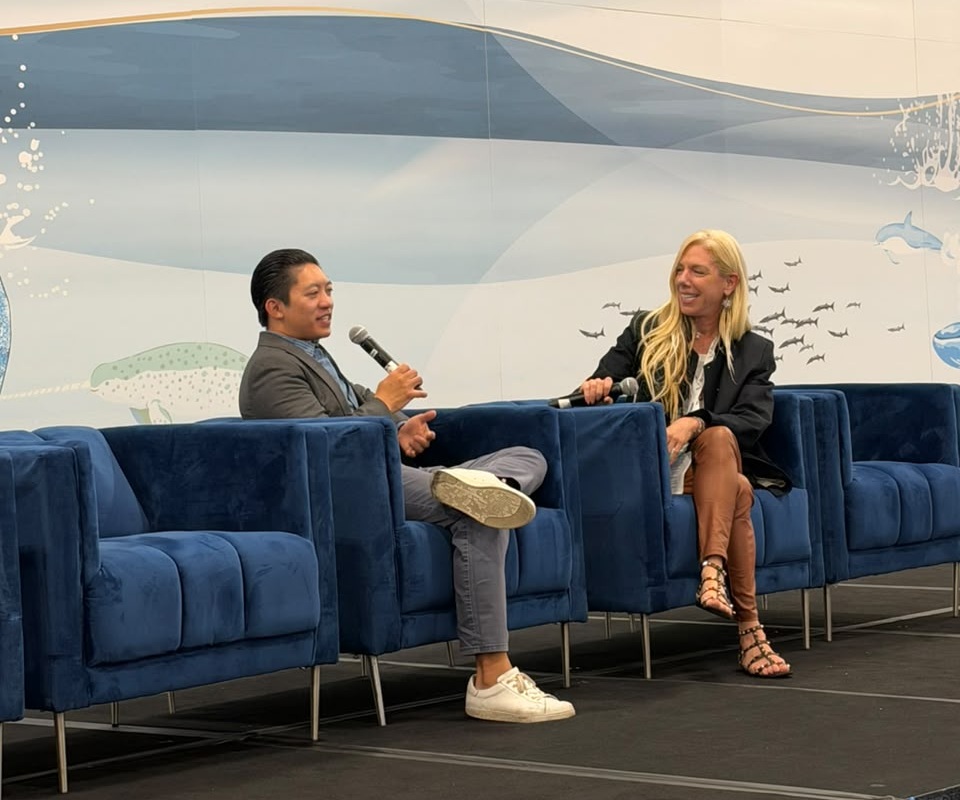
En la charla moderada por Naama Pozniak, fundadora y CEO de Paz Holding y RightPlan, Wang explicó que los sistemas tradicionales de seguros de salud fueron construidos sobre múltiples plataformas aisladas, procesos fragmentados y decisiones que, en muchos casos, se toman con información limitada. Frente a ese escenario, en su empresa buscaron reconstruir desde la base la infraestructura tecnológica necesaria para gestionar el acceso y el financiamiento de la atención médica.
“La inteligencia artificial y el machine learning ya pueden aplicarse de punta a punta en seguros de salud: desde suscripción y pricing hasta siniestros, atención al asegurado y sistemas para brokers y prestadores”, sostuvo Wang.
El problema de una industria fragmentada
Uno de los primeros puntos abordados por el ejecutivo fue la estructura de las aseguradoras tradicionales de salud. Según describió, las organizaciones cuentan con numerosos sistemas diferentes para administrar operaciones como alta de usuarios, cotización y suscripción, siniestros, o administración de pólizas y beneficios.
Esa fragmentación también impacta directamente en la experiencia del asegurado. Preguntas aparentemente simples, como saber si determinado médico está dentro de la red de cobertura o cuánto dinero se lleva gastado respecto del deducible, pueden resultar difíciles de responder cuando la información se encuentra distribuida en múltiples sistemas.
“Nos dimos cuenta de que, para generar realmente una forma moderna de acceder y experimentar la atención médica, primero teníamos que solucionar la infraestructura subyacente que permitía ese acceso”, explicó Wang.
A partir de esa premisa nació Angle Health, con el objetivo de reconstruir los componentes tecnológicos sobre los que se apoyan el acceso y el pago de la atención sanitaria. La compañía desarrolló una arquitectura en la que los datos se encuentran integrados y funcionan como una fuente común para distintas áreas del negocio.
Una única base de datos para todo el ciclo del seguro
Wang explicó que Angle Health buscó concentrar la información para que una misma infraestructura pueda alimentar procesos que tradicionalmente funcionan de manera separada.
“Tenemos una única fuente de verdad que impulsa todo lo que hacemos: desde suscripción y pricing hasta la administración de siniestros, el soporte a miembros y prestadores, y nuestros sistemas para brokers y proveedores”, detalló.
Sobre esa base, la compañía puede aplicar herramientas de inteligencia artificial y machine learning a prácticamente todo el recorrido operativo del seguro de salud, en lugar de limitar su utilización a una función específica.
“El cambiocno pasa solamente por sumar una herramienta de IA a una estructura existente. El verdadero potencial aparece cuando los datos y los sistemas están integrados desde el origen y permiten que la tecnología actúe sobre todo el ciclo de gestión”, aseguró Wang.
El 5% que concentra el costo y recibe la peor experiencia
Uno de los conceptos centrales de la exposición estuvo relacionado con la concentración del gasto sanitario. Wang expresó que la mayoría de las personas no necesita mantener una interacción frecuente con su aseguradora. Para quienes concurren al médico una o dos veces al año y no tienen enfermedades crónicas relevantes, la relación con el seguro puede ser relativamente esporádica.
La situación es diferente para el grupo de pacientes de mayor utilización. Según explicó, aproximadamente el 5% de los pacientes y afiliados concentra la mayor parte de los costos y, al mismo tiempo, necesita interactuar mucho más con su aseguradora. Paradójicamente, también suele ser el segmento que tiene las peores experiencias en esa relación.
“El 5% de los pacientes concentra gran parte de los costos y, al mismo tiempo, suele tener la peor experiencia con su aseguradora. Ahí es donde existe la mayor oportunidad de mejorar el servicio y generar ahorros reales”, puntualizó.
Para Wang, allí se encuentra uno de los principales espacios donde la IA puede generar un impacto concreto: no solamente automatizando tareas, sino ayudando a los pacientes a navegar el sistema, identificar alternativas y tomar decisiones más convenientes.
El ejecutivo también cuestionó la idea de que determinadas herramientas digitales, como la telemedicina, sean por sí mismas suficientes para transformar el sistema. Según planteó, para buena parte de la población estas soluciones no necesariamente modifican de manera significativa los costos o los resultados. El mayor impacto aparece cuando el asegurador puede ayudar al paciente a identificar y elegir entre diferentes alternativas de atención.
Un ejemplo utilizado durante la charla fue el de los tratamientos de infusión para pacientes con enfermedades como cáncer, esclerosis múltiple o enfermedad de Crohn. Wang explicó que determinados tratamientos que habitualmente se realizan en hospitales pueden, en algunos casos, realizarse en centros especializados independientes o incluso en el domicilio, con el mismo tipo de prestación y a un costo considerablemente inferior. Según su exposición, estas alternativas pueden representar entre una quinta parte y un tercio del costo de realizar el mismo tratamiento en un hospital, además de evitar al paciente pasar todo el día en una institución sanitaria.
El problema, en muchos casos, es que el paciente no conoce que esas opciones existen. Ahí es donde la tecnología puede funcionar como un sistema de navegación: poner a disposición información, alternativas y datos para que el asegurado pueda tomar una decisión más informada, sin que la aseguradora pretenda reemplazar el criterio de los profesionales médicos.
Del aumento anual imprevisible a un ciclo de 365 días
Wang también cuestionó la lógica tradicional de renovación de los seguros de salud para empresas. Según describió, especialmente en las pequeñas compañías, la renovación puede aparecer apenas unas semanas antes del final del año, sin que el empleador tenga suficiente información para anticipar cuánto aumentará su costo. Y dado que la cobertura médica puede representar una de las principales partidas de gastos de una empresa, esa incertidumbre dificulta seriamente la planificación.
Frente a ese esquema, plantea lo que denomina un “ciclo de renovación de 365 días”: una gestión permanente durante todo el año, con información sobre el comportamiento del plan, los costos y las alternativas disponibles. El objetivo es que la renovación deje de ser un momento puntual en el que el empleador recibe un precio que desconoce cómo se determinó y pase a ser el resultado de un proceso de seguimiento continuo.
“Tradicionalmente, el mercado ha sido una caja negra. No tienes idea de por qué estás pagando el precio que estás pagando ni visibilidad sobre cuál será ese precio hasta que ya es demasiado tarde”, alertó Wang.
La IA como herramienta para contener el costo de la atención
Hacia el final de su exposición, Wang planteó que el siguiente desafío para Angle Health es avanzar desde la eficiencia administrativa hacia una transformación más profunda de los recorridos de atención. El objetivo es utilizar programas específicos para orientar a pacientes y prestadores hacia alternativas que permitan obtener la misma calidad de atención, o incluso una calidad superior, a un costo menor.
Entre los ejemplos mencionó tratamientos de infusión en el hogar, redes especializadas para estudios de diagnóstico por imágenes y cirugías electivas realizadas en centros ambulatorios en lugar de grandes hospitales.
La premisa, aclaró, no es que la aseguradora determine cómo debe tratarse al paciente. El rol que Wang imagina para estas plataformas es ampliar las opciones disponibles y brindar información suficiente para que las personas puedan tomar mejores decisiones.
“No vemos que nuestra responsabilidad sea cambiar la atención que se brinda, eso corresponde a los profesionales. Nuestro papel es ofrecer las opciones y alternativas para que los miembros y pacientes puedan tomar la mejor decisión de salud y financiera para ellos”, destacó.
De esta manera, la IA nativa que Wang proyecta para el seguro de salud no se limita a automatizar procesos internos. Su apuesta apunta a utilizar datos, tecnología y herramientas de navegación para modificar la forma en que pacientes, empresas, brokers, prestadores y aseguradoras interactúan con el sistema.
La transformación, en definitiva, busca que el seguro deje de funcionar como una estructura opaca que interviene principalmente cuando aparece un problema y se convierta en una plataforma capaz de anticipar necesidades, explicar costos y facilitar decisiones durante todo el recorrido de atención.