COBERTURA EXCLUSIVA 100% SEGURO.- La resiliencia de las viviendas frente a fenómenos climáticos extremos dejó de ser una cuestión secundaria para convertirse en uno de los grandes desafíos que enfrenta el mercado asegurador. En un contexto de incendios forestales, huracanes, inundaciones y temperaturas extremas cada vez más frecuentes y costosos, la pregunta ya no es solamente cómo responder después de un siniestro, sino cómo evitar que ocurra o reducir significativamente sus consecuencias.
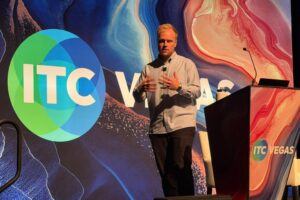
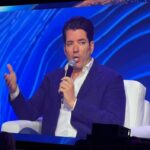
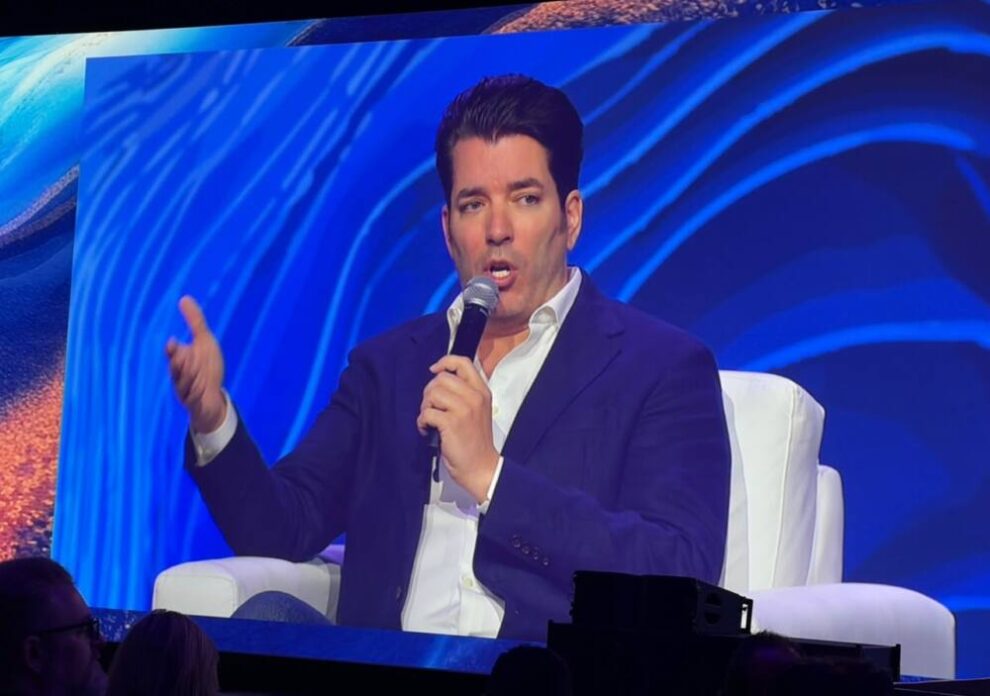
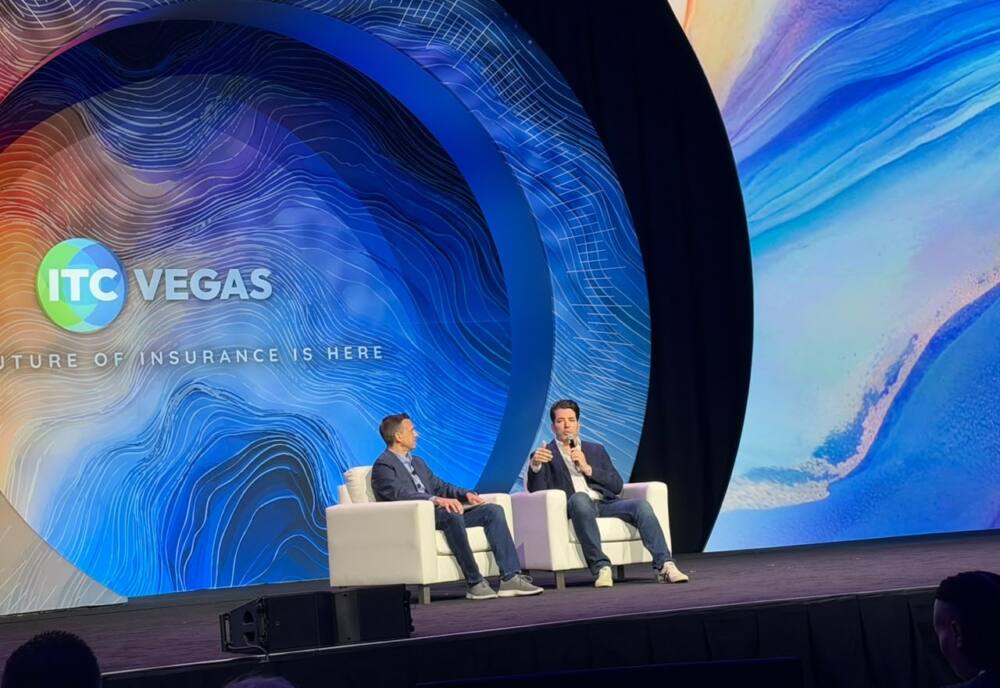
Ese fue uno de los principales ejes de la charla “Reinventando el hogar en un clima cambiante”, brindada por Jonathan Scott, CEO de Scott Brothers Global, en el escenario principal de ITC Vegas 2026, en su tercera y última jornada, el jueves 1 de octubre.
Scott es reconocido a nivel mundial por “Property Brothers”, el exitoso programa de televisión que se emite en más de 160 países y que en Latinoamérica se conoce como “Hermanos a la obra”. Pero su actividad va mucho más allá de la televisión: el ejecutivo participa en proyectos de renovación y construcción de viviendas, desarrolla productos para el hogar y viene explorando distintas tecnologías orientadas a mejorar la seguridad, eficiencia y resiliencia de las propiedades.
Su mirada durante ITC Vegas estuvo especialmente vinculada al seguro. A partir de su experiencia renovando más de 1.000 viviendas y de su inversión en 2025 en Phyn, compañía especializada en inteligencia hídrica impulsada por inteligencia artificial para detectar pérdidas de agua y cortar automáticamente el suministro, Scott mostró distintos ejemplos de cómo la tecnología puede modificar la relación entre vivienda, riesgo y aseguramiento.
De asegurar viviendas a hacerlas más asegurables
Uno de los planteos más relevantes de Scott fue que la industria aseguradora puede tener un papel mucho más activo en la transformación física de las viviendas. En lugar de limitarse a evaluar y asumir riesgos existentes, las compañías podrían incentivar determinadas formas de construcción capaces de reducir la exposición a esos riesgos.
“La industria aseguradora puede ayudar a hacer más asegurables no solo viviendas individuales, sino barrios completos”, sostuvo.
El concepto no es menor. Scott expresó que, en determinadas zonas expuestas a incendios forestales, por ejemplo, no alcanza con construir una vivienda individualmente resistente si todas las propiedades que la rodean continúan utilizando materiales altamente vulnerables.
Asimismo, relató el caso de la reconstrucción de la vivienda de la familia de su pareja, destruida por los incendios de Palisades en Los Ángeles. En lugar de reconstruirla con los materiales tradicionales, optó por una tecnología constructiva sin madera, diseñada para soportar fuego y otros eventos extremos. Según explicó, el costo de esa solución es actualmente apenas un 10% superior al de una vivienda tradicional con estructura de madera.
“Hoy podemos construir viviendas resistentes al fuego y a otros riesgos con apenas un 10% más de costo”, afirmó.
Scott señaló además que, mientras reconstruía esa vivienda, alrededor de 800 nuevas casas se estaban levantando en la misma zona y prácticamente todas utilizaban nuevamente madera. La experiencia permitió mostrarle que muchas de las tecnologías disponibles todavía no son suficientemente conocidas por propietarios, constructores e incluso otros actores de la cadena de valor del sector.
“El punto central, según su visión, es que la reducción del riesgo no necesariamente requiere inversiones prohibitivas. Algunas soluciones que anteriormente podían duplicar el costo de construcción ahora pueden incorporarse por un incremento mucho menor”, amplió el influencer.
En el caso que presentó, incluso planteó la posibilidad de construir una línea completa de viviendas resistentes al fuego en el borde de una zona expuesta para reducir el ingreso de brasas y contribuir a contener la propagación de un incendio.
El seguro como impulsor de la resiliencia
En este escenario, Scott asignó a las aseguradoras un rol que va más allá del tradicional pago de indemnizaciones. Según reveló, fue precisamente uno de sus socios aseguradores quien le mostró la tecnología constructiva que posteriormente decidió utilizar. La experiencia le permitió advertir que existe una oportunidad concreta para que las compañías de seguros participen de manera más directa en la incorporación de soluciones destinadas a reducir la frecuencia y severidad de los siniestros.
“El desafío consiste en transformar la ecuación: en lugar de esperar a que ocurra un incendio, una inundación o una rotura de cañerías para intervenir, generar incentivos para que las viviendas estén preparadas antes de que aparezca el problema”, sintetizó sobre este cambio de paradigma.
Ese enfoque también aparece en tecnologías mucho más simples y accesibles. Scott mencionó, por ejemplo, los sistemas de detección y corte automático del suministro de agua, que pueden prevenir uno de los daños más frecuentes y costosos dentro de una vivienda: las pérdidas provocadas por cañerías rotas, mangueras defectuosas o filtraciones que permanecen durante días sin ser detectadas. “Ese es el riesgo más fácil de reducir para hacer una vivienda más segura”, sostuvo al referirse a las pérdidas de agua, destacando que existen dispositivos relativamente económicos capaces de cerrar automáticamente el suministro.
De la detección de una pérdida a la prevención del siniestro
La tecnología de Phyn fue uno de los ejemplos centrales utilizados por Scott para explicar esta transformación. Destacó que no se trata simplemente de medir cuánto tiempo estuvo circulando agua por una cañería. Los sistemas más avanzados incorporan sensores de presión, identifican diferentes patrones de utilización y pueden distinguir entre comportamientos normales y situaciones anómalas. Cada dispositivo o instalación hidráulica genera patrones diferentes y el sistema puede reconocerlos: desde un inodoro hasta una canilla, una ducha o un sistema de riego. Al mismo tiempo, aprende cuál es el comportamiento habitual de una vivienda y puede detectar desviaciones significativas.
“Las pérdidas de presión indican determinadas cosas. Cada instalación de la casa produce una frecuencia sonora diferente”, dijo Scott, al describir cómo la tecnología puede identificar qué está sucediendo dentro de una red de agua.
La diferencia respecto de los sistemas tradicionales está precisamente en esa capacidad de aprendizaje. Si un dispositivo simplemente corta el agua cuando detecta un flujo prolongado, puede terminar generando falsas alarmas y volviéndose molesto para el usuario. En consecuencia, muchos propietarios terminan desactivándolo y pierden completamente la protección. En cambio, al conocer los patrones normales de consumo de una vivienda, los sistemas inteligentes pueden intervenir solamente cuando identifican una anomalía significativa.
La lógica es particularmente relevante para el seguro: no se trata solamente de recopilar datos, sino de utilizarlos para intervenir antes de que un evento de baja intensidad se convierta en un siniestro de alta severidad.
El enorme costo de los daños que nadie ve
Scott puso especial énfasis en las pérdidas de agua que ocurren cuando una vivienda está vacía. Una cañería puede romperse mientras sus habitantes están de vacaciones y continuar perdiendo agua durante días, provocando daños estructurales, problemas eléctricos y la necesidad de abandonar la propiedad durante meses.
Relató incluso el caso de una vivienda en la que una pérdida permaneció activa durante varios días hasta provocar daños de tal magnitud que sus propietarios tuvieron que permanecer fuera de la casa durante siete meses. Para Scott, este tipo de siniestros representa precisamente una de las oportunidades más claras para la tecnología preventiva. “Cada vez que alguien dice que acaba de sufrir una gran inundación, me da escalofríos, porque literalmente no tiene por qué suceder”, manifestó.
La afirmación sintetiza uno de los principales conceptos de su presentación: existen daños que el seguro históricamente asumió como inevitables, pero que pueden ser detectados y evitados mediante sensores, inteligencia artificial y sistemas de respuesta automática.
La vivienda como un sistema inteligente
A partir de estos ejemplos, Scott planteó una visión más amplia del hogar del futuro. Ya no se trataría de incorporar dispositivos aislados, sino de construir una vivienda capaz de monitorear permanentemente su propio funcionamiento y detectar anomalías.
“El hogar del futuro será realmente un sistema inteligente y conectado, capaz de advertirte sobre cualquier variación que pueda convertirse en un problema”, predijo.
La misma lógica podría extenderse al consumo eléctrico, los sistemas de calefacción y refrigeración, el gas, las instalaciones hidráulicas y otros componentes críticos de una vivienda. Scott mencionó, por ejemplo, sistemas capaces de monitorear el consumo eléctrico de cada circuito y detectar cuándo un electrodoméstico comienza a utilizar más energía de la habitual, algo que podría anticipar una falla o necesidad de mantenimiento. También destacó la posibilidad de administrar remotamente distintos sistemas de la vivienda, así como de combinar generación, almacenamiento y consumo de energía para que las propiedades sean menos dependientes de la red eléctrica.
Resiliencia frente a múltiples riesgos
Otro de los conceptos destacados durante la charla fue la necesidad de abandonar una mirada limitada a un único riesgo. Scott recordó su experiencia en Galveston, Texas, donde junto a su equipo renovó dos viviendas incorporando soluciones específicamente diseñadas para enfrentar las condiciones de la zona. Un mes después de terminar los trabajos, un huracán devastó la isla. Las dos propiedades intervenidas fueron, según precisó, las únicas viviendas de esas comunidades que no sufrieron daños significativos. La explicación estaba en las medidas incorporadas: soluciones contra la erosión, refuerzos para huracanes y ventanas y techos adaptados al riesgo local.
Pero Scott advirtió que la resiliencia no puede pensarse únicamente en función del último desastre ocurrido. Una vivienda reconstruida después de un incendio, por ejemplo, también debería considerar terremotos, calor extremo, tormentas, inundaciones y otros riesgos propios de su ubicación.
“Hay que preguntarse dónde se vive y cuáles son los riesgos locales”, remarcó.
Para la industria aseguradora, esta mirada implica avanzar hacia una evaluación mucho más granular del riesgo, donde las características físicas de una vivienda, su ubicación, los sistemas de protección instalados y los datos obtenidos en tiempo real puedan formar parte de una misma ecuación.
Una nueva lógica para la industria aseguradora
El planteo de Jonathan Scott conecta directamente con una de las transformaciones que atraviesan actualmente los seguros: la transición desde un modelo reactivo hacia otro cada vez más preventivo. La incorporación de sensores, inteligencia artificial, datos en tiempo real y dispositivos conectados permite que el asegurador tenga información sobre el comportamiento de un riesgo antes de que se materialice. En una vivienda, esto puede significar detectar una pérdida de agua, una anomalía eléctrica o una condición que incremente la posibilidad de un incendio antes de que el daño ocurra. De esta manera, la aseguradora deja de aparecer únicamente después del siniestro y puede convertirse en un actor activo en la reducción del riesgo.
Scott llevó esa idea un paso más allá al plantear que las tecnologías de resiliencia podrían ser impulsadas no solamente sobre viviendas individuales, sino sobre comunidades enteras. La asegurabilidad de un barrio podría depender, en parte, de las características de construcción, los materiales utilizados, los sistemas de protección y la exposición conjunta a determinados peligros.
“Vamos hacia un cambio en la relación entre aseguradoras, propietarios, constructores y proveedores tecnológicos. El seguro podría contribuir a definir cómo se construyen y protegen las viviendas, mientras que los datos generados por esas tecnologías podrían permitir una gestión del riesgo mucho más precisa”, detalló.
Un “chequeo médico” para la vivienda
En el tramo final de su presentación, Scott resumió su visión con una comparación especialmente gráfica: así como las personas realizan controles médicos periódicos para detectar problemas antes de que se conviertan en enfermedades graves, las viviendas deberían contar con sistemas capaces de realizar un monitoreo permanente.
“El hogar del futuro será así en todos sus aspectos: electricidad, gas, agua y todo lo demás, para evitar estas olas catastróficas”, concluyó.
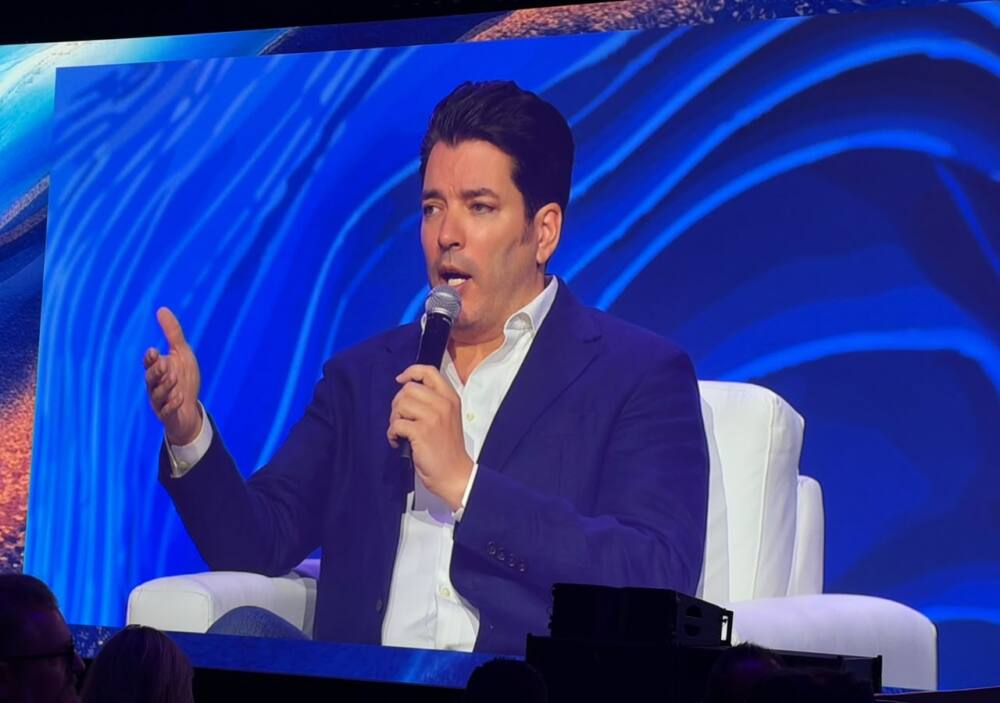
El mensaje de Jonathan Scott en ITC Vegas 2026 fue, en definitiva, que la resiliencia del hogar ya no depende únicamente de materiales más resistentes o de mejores normas de construcción. También se juega en la capacidad de una vivienda para percibir, interpretar y responder ante los primeros indicios de un problema.
Para el sector asegurador, esa transformación abre una posibilidad particularmente relevante, donde la tecnología puede permitir intervenir antes de que exista un siniestro, reducir su frecuencia e intensidad y, al mismo tiempo, contribuir a que viviendas y comunidades enteras vuelvan a ser asegurables frente a un escenario climático cada vez más desafiante.