COBERTURA 100% SEGURO.- La inteligencia artificial ya no aparece en el seguro solamente como una herramienta experimental o como un recurso destinado a mejorar la productividad de determinadas áreas administrativas. Para Tony Jacob, Head of Insurance de OpenAI, la empresa creadora de ChatGPT, el sector está entrando en una etapa en la que la IA —y particularmente la IA agéntica— comienza a intervenir directamente en los procesos centrales del negocio.
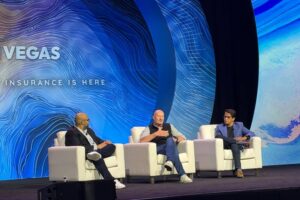
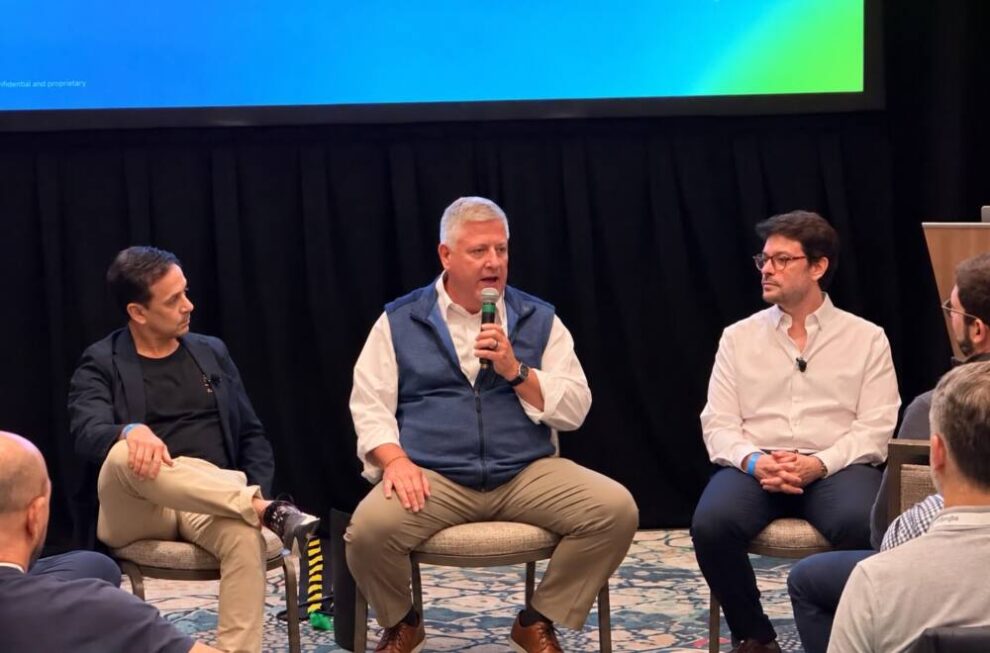
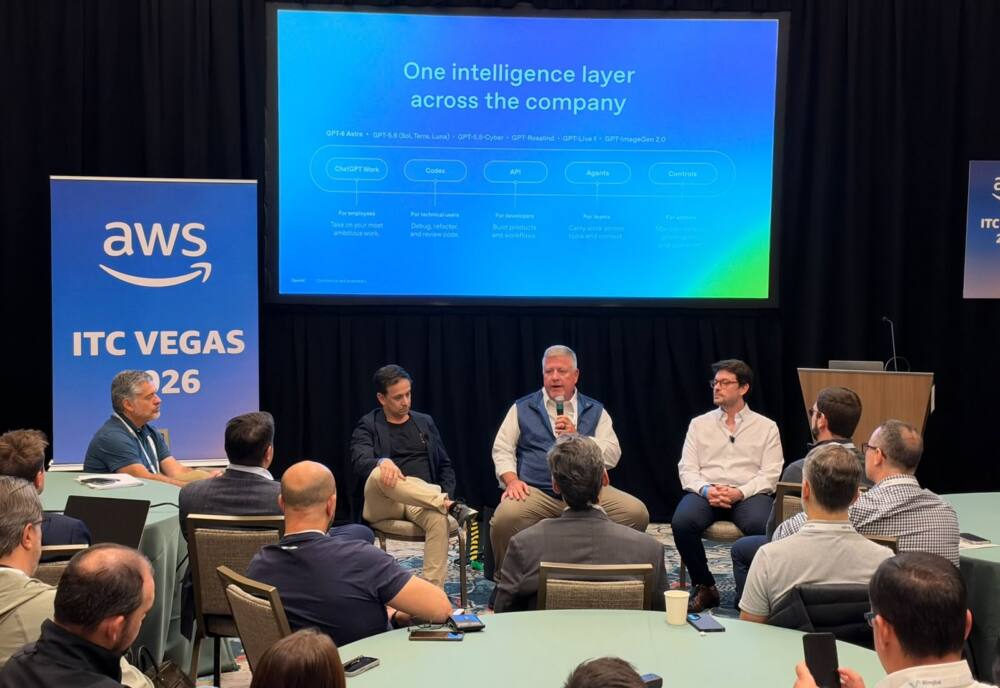
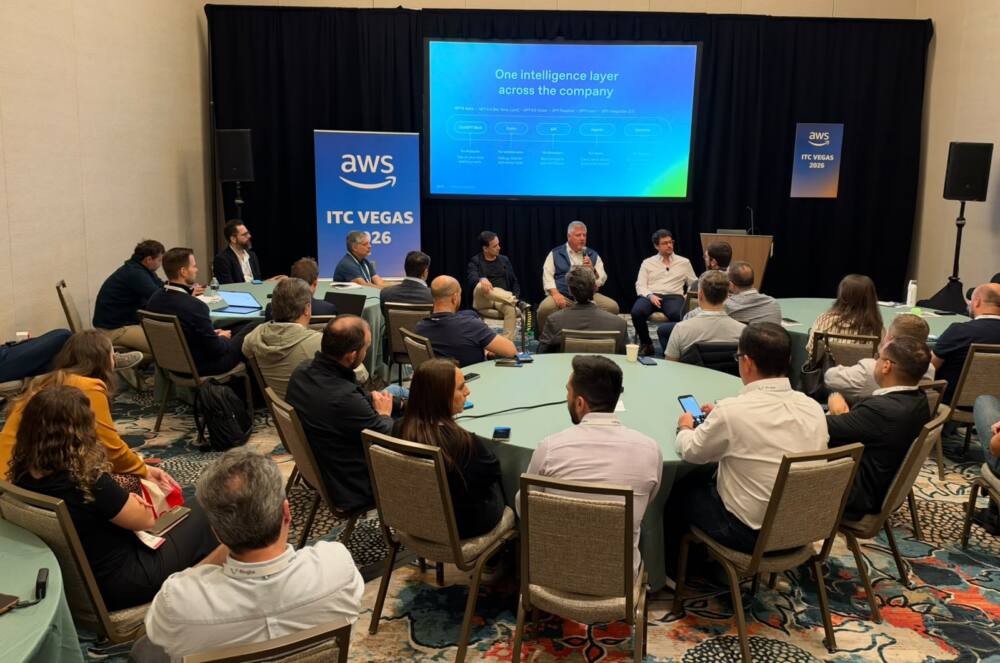
Ese fue el eje de una charla privada organizada por Insurtech Brasil durante ITC Vegas 2026, a la que fue invitado 100% SEGURO, donde Jacob compartió su visión sobre la aceleración tecnológica que atraviesa al mercado y sobre el desafío que tienen las aseguradoras para transformar las capacidades de los nuevos modelos de IA en aplicaciones concretas.
“La tecnología está avanzando mucho más rápido de lo que la industria aseguradora la está adoptando. El desafío pasa por llevar las capacidades de los modelos de IA hacia los flujos de trabajo específicos de la industria y hacer que esas herramientas sean más fáciles de consumir, implementar y escalar”, planteó el ejecutivo.
Del back office a los procesos centrales del seguro
Según explicó Jacob, las aseguradoras ya llevan tiempo utilizando herramientas de IA, pero buena parte de esos usos iniciales estuvieron concentrados en tareas administrativas y de productividad. El problema, desde su perspectiva, es que ese tipo de aplicación no aprovecha necesariamente las características específicas del negocio asegurador. “Las compañías de seguros han estado aprovechando ChatGPT y Codex desde hace bastante tiempo”, explicó, aunque fundamentalmente para operaciones de back office y productividad.
La nueva etapa debería ser diferente. Para que la IA tenga un impacto significativo sobre el negocio, sostuvo, debe incorporarse allí donde realmente se toman las decisiones y se desarrollan los procesos aseguradores.
“Si realmente queremos tener impacto en seguros, tenemos que hacerlo dentro del negocio. Tenemos que hacerlo en suscripción, en la técnica actuarial, en siniestros y los canales comerciales que llevan adelante los corredores y brokers”, propuso.
El cambio de enfoque es relevante porque supone pasar de una IA utilizada como herramienta transversal, a una IA diseñada alrededor de los procesos específicos del seguro.
La IA agéntica como nueva capa del negocio
Jacob puso particular énfasis en el potencial de los agentes de inteligencia artificial. La idea es que estos sistemas no se limiten a responder preguntas, sino que puedan ejecutar tareas, buscar información, organizar datos, identificar oportunidades y, dentro de los límites definidos por cada organización, tomar determinadas decisiones.
El ejecutivo anticipó que OpenAI trabaja en servicios de IA preconfigurados específicamente para seguros, con el objetivo de acelerar la adopción de estas tecnologías. Entre los principales ámbitos de aplicación mencionó siniestros, suscripción, habilitación de productores y distribución.
En este punto, el experto marcó una diferencia importante respecto de una visión en la que la IA simplemente reemplaza tareas humanas. Para él, el verdadero valor aparece cuando la tecnología se combina con el conocimiento y el criterio de los profesionales del seguro.
“La innovación existe donde está el juicio que nosotros no tenemos y que ustedes sí tienen”, sostuvo, al explicar que OpenAI busca aportar las capacidades tecnológicas mientras que el conocimiento específico del negocio permanece en manos de quienes conocen los procesos, riesgos y decisiones aseguradoras.
Ese enfoque también explica la apuesta por desarrollar soluciones específicas para la industria, en lugar de ofrecer únicamente modelos generales.
El objetivo: impactar en el resultado técnico
Para el ex director general de seguros de Microsoft y ex responsable comercial de seguros de Amazon Web Services (AWS), la discusión sobre IA en seguros debería superar la lógica de “hacer más rápido” determinadas tareas, ya que el verdadero potencial está en mejorar variables centrales del negocio.
“Queremos mostrar cómo la IA puede impactar realmente en el negocio asegurador: en el ratio combinado, en el ratio de siniestralidad, en la búsqueda de primas rentables, en la reducción de la rotación de clientes y en la mejora del proceso de siniestros”, reveló.
En otras palabras, la discusión empieza a desplazarse desde la pregunta acerca de “qué puede hacer la IA” hacia una cuestión mucho más concreta: qué problemas del negocio asegurador puede resolver mejor y con qué impacto económico.
Productos que antes llevaban meses, ahora llevan días
Otro de los ejemplos que compartió Jacob estuvo relacionado con el desarrollo y configuración de coberturas de seguros. Según relató, conversaciones mantenidas durante ITC Vegas mostraban que algunas compañías ya están utilizando los nuevos modelos para acelerar procesos que tradicionalmente podían llevar meses.
En un caso citado por el ejecutivo, el desarrollo de coberturas de seguros de vida podría pasar de meses a días cuando los nuevos modelos cuentan con las capacidades necesarias para resolver problemas que versiones anteriores todavía no podían abordar.
Para Jacob, esto constituye una característica fundamental de la evolución de los modelos de frontera: cada nueva generación puede ampliar el universo de problemas que una aseguradora está en condiciones de resolver mediante IA. Por eso, recomendó a las compañías evitar quedar atadas a una única tecnología o proveedor, y mantener la capacidad de elegir distintos modelos según el caso de uso.
Una estrategia basada en la “opcionalidad”
Uno de los conceptos que más enfatizó Jacob fue la necesidad de que las aseguradoras mantengan abierta la posibilidad de elegir entre diferentes modelos de IA. A su entender, no todos los problemas requieren utilizar el modelo más avanzado. Para tareas sencillas pueden ser suficientes modelos anteriores, especialmente cuando ofrecen menores costos y tiempos de respuesta adecuados. Para problemas complejos, en cambio, puede ser necesario recurrir a los modelos de frontera más potentes.
“Necesitan mantener sus opciones. Tienen que poder elegir el mejor modelo de frontera de IA para cada caso de uso”, recomendó.
La misma lógica, indicó, debería aplicarse a la infraestructura tecnológica y a la capacidad de cómputo. Para las aseguradoras, la posibilidad de combinar diferentes proveedores, modelos e infraestructuras puede convertirse en una herramienta para controlar costos y evitar dependencias excesivas a medida que aumente la demanda de servicios de IA.
¿Qué pasará con los productores, brokers y liquidadores?
La expansión de la IA agéntica también puede modificar la forma en que interactúan los profesionales del seguro con la tecnología. Jacob imagina agentes capaces de recopilar información de distintas fuentes y ejecutar tareas que actualmente requieren intervención humana. Un ejemplo sería un agente que reúna automáticamente las oportunidades comerciales no convertidas y las transforme en una lista priorizada de potenciales negocios para un productor de seguros o broker. En ese modelo, la IA no necesariamente elimina al profesional. Puede convertirse en una suerte de “asistente” permanente capaz de investigar, ordenar información y preparar el terreno para que el humano tome la decisión.
“Hoy hay más de 1.000 millones de usuarios activos semanales de ChatGPT en todo el mundo”, reveló, marcando el uso intensivo y creciente de la plataforma.
Su argumento es que la interacción directa con agentes de IA anticipa una transformación más amplia, en la que los usuarios podrían dejar de entrar individualmente en cada aplicación para comenzar a interactuar con una única interfaz capaz de ejecutar tareas sobre distintas plataformas.
Dos tipos de aseguradoras
Este cambio también podría transformar la relación entre las compañías de seguros y los proveedores tecnológicos. Jacob anticipó que probablemente aparezcan dos grandes grupos de aseguradoras: aquellas que decidan abrir sus datos y capacidades para integrarse con el nuevo ecosistema de agentes, y aquellas que consideren esa apertura una amenaza y prefieran mantener sus sistemas cerrados.
El concepto de “interfaz” también aparece aquí como un punto de inflexión. El especialista explicó que cada vez utiliza menos directamente determinadas aplicaciones empresariales y que, en cambio, puede interactuar con la información a través de ChatGPT, mientras las herramientas funcionan en segundo plano.
En ese escenario, la aplicación deja de ser necesariamente el lugar donde el usuario interactúa con el servicio. La inteligencia puede quedar incorporada “por detrás” de la experiencia. Para las aseguradoras, esto plantea una cuestión estratégica: si el cliente comienza a interactuar con un agente de IA en lugar de ingresar directamente a la aplicación o sitio web de una compañía de seguros, ¿quién controla la relación con ese cliente?
La IA no como amenaza laboral, sino como aumento de capacidad
Una de las preguntas que Tony Jacob recibió del público presente en la charla estuvo relacionada con el impacto de la IA sobre el empleo en el sector asegurador, particularmente en áreas como siniestros, tradicionalmente intensivas en recursos.
“La introducción de IA no tiene que significar necesariamente una reducción de personal, tiene que significar un aumento de capacidad”, afirmó.
Como ejemplo, mencionó el caso de AIG y su utilización de IA en sus equipos de suscripción. Según el dato citado por Jacob, la tecnología permitió que sus suscriptores pudieran analizar alrededor de un 30% más de negocios, sin reducir la cantidad de profesionales. La mayor capacidad, a su vez, permitió que los equipos fueran más selectivos y pudieran concentrarse en aquellos negocios con mejores perspectivas de rentabilidad.
En siniestros, anticipó una evolución hacia procesos cada vez más fluidos y automatizados, aunque consideró que la experiencia de cliente seguirá siendo un elemento diferencial.
“Vamos a llegar a siniestros sin fricción, incluso sin intervención humana en determinados casos”, declaró, vinculando esa transformación con potenciales reducciones en costos y tiempos, y con mejoras en indicadores de satisfacción.
El verdadero obstáculo: datos, cultura y sistemas heredados
A pesar del potencial tecnológico, Jacob remarcó que el principal desafío no está necesariamente en la IA. Para él, las aseguradoras necesitan contar con una estrategia de datos clara y con información preparada para ser utilizada por los nuevos sistemas.
“El entorno de datos sigue siendo nuestro mayor desafío desde el punto de vista tecnológico”, confesó.
A esto se suma el peso de los sistemas heredados (legacy) y de los presupuestos tecnológicos destinados todavía en gran medida a mantener la infraestructura existente. Según detalló, durante años una parte muy importante de los presupuestos de IT de las aseguradoras estuvo comprometida con “mantener las luces encendidas”, dejando menos margen para financiar nuevas iniciativas de inteligencia artificial.
“El mayor obstáculo es cultural. La incorporación de IA implica modificar procesos, capacitar equipos y, sobre todo, convencer a los empleados de que la tecnología puede ser una herramienta que los haga más efectivos”, añadió.
Por eso, sugirió comenzar con casos de uso sencillos que permitan a los propios ejecutivos experimentar de primera mano con las capacidades de un agente. Uno de los ejemplos que utiliza OpenAI es un agente que funciona como una suerte de jefe de gabinete: revisa correos, agenda y comunicaciones internas y presenta cada mañana los temas más importantes que requieren atención o decisión. La idea es que una experiencia concreta y cotidiana permita reducir el temor y facilite posteriormente la incorporación de agentes en procesos mucho más complejos, como suscripción, siniestros, distribución y gestión comercial.
Latinoamérica, un mercado prioritario
La expansión geográfica de OpenAI también fue parte de la conversación. Jacob explicó que, cuando se incorporó a la compañía, su responsabilidad inicialmente estaba enfocada en Estados Unidos, pero rápidamente se amplió hacia América y otros mercados. En ese contexto, destacó particularmente el potencial de Latinoamérica y mencionó a Brasil, México, Colombia, Argentina y Chile como mercados de interés. Según reveló, OpenAI tiene previsto conformar en breve un equipo específico para la región, al considerar que allí existe un nivel significativo de innovación en seguros.
Brasil ocupó un lugar especialmente destacado en su análisis. Jacob recordó su experiencia previa en Amazon Web Services (AWS) y resaltó que el país había sido, durante ese período, uno de los mercados de seguros de mayor crecimiento de la compañía por ingresos. Pero su interés por América Latina no se limita al tamaño del mercado, sino que también está relacionado con la velocidad de innovación que observa en la región y con fenómenos como el desarrollo de las superapps y nuevos modelos de distribución.
La brecha entre los pioneros y los seguidores
Hacia el final de la charla, Jacob dejó uno de los mensajes más fuertes para las aseguradoras que todavía se encuentran en una etapa exploratoria. Según expresó, ya comienza a observarse una separación entre los primeros adoptantes de IA y el resto del mercado. En su experiencia, las compañías que están incorporando agresivamente estas tecnologías están obteniendo un valor significativamente superior de sus inversiones.
“Estamos viendo siete veces más valor de las inversiones en IA por parte de los primeros adoptantes”, manifestó, al comparar a las organizaciones que están avanzando agresivamente (early adopters) con aquellas que todavía están esperando para evaluar qué hacer (followers).
La conclusión de Jacob es que el mercado está entrando en una etapa en la que la experimentación ya no será suficiente. Algunas compañías comenzarán a obtener ventajas competitivas concretas a partir de la incorporación de IA en sus operaciones, mientras que otras tendrán que acelerar para no quedar rezagadas.
El desafío para la industrian no pasa por saber si la inteligencia artificial llegará al seguro. Para el jefe de seguros de OpenAI, ese proceso ya comenzó. La verdadera discusión pasa por qué procesos se transformarán primero, qué aseguradoras serán capaces de incorporar la tecnología a escala y cuánto valor podrán capturar aquellas que logren combinar los nuevos modelos de IA con el conocimiento específico del negocio asegurador.