COBERTURA EXCLUSIVA 100% SEGURO.- La llegada de los vehículos autónomos está obligando al mercado asegurador a replantear conceptos básicos como accidente, responsabilidad y cobertura. Y, por sobre todas las cosas, surge la pregunta… ¿Quién es responsable cuando nadie conduce?
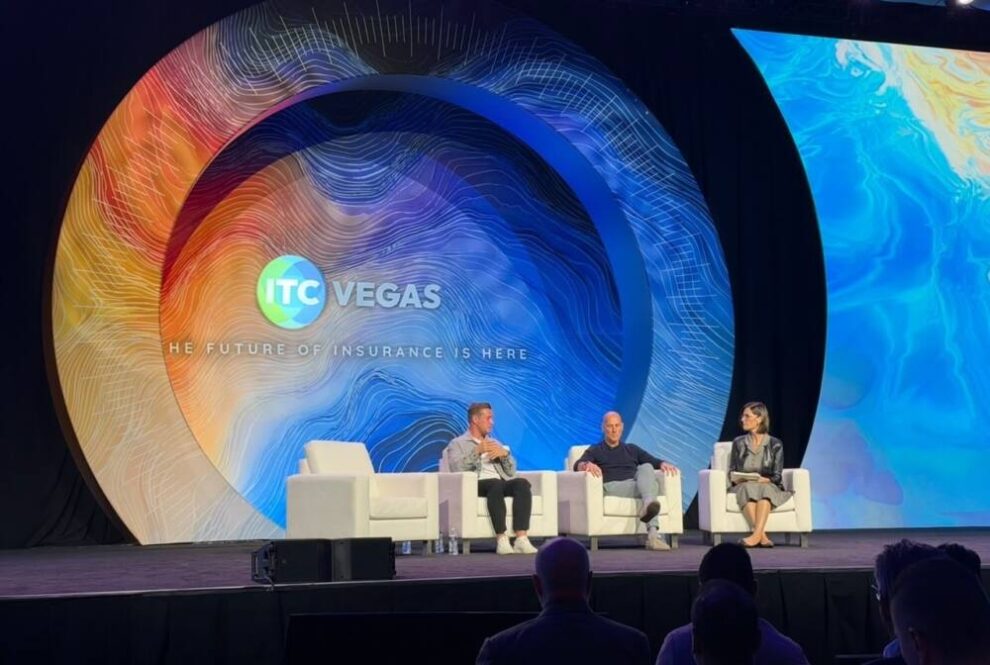
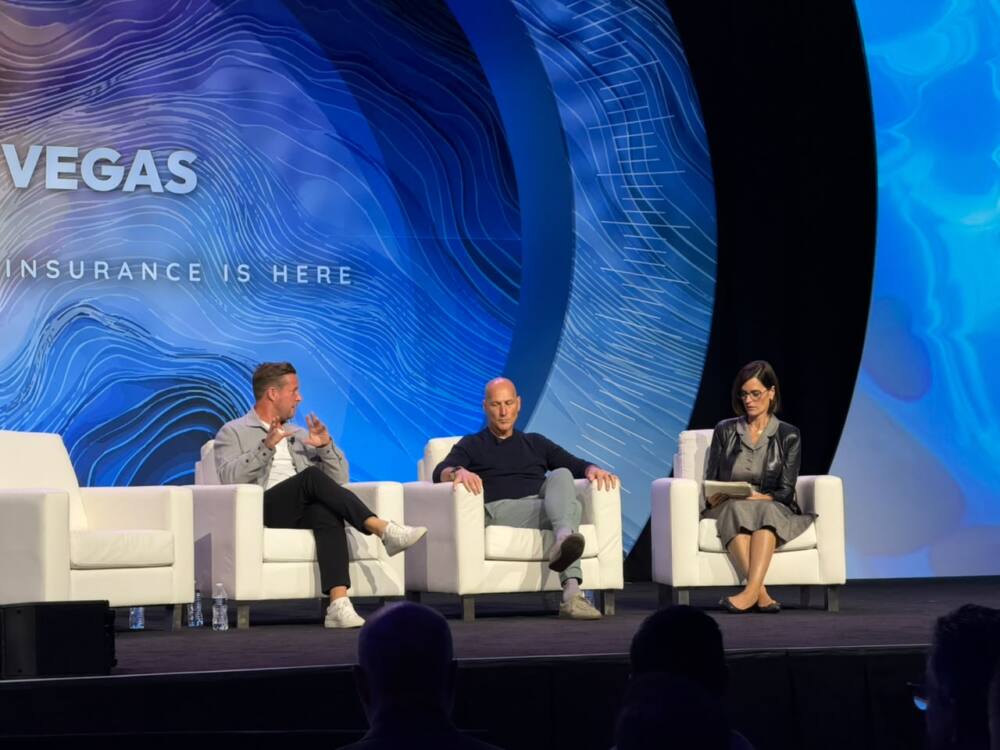
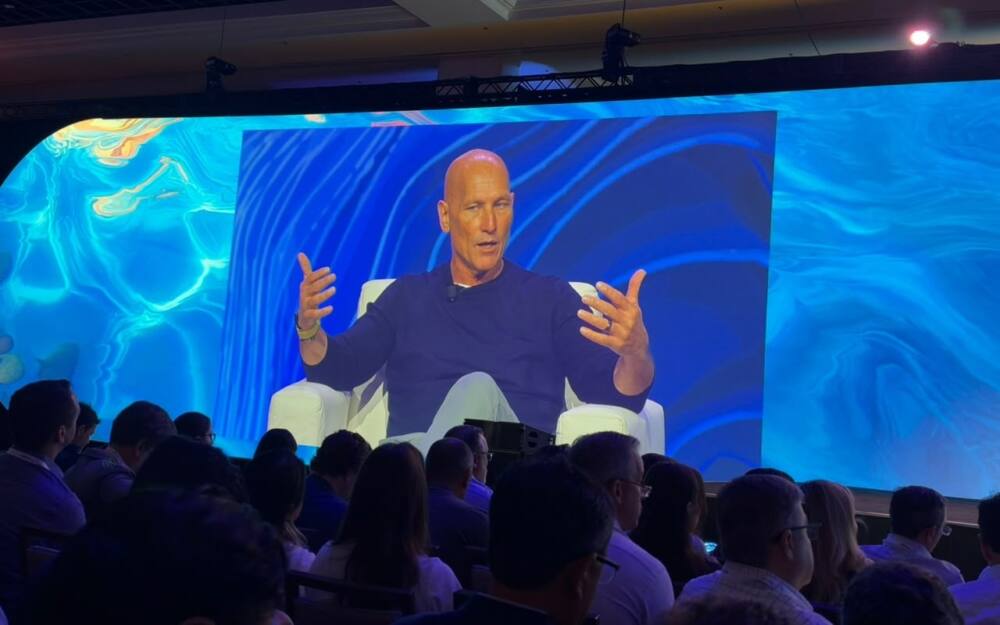
La respuesta a ese interrogante se buscó dar en una de las charlas más destacadas de la segunda jornada de ITC Vegas 2026, el miércoles 30 de septiembre, en la que participaron Andrew Robinson, CEO & Chairman del grupo asegurador Skyward Specialty, y Chris Moore, Presidente de Apollo ibott, plataforma de seguros de Lloyd’s de Londres. El panel también abordó el modelo desarrollado junto a Uber, los nuevos riesgos vinculados a la movilidad autónoma y el papel que tendrán los datos y la tecnología en la suscripción del futuro.
Cuando el “accidente” deja de ser tan sencillo
Vale destacar que ibott responde al concepto Insuring Businesses of Tomorrow, Today (asegurando los negocios del mañana, hoy), siendo una compañía que trabaja en el desarrollo de coberturas para vehículos autónomos y eléctricos, sistemas automatizados de delivery y plataformas de movilidad compartida, además de soluciones de responsabilidad civil para otros modelos de la economía digital. Uno de sus desarrollos más relevantes es el programa de seguros creado junto con el broker Marsh para los socios de Uber que utilizan vehículos autónomos a nivel global.
Para su presidente, Chris Moore, el primer problema que plantea la autonomía es conceptual: buena parte de los seguros tradicionales fueron diseñados alrededor de la idea de un accidente provocado por una persona.
“Los vehículos autónomos desafían la lógica tradicional del seguro”, sostuvo.
El ejecutivo explicó que un vehículo autónomo toma decisiones de manera intencional a partir de sus sistemas, sensores y algoritmos. Por eso, incluso la definición de accidente puede comenzar a resultar diferente.
“Si cada maniobra responde a una decisión del sistema, incluso cambia la forma de pensar qué es un accidente”, planteó.
A partir de allí aparece la pregunta central: si ya no existe un conductor humano tomando la decisión, ¿quién debe responder cuando algo sale mal? Moore enumeró algunos de los actores potencialmente involucrados: la plataforma que opera el servicio, el proveedor de tecnología autónoma, el fabricante del vehículo o incluso quien realiza su mantenimiento.
“¿Quién responde ante un siniestro? ¿La plataforma, el proveedor de tecnología, el fabricante o quien realiza el mantenimiento?”, preguntó.
El problema, por lo tanto, no consiste solamente en definir quién tiene responsabilidad, sino en evitar que esa multiplicidad de actores genere incertidumbre a la hora de determinar si un siniestro está cubierto.
“El desafío es crear coberturas integrales con la menor cantidad posible de zonas grises”, sintetizó Moore.
Una póliza diseñada para todo el ecosistema
Ese fue precisamente uno de los desafíos que, según explicaron los ejecutivos, debieron resolver en el desarrollo de la solución para Uber. Andrew Robinson recordó que el anuncio de este programa representó un desarrollo pionero y que implicó repensar prácticamente desde cero la cobertura.
“Con Uber repensamos por completo el producto asegurador para la movilidad autónoma”, afirmó.
La idea fue diseñar “una cobertura capaz de integrar a todos los actores que intervienen en ese ecosistema y crear una estructura que permita sumar distintos proveedores de vehículos autónomos a una misma plataforma”, explicó Robinson.
El objetivo de Uber, según relató, no era solamente incorporar vehículos autónomos a su negocio actual de movilidad compartida, sino construir una plataforma capaz de integrar distintos proveedores y, a partir de allí, desarrollar nuevas aplicaciones para la logística.
“Debemos construir hoy soluciones de seguro para una movilidad que no solo transformará el transporte de pasajeros, sino también toda la logística”, sostuvo Robinson.
En ese sentido, explicó que el producto fue diseñado para incorporar a todas las partes potencialmente involucradas en la autonomía. La plataforma de Uber, además, buscaba una estructura aseguradora que pudiera acompañar la incorporación de distintos proveedores de tecnología y vehículos autónomos.
De cuatro coberturas a una solución específica para la autonomía
Moore detalló cómo se tradujo esa lógica en el diseño técnico del producto. En lugar de reproducir las coberturas tradicionales de automóviles, responsabilidad civil y responsabilidad profesional de manera separada, el equipo decidió integrarlas en una única solución específica para vehículos autónomos.
“Lo que hemos hecho es casi tomar cuatro pólizas diferentes y fusionarlas en una sola. El resultado fue una póliza de responsabilidad para vehículos autónomos diseñada específicamente alrededor de la tecnología de IA y autonomía”, explicó Moore.
El cambio también alcanza la manera de determinar un siniestro. Los sensores, cámaras y demás sistemas del vehículo generan información que permite reconstruir con precisión qué ocurrió y establecer las circunstancias del hecho. Según Moore, el objetivo es que, ante un accidente, la información disponible permita determinar rápidamente cómo se produjo el evento y activar la cobertura correspondiente, reduciendo la incertidumbre asociada a la multiplicidad de actores.
Más datos, otra ecuación para el riesgo
La autonomía también introduce un elemento que puede modificar profundamente la relación entre asegurador y riesgo: la cantidad y calidad de información disponible. Robinson destacó que los vehículos autónomos pueden generar datos sobre radares, sensores, condiciones ambientales, video y otros elementos que permiten reconstruir con mucho mayor detalle lo ocurrido antes y durante un siniestro. “Estamos en la mesa con mucha más información”, explicó.
Esta disponibilidad de datos también puede modificar la discusión sobre la responsabilidad y la litigiosidad. En un accidente tradicional, buena parte de la reconstrucción depende de testimonios, peritajes y evidencia disponible después del hecho. En un vehículo autónomo, en cambio, el propio sistema puede aportar información detallada sobre su funcionamiento y sobre las circunstancias que rodearon el evento. Para Robinson, esto puede modificar una ecuación particularmente relevante en Estados Unidos, donde los costos asociados a lesiones y litigios constituyen una preocupación importante para las compañías vinculadas a la movilidad.
Al mismo tiempo, reconoció que este nuevo escenario todavía no fue completamente probado en la justicia. “Los tribunales aún no han sido puestos a prueba”, señaló en referencia a cómo evolucionará la responsabilidad jurídica cuando un vehículo autónomo esté involucrado en un accidente.
Otro de los aspectos destacados durante la charla fue el comportamiento esperado de los vehículos autónomos en materia de frecuencia de accidentes. Robinson señaló que estos vehículos presentan, según la experiencia que manejan, una frecuencia de accidentes por milla significativamente inferior a la de los conductores humanos, y que también existe la expectativa de una menor severidad de determinados siniestros. La explicación está relacionada con la capacidad de los sistemas autónomos para reaccionar ante determinadas situaciones sin los tiempos de respuesta propios de una persona.
Moore coincidió en que la tecnología puede reducir la gravedad de determinadas lesiones, justamente por su capacidad para reaccionar con mayor velocidad y evitar determinados impactos. Pero introdujo una contracara: la severidad de las pérdidas aseguradas no necesariamente seguirá una única trayectoria, porque todavía existen importantes interrogantes sobre cómo responderán los sistemas judiciales y los distintos actores cuando una tecnología autónoma esté involucrada en un accidente. Ese es uno de los puntos que, para los ejecutivos, todavía deberá ser observado a medida que estos vehículos aumenten su presencia en las calles.
El seguro como condición para habilitar la nueva movilidad
La regulación apareció también como uno de los desafíos centrales. Moore señaló que tanto la tecnología autónoma como el seguro avanzan en un contexto en el que los reguladores deben determinar bajo qué condiciones estas soluciones pueden desplegarse en distintas ciudades.
“El seguro vuelve a cumplir una función que excede la mera transferencia de riesgo: también puede actuar como mecanismo de confianza para habilitar nuevas tecnologías”, explicó Moore durante la charla.
La lógica es que las autoridades necesitan garantías respecto de la seguridad de estos sistemas y que la existencia de una cobertura aseguradora sólida puede contribuir a generar las condiciones necesarias para su implementación. El desafío para las compañías especializadas, por lo tanto, consiste en acompañar un mercado que se despliega simultáneamente en diferentes jurisdicciones y con marcos regulatorios que todavía están evolucionando.
Seguros embebidos en el vehículo autónomo
Hacia el final de la charla, Robinson planteó una posible evolución del seguro automotor frente a la autonomía. Si la frecuencia de pérdidas disminuye sustancialmente y los vehículos generan una cantidad mucho mayor de información, también puede cambiar el tamaño y la estructura del mercado tradicional de seguros para automóviles.
En ese escenario, su hipótesis es que el seguro podría integrarse directamente al vehículo y ser proporcionado por el propio fabricante durante los períodos en que el automóvil se encuentra operando en modo autónomo.
“El automóvil va a convertirse en un producto final. Cuando compres un vehículo autónomo y estés en modo autónomo, el fabricante proporcionará la cobertura y alguien como nosotros estará detrás, integrado en el vehículo con un seguro embebido”, planteó.
La idea representa un nuevo paso en la evolución del seguro embebido: la cobertura dejaría de ser necesariamente un producto separado que el consumidor contrata por fuera del vehículo para convertirse en una parte integrada de la experiencia de movilidad.
Más allá de los autos: drones, delivery y robótica
La transformación que describieron Robinson y Moore no se limita al automóvil. El mismo cambio de paradigma comienza a extenderse hacia otros ámbitos de la denominada economía de la autonomía: drones, robots de reparto, delivery automatizado y diferentes plataformas digitales.
Robinson mencionó, por ejemplo, las primeras pruebas de Amazon con los sistemas automatizados de entrega de productos. También señaló que el crecimiento del delivery de alimentos representa otro campo de expansión, con compañías como DoorDash dentro de ese ecosistema.
Así, el desafío asegurador no pasa solamente por determinar quién responde cuando un automóvil autónomo tiene un accidente. Se trata de anticipar cómo se distribuirá la responsabilidad en una economía donde cada vez más tareas serán realizadas por sistemas tecnológicos y donde el riesgo dejará de estar concentrado exclusivamente en la conducta de una persona.
Ese es, en definitiva, el cambio de frontera que planteó la charla: pasar de asegurar principalmente al conductor a construir soluciones capaces de cubrir ecosistemas completos de tecnología, plataformas, fabricantes, proveedores y operadores, con datos en tiempo real y modelos de riesgo que deberán evolucionar al mismo ritmo que la autonomía.