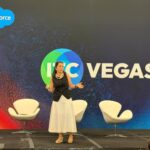
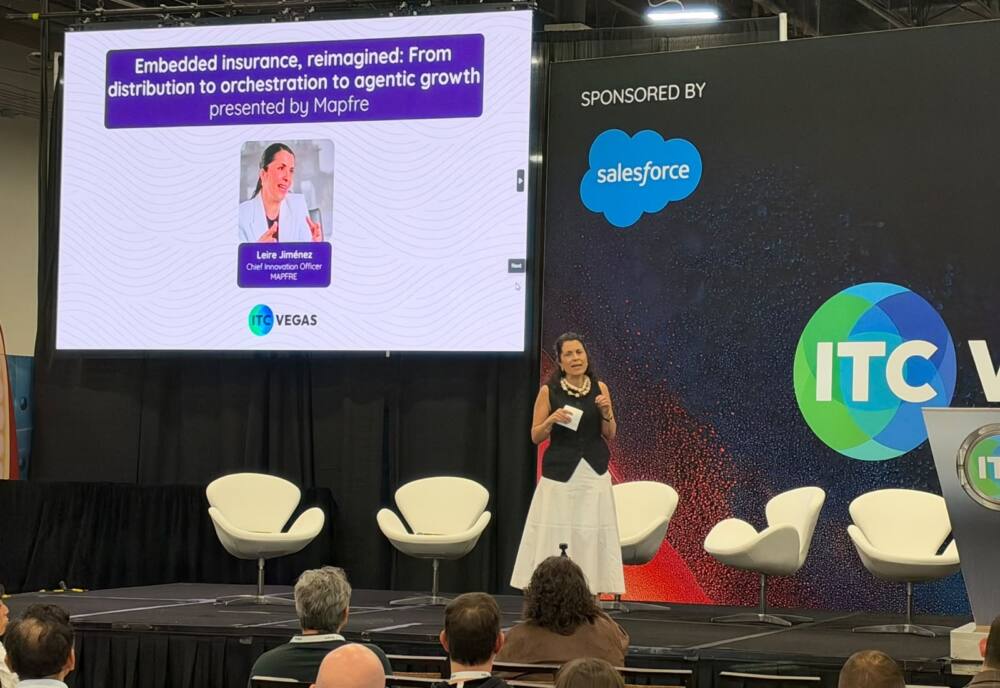
COBERTURA EXCLUSIVA 100% SEGURO.- La evolución de los seguros embebidos no se detiene y el impacto que tendrán sobre ellos los agentes de inteligencia artificial potencian su desarrollo. Durante la segunda jornada de ITC Vegas 2026, Leire Jiménez, Chief Innovation Officer de Mapfre, puso el foco en este tema y explicó que el modelo B2B2C no constituye una única fórmula de negocio, sino un proceso de transformación en la manera en que las aseguradoras llegan a sus clientes a través de difrentes socios.
El recorrido, según planteó, ya atravesó una primera etapa basada en acuerdos con partners y una segunda marcada por la aparición de los llamados “orquestadores”, mientras que ahora comienza una tercera fase impulsada por la IA agéntica.
Del partner tradicional al seguro embebido
Jiménez comenzó recordando que la distribución ha sido históricamente uno de los principales activos de las aseguradoras. Productores de Seguros, brokers y distintos tipos de socios (retailers, agencias de viajes, automotrices, etc.) permitieron ampliar el alcance del seguro y dieron lugar al crecimiento de los modelos de seguros embebidos.
Se trata de coberturas que aparecen integradas dentro del recorrido que realiza el cliente para adquirir otro producto o servicio. “Estás comprando un viaje y compras un seguro de viaje. Estás comprando un auto y compras un seguro de automóvil”, ejemplificó la ejecutiva.
Según explicó, este esquema también permitió llegar a segmentos que, en determinados mercados, probablemente no hubieran contratado un seguro de manera independiente. El producto asegurador pasó así a formar parte de una experiencia de compra más amplia, en lugar de constituir necesariamente el objetivo principal de la interacción.
Pero este primer modelo también expuso algunas limitaciones. Jiménez señaló que las aseguradoras confiaron demasiado en sus propias barreras de entrada y no siempre fueron suficientemente rápidas para integrar sus capacidades con las de los partners ni para acompañar la velocidad de evolución de estos nuevos modelos.
La aparición de los “orquestadores”
Ese espacio fue ocupado por una nueva generación de compañías que comenzaron a funcionar como intermediarias tecnológicas entre los partners y las aseguradoras. La #1 en innovación de Mapfre mencionó como ejemplos a bolttech, KIN y Cover Genius, compañías que facilitaron integraciones más rápidas y relaciones más ágiles entre los distintos participantes del ecosistema. La aparición de estos “orquestadores” permitió incorporar más tecnología, mejorar la experiencia del cliente y generar seguros embebidos basados en datos y contexto.
Las aseguradoras, frente a este fenómeno, adoptaron estrategias diferentes. Algunas se asociaron con estos actores, mientras que otras desarrollaron sus propias capacidades de integración y orquestación mediante APIs, adquisiciones o desarrollo interno. Ese proceso, sin embargo, está entrando nuevamente en una etapa de transformación con la llegada de la inteligencia artificial agéntica.
La tercera ola: cuando la IA comienza a decidir
Para Jiménez, la IA agéntica constituye una tercera ola dentro de la evolución de los seguros embebidos. Y, a diferencia de las anteriores, afecta potencialmente a todos los integrantes de la cadena.
“La IA agéntica crea una oportunidad, pero también una amenaza para todos los actores del ecosistema de seguros embebidos”, sostuvo.
La ejecutiva planteó un ejemplo concreto relacionado con los viajes. Actualmente, una agencia de viajes online o una aerolínea puede ofrecer seguros dentro del proceso de compra. Pero si un agente de IA comienza a organizar el viaje de manera autónoma, puede ser ese agente quien seleccione el hotel, la aerolínea y también el seguro. “Si mi agente de IA está armando ese viaje, va a elegir el hotel, va a elegir la aerolínea y también va a elegir el paquete de seguros”, explicó, lo que puede alterar no sólo la venta del seguro de viaje, sino toda la cadena de valor asociada al viaje.
El cambio, por lo tanto, no consiste simplemente en incorporar una nueva tecnología a los canales existentes. La IA puede modificar quién interactúa con el cliente, quién toma las decisiones y quién determina qué producto termina formando parte de esa experiencia.
Más personalización, pero también más competencia
Al mismo tiempo, Jiménez destacó el potencial de los agentes de IA para generar productos aseguradores mucho más relevantes y personalizados.
“En los seguros embebidos, la IA va a permitir crear productos mucho más relevantes y personalizados, porque el agente del cliente conocerá mejor qué necesita y qué está buscando”, justificó.
La diferencia estaría en que el agente de IA que representa al cliente podría disponer de un conocimiento mucho más profundo de sus necesidades y preferencias que el que actualmente posee una aseguradora o incluso el partner que comercializa el seguro.
Esto abre la posibilidad de adaptar la protección a cada situación concreta, pero también cambia radicalmente las relaciones entre socios, orquestadores y compañías de seguros. Al mismo tiempo, aparecen nuevos jugadores cuya actividad está basada desde el inicio en la inteligencia artificial.
No todos los clientes delegarán sus decisiones en un agente
Jiménez también puso un límite a las expectativas sobre la velocidad de adopción de estos nuevos modelos. No planteó un escenario en el que todos los consumidores abandonen de manera inmediata las formas tradicionales de interacción. Por el contrario, consideró que durante los próximos años convivirán diferentes comportamientos, por lo que habrá clientes que continúen comprando un seguro embebido en un concesionario; otros utilizarán la IA para investigar, comparar opciones y completarán la contratación por sus propios medios; también habrá quienes deleguen completamente en un agente de IA la búsqueda y adquisición de determinadas coberturas; y los que sigan confiando en el asesoramiento de un intermediario.
“Las aseguradoras deberemos estar preparadas para participar en todos esos escenarios, sin asumir que existirá una única forma de relacionarse con el consumidor”, aclaró la ejecutivo de Mapfre.
El desafío de no quedar fuera de la relación con el cliente
Uno de los principales riesgos que identificó Jiménez es que la expansión de los agentes de IA termine desplazando a los seguros embebidos de la relación directa con el cliente. Para evitarlo, las aseguradoras deberán profundizar la colaboración con partners y orquestadores, compartir datos y trabajar incluso con compañías que, en determinados contextos, pueden ser también competidoras.
Pero la ejecutiva planteó además una definición estratégica: las compañías no podrán pretender estar en todos los lugares y ofrecerlo todo para todos.
“Las compañías de seguros van a tener que elegir dónde quieren pertenecer en este nuevo ecosistema”, puntualizó.
Eso implica identificar fortalezas y debilidades, definir con qué actores resulta conveniente trabajar y seleccionar aquellos socios estratégicos que puedan tener mayor relevancia en el nuevo escenario.
Contexto, perfil del cliente y geografía
En este punto, Jiménez identificó distintos factores que pueden determinar qué relaciones y modelos de distribución tendrán mejores perspectivas.
Uno de ellos es el contexto. Mientras algunos socios vinculados a bienes y experiencias físicas pueden conservar una interacción presencial difícil de sustituir completamente por un agente de IA, otros negocios esencialmente digitales (como las agencias de viajes online) pueden enfrentar una transformación mucho más profunda.
También será relevante el perfil socioeconómico y etario de los clientes. Algunos consumidores seguirán prefiriendo contratar a través de marcas y personas en los que confían, sin delegar completamente sus decisiones en una inteligencia artificial.
La geografía constituye otro elemento determinante. Jiménez remarcó que el impacto no será necesariamente igual en todos los mercados: mencionó, por ejemplo, las diferencias entre determinados modelos de microseguros en Latinoamérica y productos de mayor valor en Europa.
De aseguradoras participantes a aseguradoras relevantes
Hacia el final de su exposición, la especialista planteó el desafío de fondo para la industria y es que otros actores controlen la relación con el cliente. Las aseguradoras ya se adaptaron a la primera ola de partnerships y posteriormente a la aparición de los orquestadores. Ahora deberán volver a adaptarse a la etapa de la IA agéntica.
“Si queremos sobrevivir como algo más que meros aseguradores, y todavía queremos ser relevantes en la relación con los clientes, tenemos que ser muy selectivos con quién elegimos trabajar”, resaltó.
Esto implica, según la ejecutiva, adoptar la IA allí donde sea necesario, seleccionar estratégicamente las relaciones y mantener el servicio como una parte relevante de la propuesta de valor. Al mismo tiempo, la marca y las relaciones construidas con partners, orquestadores y clientes deberán seguir siendo activos centrales para las aseguradoras.