Durante la última década, cuando una aseguradora hablaba de modernización, generalmente se refería al reemplazo de sistemas legacy por un core moderno basado en la nube y bajo un modelo de software como servicio (SaaS). Esa estrategia continúa siendo necesaria, pero la irrupción de la inteligencia artificial (IA) agéntica está cambiando las reglas del juego.
Ese es el punto de partida del artículo de McKinsey “Pause, pivot, or accelerate: SaaS in the age of agentic AI”, que plantea una pregunta central para las compañías que actualmente están invirtiendo (o ya comprometieron grandes presupuestos) en proyectos de modernización: ¿conviene acelerar, pausar o cambiar de rumbo? La conclusión de los especialistas es clara: el core moderno sigue siendo una pieza fundamental, pero dejó de ser la meta final. El verdadero valor estará en lo que las aseguradoras sean capaces de construir sobre esa nueva arquitectura.
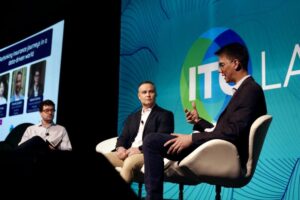
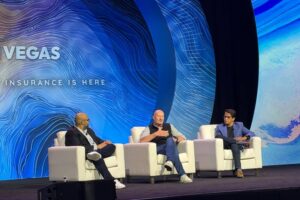
La conversación, moderada por Sanjay Kaniyar, socio de McKinsey, reunió a John Mullen, presidente de Guidewire; Caty Rea, vicepresidenta de Bessemer Venture Partners; y Lance Senoyuit, director senior y asesor ejecutivo del sector de servicios financieros en SAP. Los tres coincidieron en que la IA agéntica no elimina la necesidad de modernizar los sistemas centrales, sino que eleva las expectativas sobre qué debe permitir esa modernización.
El nuevo destino de la modernización
Para John Mullen, las aseguradoras deben avanzar hacia un futuro basado en agentes de IA, pero sin abandonar la modernización de sus sistemas centrales. La diferencia está en que ahora deben pensar desde el comienzo en cuál será el destino arquitectónico de esa transformación.
El ejecutivo de Guidewire sostuvo que las compañías deberían apuntar a un core abierto y confiable, que permita integrar agentes desarrollados tanto internamente como por terceros. La IA puede reducir el tiempo y el costo de determinadas tareas de modernización, pero no elimina la necesidad de actualizar los sistemas centrales.
Caty Rea coincidió con ese diagnóstico, aunque puso el foco en el nuevo valor que puede construirse una vez alcanzada esa base tecnológica.
“Migrar a un core moderno y a la nube sigue siendo necesario… pero ya no es suficiente”, afirmó Rea.
Según la ejecutiva de Bessemer Venture Partners, los agentes necesitan APIs y acceso tanto a datos estructurados como no estructurados. Pero, a partir de allí, aparece una oportunidad mucho mayor: los agentes pueden hacerse cargo de líneas completas de trabajo y no solamente automatizar pasos individuales de un proceso. Por eso, la modernización del core debe entenderse como una plataforma sobre la cual se construye una nueva capa de capacidades.
De resolver sistemas legacy a competir a mayor velocidad
Los argumentos tradicionales para reemplazar sistemas antiguos (mantenimiento, seguridad, obsolescencia tecnológica, configurabilidad y velocidad para lanzar productos) siguen vigentes. Lo que cambió, según Mullen, es la presión competitiva.
Durante años, eran principalmente los responsables de tecnología quienes advertían a los directorios sobre los riesgos de mantener sistemas antiguos. Ahora, la presión llega desde la propia estrategia de negocio: las aseguradoras necesitan moverse más rápido para competir.
Esto resulta especialmente relevante en seguros personales, donde la capacidad para modificar precios y lanzar productos rápidamente puede convertirse en una ventaja competitiva. Mantener sistemas que dificulten esos cambios mientras se intenta incorporar IA puede generar, además, una nueva acumulación de deuda tecnológica.
Rea agrega que la propia IA puede modificar la ecuación económica de una migración. Procesos históricamente costosos (como el mapeo de datos, la generación de pruebas, la configuración y determinadas tareas de migración) pueden acelerarse mediante IA, reduciendo algunos de los obstáculos que tradicionalmente hacían más difícil abandonar los sistemas legacy.
De esta manera, la discusión deja de ser únicamente cuánto cuesta migrar hacia un nuevo core y pasa a considerar qué capacidades adicionales puede habilitar esa inversión.
Los costos no desaparecen: cambian de lugar
Uno de los puntos más interesantes de la conversación está relacionado con la economía de la IA. Para Lance Senoyuit, la llegada de sistemas agénticos no significa necesariamente que los costos tecnológicos vayan a caer.
“Los costos cambian de lugar, no necesariamente disminuyen”, explicó el ejecutivo de SAP.
La implementación puede efectivamente abaratarse: migración, generación de pruebas y mapeo de campos son tareas en las que la IA puede aportar eficiencia. Sin embargo, el costo de operación adquiere una estructura diferente.
El modelo deja de estar centrado exclusivamente en licencias, módulos o cantidad de usuarios y empieza a incorporar consumo de cómputo, tokens, orquestación y nuevas funciones de gobernanza. Por eso, Senoyuit advierte que las aseguradoras deberán ser mucho más rigurosas a la hora de construir sus casos de negocio.
No alcanza con demostrar que una solución basada en IA es técnicamente posible. Habrá que justificar su utilización a partir de resultados concretos: reducción de días necesarios para resolver un siniestro, menor cantidad de excepciones, ahorro de software u otras mejoras operativas cuantificables.
El verdadero premio está en cambiar la experiencia
Para Mullen, el riesgo consiste en utilizar la IA solamente para obtener pequeñas mejoras de eficiencia. Si las compañías se limitan a automatizar etapas aisladas de procesos existentes, el resultado puede ser simplemente un desplazamiento de costos, con beneficios decrecientes.
Por eso, el ejecutivo de Guidewire plantea una ambición mayor:
“El verdadero premio reside en reinventar los modelos de interacción que se ofrecen a productores y clientes”.
Esto implica pasar de procesos diseñados alrededor de formularios, campos y workflows a otros centrados en decisiones e información. En el caso de los siniestros, por ejemplo, la experiencia del liquidador tradicionalmente estuvo determinada por un flujo de trabajo y una sucesión de campos que completar. Con la IA, ese workflow puede pasar a un segundo plano mientras adquieren protagonismo el contexto disponible y las decisiones que deben tomarse.
La transformación, por lo tanto, no consiste simplemente en colocar un agente de IA encima de un proceso existente, sino en preguntarse cómo debería funcionar ese proceso si la tecnología pudiera interpretar el contexto, reunir información y ejecutar determinadas acciones de manera autónoma.
¿Qué debe quedar dentro del core?
La expansión de la IA agéntica abre otra discusión: qué capacidades deberían permanecer dentro del sistema central de la aseguradora y cuáles pueden desarrollarse por fuera, mediante una capa de orquestación o aplicaciones propias.
La respuesta de Senoyuit es deliberadamente híbrida. Como regla general, aquello que una aseguradora deba defender frente a un regulador, auditor o tribunal debería permanecer dentro del sistema de registro. Allí ubica, entre otras funciones, el reporte regulatorio y el subledger.
En cambio, las actividades que requieren mayor velocidad de innovación —como nuevos productos, personalización de portales para productores o determinadas experiencias de clientes— pueden desarrollarse fuera del core, siempre que exista una gobernanza adecuada de las APIs.
El especialista de SAP también plantea una advertencia relevante: cada personalización del core puede convertirse en un obstáculo para la IA. Lo que se modifica de manera particular puede quedar fuera del contexto que los agentes son capaces de interpretar. Además, las definiciones y el lenguaje utilizados en pólizas, siniestros y finanzas deben mantener coherencia semántica para que los agentes puedan operar correctamente.
Mullen lleva el argumento un paso más allá. En seguros, sostiene, el core no puede ser tratado como una commodity tecnológica más. Tiene un peso estratégico particular porque concentra buena parte del contexto necesario para comprender cómo se presenta y entrega un producto al cliente y porque debe ser explicable ante los reguladores.
“En seguros, el contexto es fundamental… y la gran mayoría de ese contexto está dentro del core”, advirtió.
Por eso, la arquitectura debe permitir mantener esa continuidad contextual entre el core y las aplicaciones que operan en el perímetro de la organización.
No todo necesita IA generativa
Otro de los mensajes que surge del panel es que la llegada de la IA agéntica no implica que todas las herramientas tecnológicas existentes deban ser reemplazadas.
Rea advierte que cuando se habla de IA actualmente suele pensarse principalmente en IA generativa, pero no todos los procesos necesitan ese tipo de tecnología. Para workflows determinísticos, las reglas de negocio tradicionales, el machine learning y la ciencia de datos continúan siendo herramientas muy eficaces.
Mullen coincide y pide no subestimar el machine learning tradicional. A su entender, debería convertirse en una capacidad fundamental dentro del conjunto de productos y operaciones de una aseguradora.
La clave, en definitiva, no está en adoptar la tecnología más nueva por el simple hecho de que exista, sino en diseñar una arquitectura abierta, accesible mediante APIs y capaz de incorporar nuevas herramientas a medida que evolucionen.
¿Construir o comprar? La respuesta ahora es “construir con”
La irrupción de la IA también está modificando uno de los debates clásicos de la transformación tecnológica: construir versus comprar. Si la IA permite desarrollar software más rápido y barato, ¿tiene sentido que las aseguradoras vuelvan a construir internamente capacidades que antes compraban a proveedores SaaS?
Para Mullen, la discusión está evolucionando hacia una tercera alternativa: “construir con”, es decir, construir en conjunto con los proveedores.
Eso requiere que los proveedores de software garanticen que sus plataformas sean abiertas, confiables y capaces de permitir la integración con APIs y con el Model Context Protocol (MCP). También deben evitar que las aseguradoras queden atrapadas en decisiones irreversibles a medida que evolucionan los sistemas subyacentes.
Rea, por su parte, considera que el modelo tradicional de construir y comprar seguirá vigente. Un sistema de administración de pólizas o un ERP no puede simplemente “vibe-codearse”: son plataformas desarrolladas durante años y sujetas a exigencias de evaluación, mantenimiento, cumplimiento normativo y auditoría.
La recomendación es entonces conservar el core y utilizar las capacidades internas para desarrollar una capa de diferenciación específica de cada compañía, especialmente en aquellos procesos que pueden generar ventajas competitivas.
Senoyuit resume el problema desde otra perspectiva con una de las frases más contundentes de la conversación:
“Construir nunca fue la parte más cara. Ser propietario sí lo es”.
El ejecutivo advierte que una aseguradora puede desarrollar internamente un excelente portal o agente con un pequeño equipo, pero quedar expuesta cuando esas personas dejan la organización. Sin documentación, pruebas y un ciclo de vida definido, la solución puede transformarse rápidamente en deuda tecnológica.
El desafío de administrar una “flota” de agentes
La proliferación de agentes será otro de los grandes desafíos. Las aseguradoras podrán tener agentes desarrollados internamente, agentes comprados a terceros y agentes incluidos dentro de las plataformas SaaS.
Senoyuit propone pensar esa estructura en tres niveles: la persona, el asistente de IA y los agentes. El ser humano diseña y desarrolla; el asistente coordina; y los agentes ejecutan. Su recomendación es tratar a cada nuevo agente como si fuera un nuevo empleado: debe recibir contexto, tener un alcance definido, poder ser revocado y contar con registros de auditoría y trazabilidad que permitan conocer, incluso años después, qué decisión tomó y por qué.
Para Mullen, allí aparece precisamente la importancia de la plataforma y de una capa de orquestación capaz de administrar múltiples agentes. Los proveedores deberían ofrecer herramientas para construir agentes con determinadas reglas de seguridad, pero sin obligar a los clientes a utilizar exclusivamente sus propias soluciones. El objetivo es que los agentes puedan consumir y aportar contexto al core.
Guidewire, según explicó Mullen, desarrolló durante el último año un entorno de desarrollo para sus clientes cuyos primeros resultados muestran una eficiencia de entre 40% y 50% en consumo de tokens y rendimiento real frente a la utilización directa de grandes modelos de lenguaje.
Rea también considera crítica esa capa de orquestación porque el ecosistema tecnológico está evolucionando rápidamente: cambian los modelos, aparecen nuevas herramientas de terceros y los propios proveedores de core incorporan capacidades de IA.
¿Qué hacer si la aseguradora ya está migrando?
La pregunta probablemente más relevante para buena parte del mercado es qué ocurre con aquellas compañías que ya están en medio de una migración y que ahora observan cómo la IA agéntica está modificando las expectativas sobre la arquitectura futura. La respuesta de los tres especialistas no es detener automáticamente los proyectos.
Mullen sostiene que el “punto de llegada” efectivamente cambió, pero que un core moderno, confiable y sin decisiones arquitectónicas irreversibles continúa siendo necesario. Lo que cambió es el premio que se busca obtener: ya no se trata solamente de eficiencia tecnológica, sino de transformar el trabajo, los procesos y los servicios.
Senoyuit propone incluso revisar en qué se gastan los recursos durante las etapas finales de una migración. En lugar de dedicar tiempo y presupuesto a reproducir exactamente las pantallas del sistema anterior, recomienda priorizar el modelo de datos y la cobertura de APIs. “Las pantallas tienen la vida útil restante más corta de todo el programa”, plantea. Por eso, las aseguradoras deberían exigir paridad de APIs durante la migración, cuando todavía tienen capacidad de negociación con sus proveedores.
Y deja una advertencia especialmente significativa: “pausar y reevaluar” no debería convertirse en una forma de postergar decisiones. Si la arquitectura elegida es realmente incorrecta, hay que detener el proyecto; si es correcta, hay que terminarlo, pero modificando lo que se construye durante el resto del camino.
Rea coincide en que no tiene sentido esperar a que el escenario de IA se estabilice. No va a hacerlo. Los agentes necesitan datos limpios y conexiones que, precisamente, proporciona un core moderno.
Por eso, la recomendación final es contundente: no pausar la modernización esperando el futuro de la IA, sino rediseñar el objetivo de esa modernización a partir de lo que la IA ya permite hacer.
La nueva frontera: modernizar para poder reinventar
El planteo de McKinsey deja así una conclusión relevante para la industria aseguradora. La discusión ya no es si las compañías necesitan migrar desde sistemas legacy hacia arquitecturas modernas y la nube. Esa necesidad permanece. Lo que cambia es la definición de éxito.
Un core moderno deja de ser el destino y pasa a ser la infraestructura sobre la cual se construye una aseguradora preparada para operar con IA agéntica. La verdadera ventaja competitiva aparecerá cuando esa base permita rediseñar procesos, transformar las experiencias de productores y clientes, utilizar agentes de manera coordinada y tomar decisiones a partir de un contexto mucho más amplio.
En otras palabras, la modernización tecnológica ya no termina cuando se completa una migración: ahí empieza la siguiente etapa de la transformación aseguradora.