ENTREVISTA 100% SEGURO.- En un mercado donde la experiencia del asegurado ya no termina en la venta de una póliza, la cobranza adquiere un rol cada vez más estratégico. Eso lo tiene en claro Debi, fintech mendocina fundada en 2015, que trabaja precisamente sobre ese punto: automatizar y optimizar los cobros recurrentes y débitos automáticos. La compañía cuenta actualmente con un centenar de clientes, entre ellos aseguradoras, y lleva procesadas más de 50 millones de transacciones por un volumen de 200 millones de dólares.
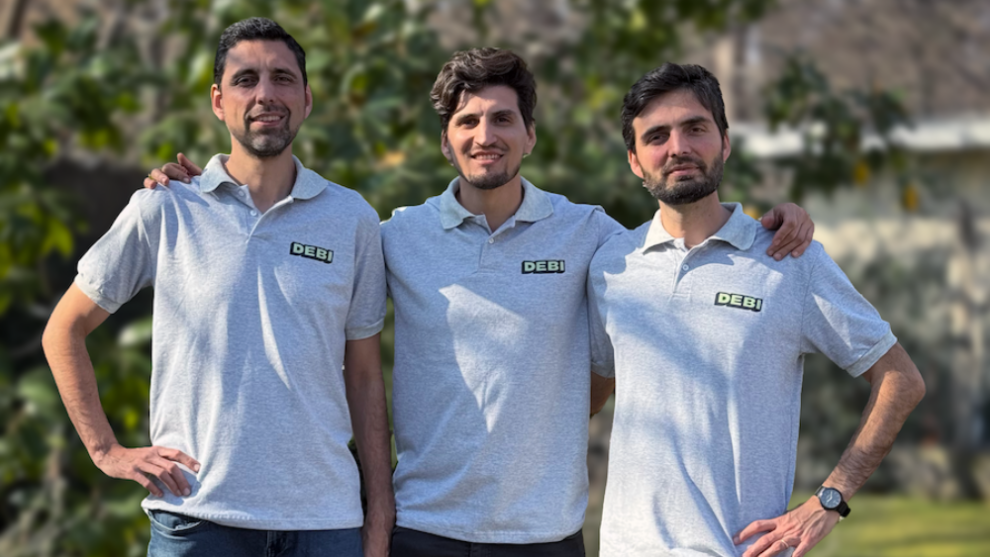
Para conocer cómo está cambiando este proceso y qué oportunidades abre la tecnología, dialogamos con sus tres fundadores, los hermanos Santiago, Fernando y Juan Pablo del Peral, quienes se desempeñan como CEO, CPO y CTO de Debi, respectivamente. Los ejecutivos analizan la evolución de la cobranza en el mercado asegurador; explican cómo una gestión inteligente de los pagos puede impactar en la recaudación, los costos y la retención de asegurados; abordan las causas y consecuencias de los débitos rechazados; y cómo la automatización, los algoritmos, la IA y las integraciones en tiempo real pueden dar paso a un modelo de cobranza más predictivo y conectado con el resto del ciclo de vida de la póliza.
Una nueva mirada sobre un proceso que puede dejar de ser operativo para convertirse en una fuente de información estratégica, capaz de mejorar la cobrabilidad, anticipar bajas involuntarias y fortalecer la relación con los asegurados.
100% SEGURO: La cobranza es un aspecto central para cualquier actividad basada en pagos recurrentes, aunque muchas veces queda relegada frente a otros procesos comerciales. ¿Qué importancia tiene actualmente una gestión eficiente de los débitos automáticos para las compañías de seguros?
Santiago del Peral: En seguros, la cobranza no es un proceso administrativo, es parte del producto. Una póliza sin pago efectivo es una cobertura sin sustento real, y eso tiene implicancias que van mucho más allá del ingreso del mes. Sin embargo, durante años el foco de las compañías estuvo en la adhesión, en el precio y en la experiencia de venta, mientras que la cobranza quedaba resuelta con procesos que funcionaban razonablemente bien en un contexto más simple.
Ese contexto cambió. Hoy el asegurado paga con múltiples medios, cambia de tarjeta con frecuencia, opera desde el celular, y espera respuestas inmediatas cuando algo falla. Y el mercado se puso mucho más competitivo: la retención de la cartera se juega en la fricción operativa tanto como en el precio de la prima. En ese escenario, una gestión eficiente del débito automático dejó de ser una tarea del back office para convertirse en una palanca directa de rentabilidad y de retención. Las aseguradoras que lo entienden están construyendo una ventaja concreta sobre las que todavía tratan la cobranza como algo que se resuelve al final del mes.
100% SEGURO: ¿Cuáles son las principales causas por las que un débito automático puede ser rechazado y qué consecuencias puede generar para una aseguradora no detectar o gestionar rápidamente esos pagos fallidos?
Juan Pablo del Peral: Las causas son variadas y cada una pide una respuesta distinta. Las más frecuentes son fondos insuficientes, tarjetas vencidas, límites superados, tarjetas bloqueadas o dadas de baja, y datos mal capturados en el alta como números de tarjeta con un dígito cambiado, CBU que no corresponde al titular o cuentas cerradas. Cada uno de estos motivos deja una huella distinta en la respuesta del banco o del adquirente, y por eso no se puede tratar a todos como si fueran lo mismo.
El problema no es tanto que existan rechazos porque es esperable en cualquier cartera recurrente, sino no leer bien qué está pasando. Cuando una aseguradora no detecta rápido el motivo real, aparecen tres consecuencias concretas. La primera es la pérdida directa del ingreso: sin diagnóstico, la probabilidad de recupero cae fuerte. La segunda es la baja involuntaria del asegurado, que en muchos casos ni siquiera sabe que su tarjeta falló hasta que necesita usar la cobertura. Y la tercera, menos visible pero muy relevante, es el impacto sobre la relación con el adquirente: reintentar mal, en el momento equivocado o sobre motivos que no admiten reintento, deteriora las métricas de calidad y termina traduciéndose en costos adicionales de procesamiento.
100% SEGURO: En seguros, un problema de cobranza puede tener implicancias que van más allá de la pérdida de un ingreso y afectar incluso la vigencia de una cobertura o la relación con el asegurado. ¿Cómo puede la tecnología ayudar a anticipar estas situaciones y mejorar la experiencia del cliente?
Fernando del Peral: El caso más doloroso en seguros es el asegurado que descubre que no tiene cobertura en el peor momento posible: cuando la necesita. Y muchas veces ese escenario no arrancó con una decisión de dar de baja la póliza. Arrancó con un débito rechazado que nadie gestionó a tiempo, seguido de un reintento fallido, seguido de una notificación que el asegurado no vio, seguido de una baja automática al segundo o tercer mes. Toda esa cadena es evitable.
La tecnología permite intervenir antes de que se rompa el vínculo. Podemos detectar patrones de rechazo que anticipan una baja probable. Por ejemplo, un asegurado cuya tarjeta empezó a fallar en cierto ciclo del mes y activar una comunicación oportuna: pedirle que actualice el medio de pago desde su celular, antes de que ocurra el corte. Podemos rotar automáticamente al canal de cobro con mayor probabilidad de éxito para ese perfil. Y podemos darle al equipo de la aseguradora visibilidad temprana de los casos en riesgo, para que puedan actuar comercialmente en lugar de reaccionar administrativamente.
El resultado es doble: la compañía retiene al asegurado, y el asegurado no tiene la mala experiencia de perder la cobertura por un problema que no vio venir. Esa es la diferencia entre una cobranza que ejecuta y una cobranza que cuida al cliente.
100% SEGURO: Tradicionalmente, muchas compañías administraron las presentaciones, los rechazos y los reintentos mediante procesos manuales o sistemas fragmentados. ¿Qué limitaciones presenta ese modelo y qué cambia cuando el ciclo completo de cobranza se gestiona de manera automatizada?
Juan Pablo del Peral: El modelo tradicional tiene tres limitaciones estructurales. La primera es que fragmenta la información: cada adquirente y cada banco entrega su propio archivo, con su propio formato, en sus propios tiempos. El equipo de administración termina consolidando planillas para tener una foto que, cuando llega, ya está desactualizada. La segunda es que ejecuta reglas fijas como “reintentar cada 5 días” o “presentar el día 10 de cada mes”, sin ajustarse al motivo real del rechazo ni al comportamiento del medio de pago. La tercera es que separa la decisión operativa de la decisión estratégica: las personas que ven los rechazos no siempre son las mismas que definen la política de cobranza.
Cuando el ciclo se gestiona de manera automatizada y unificada, cambia todo eso. La información se consolida en tiempo real. Las reglas dejan de ser fijas y pasan a depender del contexto de cada pago: qué gateway usar, en qué momento reintentar, cuándo detenerse. Y el equipo puede pasar de tareas repetitivas como cargar archivos, conciliar o reintentar a mano, a tareas de mayor valor como monitorear indicadores, ajustar estrategias por segmento y trabajar la retención de los asegurados en riesgo. Es un cambio de escala y de foco al mismo tiempo.
100% SEGURO: Debi utiliza tecnología especializada para identificar los motivos de rechazo, definir estrategias de reintento y encontrar el momento más adecuado para volver a presentar cada pago. ¿Cómo funciona ese proceso y qué variables analiza la plataforma para aumentar la cobrabilidad?
Juan Pablo del Peral: La lógica es la de un orquestador de pagos. Cuando un cobro entra al sistema, Debi decide por dónde procesarlo eligiendo entre los distintos gateways y bancos con los que la aseguradora tiene convenio, en función de qué combinación tiene la mayor probabilidad de éxito para ese caso puntual. Si el pago se rechaza, entra en juego el algoritmo de reintentos. Y ese algoritmo no reintenta más veces: reintenta mejor.
¿Qué mira? Varias cosas al mismo tiempo. El motivo específico del rechazo ya que como venimos explicando, no es lo mismo “fondos insuficientes” que “tarjeta bloqueada”, la red y el banco emisor de la tarjeta, el historial de comportamiento de ese medio de pago, la hora del día y el día del mes, la respuesta que dio el gateway original y las respuestas que suelen dar otros gateways para casos similares. Con esas variables decide tres cosas: si vale la pena reintentar, cuándo hacerlo y por qué canal.
En la práctica, esto significa que un mismo pago puede reintentarse por un adquirente distinto al que lo procesó originalmente, en un momento del mes distinto al del intento anterior. Y significa también que ciertos rechazos se descartan directamente porque el motivo indica que insistir solo genera costos y penalizaciones sin probabilidad real de recupero. Ese criterio, ejecutado de forma consistente sobre volúmenes grandes, es el que permite recuperar aproximadamente uno de cada tres pagos que en un flujo tradicional se habrían dado por perdidos.
100% SEGURO: Desde la compañía indican que pueden recuperar aproximadamente uno de cada tres pagos rechazados. ¿Qué impacto concreto puede tener esa mejora sobre los ingresos, los costos operativos y la previsibilidad financiera de una aseguradora?
Santiago del Peral: Es una mejora que se ve en tres dimensiones distintas al mismo tiempo, y por eso el impacto suele sorprender a los equipos financieros.
En ingresos, la lectura es directa. Una cartera de pólizas mensuales con una tasa de rechazo típica del 20% al 40% tiene, en el modelo tradicional, una pérdida efectiva importante mes tras mes. Recuperar un tercio de esos rechazos representa varios puntos porcentuales de recaudación adicional sobre la misma cartera, sin cambiar el producto ni sumar asegurados. En los clientes con los que trabajamos vemos mejoras en el orden del 10% en la recaudación total. En una compañía con volúmenes de seguros, eso es material.
En costos operativos, el impacto viene por dos lados. Por un lado, se reduce el trabajo manual del equipo administrativo, que deja de dedicar horas a conciliar archivos y reprocesar pagos. Por otro, se reducen los recargos de los adquirentes por mala calidad operativa, un costo que muchas compañías no tienen del todo visualizado.
Y en previsibilidad financiera, que quizás sea lo más subestimado, se gana algo que en seguros vale mucho: la caja del mes deja de depender de cuántas horas puso el equipo a reintentar a mano, y pasa a ser un flujo mucho más predecible, con desvíos menores. Eso hace más simple planificar reservas, inversiones y decisiones comerciales.
100% SEGURO: Más allá de recuperar pagos, ¿qué información y métricas puede obtener una compañía a partir del análisis de su cobranza? ¿Cómo pueden esos datos utilizarse para tomar mejores decisiones, segmentar clientes y diseñar estrategias de prevención?
Fernando del Peral: Cada intento de cobro genera información valiosa, y la mayoría de las aseguradoras no la están aprovechando. Cuando la cobranza está unificada en una sola plataforma, aparecen métricas que antes estaban dispersas: tasa de aprobación por adquirente, tasa de recupero por motivo de rechazo, comportamiento por red de tarjeta, patrones de fallo por segmento de cartera, días y horarios óptimos de presentación por perfil de asegurado.
Con esa información se pueden tomar decisiones que exceden a la cobranza. Se puede segmentar la cartera por riesgo real de rechazo y ajustar la estrategia de retención en consecuencia. Se puede identificar qué combinaciones de medio de pago y perfil de asegurado tienen la retención más alta, y usar ese conocimiento en la etapa de suscripción. Se puede detectar tempranamente asegurados en riesgo de baja involuntaria y activar comunicaciones proactivas, no reactivas. Se puede medir el impacto de campañas de actualización de datos, y saber cuáles funcionan mejor por segmento.
En seis años operando cobros recurrentes vimos que las compañías que aprovechan estos datos empiezan a tomar decisiones comerciales que antes no eran posibles. La cobranza deja de ser una función administrativa y se convierte en una fuente de inteligencia sobre la cartera. Ese es un cambio de rol, no solo de tecnología.
100% SEGURO: Para cerrar, ¿cómo imaginan la evolución de la cobranza en el mercado asegurador durante los próximos años y qué lugar ocuparán la automatización, la IA y la integración en tiempo real con los sistemas de las compañías?
Santiago del Peral: Creemos que la cobranza va a dejar de pensarse como un proceso separado y va a integrarse cada vez más profundamente con el resto del ciclo de vida del asegurado. Hoy, en muchas compañías, la información de adhesión, cobranza y siniestros vive en sistemas distintos, con integraciones parciales. En los próximos años vamos a ver aseguradoras que operen con información unificada en tiempo real: el momento en que un asegurado actualiza su tarjeta desde el celular, el momento en que un rechazo se recupera automáticamente, el momento en que un patrón de riesgo se detecta, todo va a estar disponible al mismo tiempo para el equipo comercial, el de operaciones y el de siniestros.
La automatización va a seguir siendo la base, pero con criterio: no automatizar por automatizar, sino automatizar decisiones que hoy dependen de intuición o de reglas fijas. La inteligencia artificial va a jugar un rol claro en tres frentes específicos: predicción de rechazos antes de que ocurran, comunicación personalizada con el asegurado en el momento justo, y detección temprana de patrones de riesgo sobre la cartera. Y la integración en tiempo real con los sistemas core de la aseguradora, mediante APIs bien diseñadas, es lo que va a permitir que todo esto pase sin fricción para el usuario final.
La aseguradora que llegue primero a ese modelo va a tener una ventaja competitiva concreta: cobra más, retiene mejor, opera con menos costos y toma decisiones sobre datos reales en lugar de sobre planillas del mes pasado. Esa transformación ya empezó, y creemos que se va a acelerar fuerte en los próximos años.