
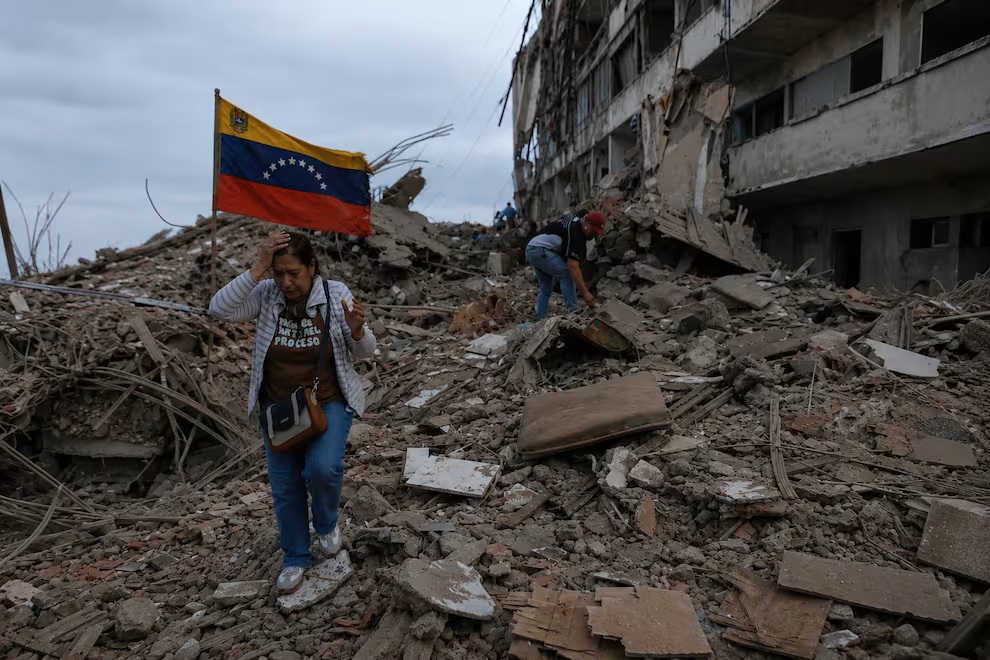
Aon, firma líder mundial en servicios profesionales, presentó su informe Global Catastrophe Recap – Third Quarter (Q3) of 2026, el cual revela que, en los primeros nueve meses del año, las pérdidas económicas mundiales por desastres naturales se mantuvieron por debajo del promedio histórico, aunque con más eventos de alto costo que lo habitual. Esta edición pone el foco en particular en la brecha de protección de seguros, un desafío que en América Latina quedó en evidencia con los terremotos de Venezuela y Colombia.
Durante los primeros nueve meses de 2026, las pérdidas económicas globales alcanzaron los 204.000 millones de dólares, un 31% por debajo del promedio del siglo XXI y la cifra más baja para el período desde 2015. Las pérdidas aseguradas sumaron 91.000 millones de dólares, en línea con el promedio de largo plazo. Sin embargo, se registraron 42 eventos con pérdidas económicas superiores a los 1.000 millones de dólares (frente a un promedio de 37) y 23 eventos con pérdidas aseguradas por encima de ese umbral (frente a un promedio de 14). La brecha de protección global se ubicó en torno al 55%, o sea,más de la mitad de las pérdidas económicas no contó con cobertura de seguros.
El impacto en Argentina
En Argentina, el informe registra tres eventos en lo que va del año. En enero, los incendios forestales que afectaron a Chile y Argentina dejaron 23 víctimas fatales y pérdidas económicas por 520 millones de dólares. En marzo, las inundaciones del 11 al 15 provocaron pérdidas por 50 millones de dólares. Y a fines de septiembre, una serie de tormentas severas que alcanzó a Brasil, Argentina y Uruguay generó pérdidas estimadas en 470 millones de dólares.
Perspectiva en América Latina
Las pérdidas en el continente americano se ubicaron por encima del promedio, impulsadas principalmente por los terremotos en Sudamérica. El más devastador fue el que sacudió Venezuela el 24 de junio, con más de 6.500 víctimas fatales y pérdidas económicas estimadas en 25.000 millones de dólares, el evento más costoso del mundo en los primeros nueve meses del año. A pesar de su magnitud, se espera que las pérdidas aseguradas representen sólo una pequeña fracción del daño total, debido a la baja penetración del seguro, un mercado asegurador local reducido y las restricciones económicas del país.
El terremoto de magnitud 7,4 que afectó a Colombia el 10 de agosto fue el evento más costoso a nivel global puntualmente durante el tercer trimestre, con pérdidas económicas estimadas en 9.600 millones de dólares, de las cuales unos 1.900 millones estarían aseguradas. En este caso, el informe anticipa pérdidas aseguradas y recuperaciones de reaseguro significativas, pero manejables para la industria gracias a programas de reaseguro extendidos, reservas para catástrofes y una sólida capitalización de las aseguradoras.
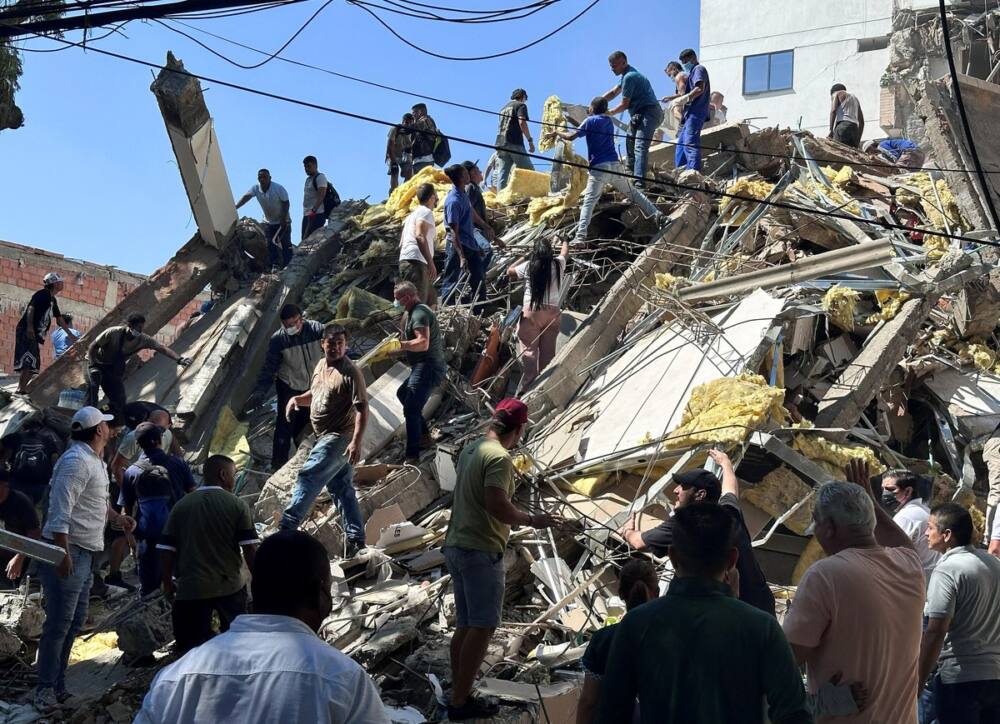
La región también registró otros eventos de impacto: las inundaciones de febrero en Colombia (2.250 millones de dólares), la sequía prolongada en Brasil (2.200 millones de dólares) y las inundaciones de julio en Chile (1.000 millones de dólares).
La brecha de protección, el principal desafío de la región
Los terremotos de Venezuela y Colombia demuestran que los grandes sismos en zonas con baja penetración del seguro siguen generando pérdidas no aseguradas que terminan recayendo sobre los hogares y los gobiernos, y no sobre las aseguradoras.
“Los totales globales moderados pueden ocultar impactos regionales significativos y nuevas concentraciones de riesgo”, señaló Ezequiel Garay, CEO de Reaseguros para Argentina en Aon. “Los terremotos de Venezuela y Colombia muestran dos caras de un mismo desafío. Donde existe un mercado asegurador desarrollado, con programas de reaseguro y capital suficiente, el impacto de una catástrofe se absorbe y la recuperación es más rápida. Donde no, el costo recae sobre las familias, las empresas y el Estado. En Argentina, donde este año ya registramos incendios, inundaciones y tormentas severas, comprender estos riesgos y ampliar la cobertura es clave para fortalecer la resiliencia”, resalta Garay.
El informe concluye que la brecha de protección representa a la vez un desafío social y una oportunidad para que la industria aseguradora amplíe la cobertura. Aprovecharla de manera sostenible dependerá de comprender la evolución del riesgo, gestionar las acumulaciones e identificar dónde es posible asumir riesgos adicionales de forma rentable.
Para acceder al informe completo, hacé click aquí.