
Hace pocas semanas, desde 100% SEGURO analizábamos los interrogantes que abre para la industria aseguradora el proyecto de Tesla de desarrollar una versión del Roadster con capacidad de vuelo (ver nota). La pregunta de fondo era hasta dónde puede seguir adaptándose una póliza automotor cuando el vehículo empieza a combinar tecnologías y usos que hasta hace poco pertenecían a otros mundos. Ahora, otro avance lleva esa discusión del terreno conceptual a una experiencia concreta. Ya existen aseguradoras europeas cubriendo robotaxis que circulan en pruebas por calles públicas.
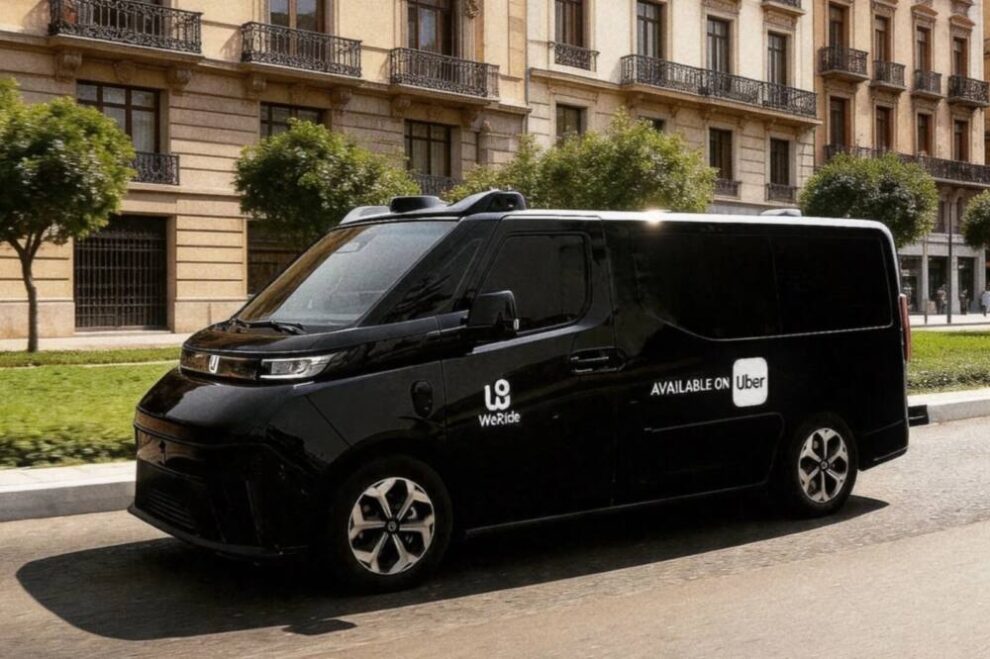
El caso se desarrolla en España, donde Mutua Madrileña aseguró los 20 vehículos autónomos que integran el primer piloto desarrollado por Uber y WeRide en Madrid. Los autos comenzaron a circular en octubre y, durante esta primera etapa, cuentan todavía con un operador de seguridad a bordo. El proyecto permitirá a la aseguradora obtener información real sobre el funcionamiento de estas flotas y analizar qué modelos de cobertura podrían adaptarse mejor a una movilidad con niveles crecientes de automatización.
No se trata solamente de asegurar veinte vehículos. Para el mercado, el verdadero valor está en empezar a construir una experiencia siniestral prácticamente inexistente hasta ahora. Las aseguradoras necesitan saber con qué frecuencia ocurren los accidentes, qué tipo de daños generan, cuánto cuestan las reparaciones y, sobre todo, quién debe responder cuando el vehículo toma una decisión sin intervención directa de una persona. Esa información será fundamental para establecer tarifas, límites, exclusiones y condiciones técnicamente sustentables.
La conducción autónoma también modifica uno de los pilares históricos del seguro automotor, la responsabilidad del conductor. En una flota de robotaxis, el asegurado tenderá a ser el propietario o el operador, mientras que ante determinados siniestros podrían entrar en juego el fabricante del vehículo, el desarrollador del software, el proveedor del sistema de conducción o incluso la plataforma que presta el servicio. La causa del accidente será determinante para establecer quién responde.
Allí aparece uno de los grandes cambios que deberá procesar el sector. La investigación de un siniestro ya no dependerá solamente de reconstruir una maniobra o analizar la conducta humana. Cada vez será más importante acceder a datos generados por sensores, cámaras, radares, software y sistemas de conectividad. Un accidente podría originarse en una falla mecánica, un error algorítmico, una actualización defectuosa, una pérdida de conexión o incluso un ataque informático.
La paradoja es que la autonomía puede reducir la frecuencia de determinados accidentes y, al mismo tiempo, aumentar el costo de aquellos que ocurran. Los sistemas avanzados de asistencia ya muestran capacidad para evitar siniestros, aunque los sensores, cámaras y componentes electrónicos hacen que muchas reparaciones sean más complejas y costosas. El seguro deberá aprender a convivir con esa combinación de menor frecuencia potencial y mayor severidad económica.
El proyecto de Uber y WeRide es especialmente relevante porque utiliza vehículos con capacidad de autonomía nivel 4, que pueden operar sin intervención humana dentro de determinadas zonas y condiciones. En septiembre, las compañías obtuvieron en España el primer permiso nacional para probar este tipo de vehículos de pasajeros en vías públicas, dentro del marco regulatorio de la DGT. La autorización todavía corresponde a una etapa de pruebas y el despliegue comercial será progresivo, aunque marca un avance concreto hacia servicios de movilidad con cada vez menor participación humana.
Para las aseguradoras, estos pilotos cumplen una función similar a un laboratorio a cielo abierto. Permiten construir datos propios y comprender riesgos que no pueden modelarse únicamente a partir de estadísticas históricas. El desafío será determinar cuánto del seguro automotor tradicional seguirá vigente y qué nuevas coberturas deberán incorporarse para contemplar software, conectividad, ciberseguridad, responsabilidad de producto y funcionamiento de sistemas autónomos.
La conclusión empieza a repetirse cada vez que aparece una innovación disruptiva en movilidad. El seguro de Autos no desaparece, cambia aquello que debe asegurar. Lo vimos con los vehículos eléctricos, luego con los sistemas avanzados de asistencia, más recientemente con el auto con capacidad de vuelo presentado por Tesla y ahora con robotaxis que ya circulan asegurados en Europa. La pregunta para la industria ya no es si estas tecnologías llegarán al mercado, sino cómo deberá evolucionar el seguro para acompañarlas cuando dejen de ser una excepción y comiencen a formar parte de la movilidad cotidiana.