
ENTREVISTA 100% SEGURO.- Algunos ejecutivos conocen el negocio asegurador desde el interior de las compañías. Otros construyeron su trayectoria desde la intermediación. Y unos pocos tuvieron, además, la oportunidad de convertirse en compradores y gestores de coberturas dentro de una organización con la dimensión y diversidad de riesgos del Club Atlético River Plate.
Ignacio “Nacho” Amui, como lo conoce prácticamente todo el mercado, es socio fundador de Elemental Brokers y reúne esas tres experiencias. Llegó al sector en 1986 casi por casualidad. Ya contaba con el título de abogado, luego obtuvo un MBA en el IAE, y no imaginaba que el seguro se convertiría en el eje de su desarrollo profesional. Durante décadas trabajó del lado de las aseguradoras, entre ellas La Caja y Experta Seguros. Más adelante se volcó a la intermediación de la mano de Unibroker, firma en la que se desempeña como asesor y consultor, mientras impulsa junto a sus hijos el crecimiento de Elemental Brokers.
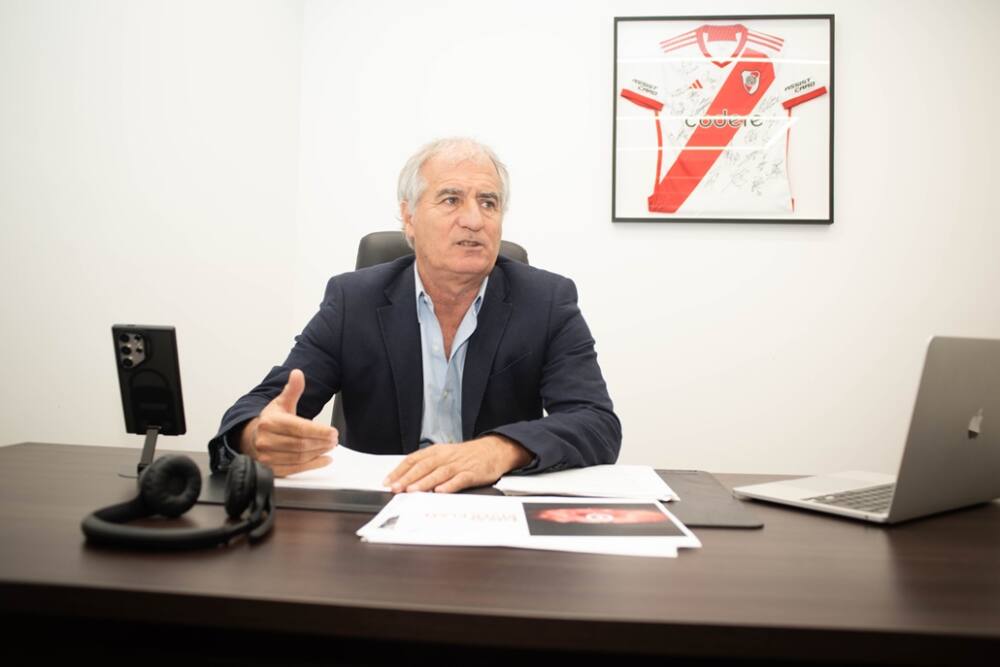
En paralelo, acumula 13 años consecutivos como integrante de la Comisión Directiva de River Plate. Durante ese período se desempeñó como protesorero y tesorero y, actualmente, ocupa la vicepresidencia de Marketing. Además, mantiene una participación activa en la gestión aseguradora de la institución. Esta trayectoria le permite analizar una misma problemática desde perspectivas diferentes: qué necesita el cliente, qué puede ofrecer una aseguradora y qué papel debe desempeñar un broker para lograr que ambos mundos se encuentren.
Cambiar de lado del mostrador
El nacimiento de Elemental también estuvo atravesado por una cuestión generacional. Hacia 2020, sus hijos, Ignacio y Ezequiel, comenzaron a plantearle la posibilidad de desarrollar juntos un proyecto familiar y empresarial dentro del sector. En un primer momento, Amui imaginaba para ellos un recorrido similar al suyo: comenzar su formación profesional dentro de una compañía de seguros, adquirir conocimientos técnicos y, posteriormente, dar el paso hacia la intermediación.
Sin embargo, el proyecto tomó otro rumbo y de ese proceso nació Elemental Brokers. El cambio de posición dentro del negocio no significó dejar atrás su experiencia en el ámbito asegurador. Por el contrario, Amui reconoce que esa formación continúa siendo un diferencial a la hora de analizar cada operación y diseñar soluciones para sus clientes.
“Sigo teniendo una primera mirada aseguradora y no quiero perderla. Me da tranquilidad saber que, cuando llevo un negocio a una compañía, ya hice una primera evaluación desde ese lugar. Pero hoy mi prioridad es poder interpretar las necesidades del cliente, entender qué precisa realmente y trabajar para que las pólizas puedan responder de la mejor manera posible”, explicó Amui.
Para él, una de las principales diferencias de un broker profesional radica precisamente en esa capacidad: no limitarse a trasladar una solicitud de cotización, sino conocer en profundidad al cliente para identificar sus necesidades, incluso aquellas que todavía no ha detectado. Esta tarea también exige comprender que las empresas evolucionan y que sus prioridades cambian con el tiempo.
“El empresario que conducía una organización hace diez años puede tener prioridades diferentes de las de sus hijos o de una nueva generación de directivos. Por eso, una cobertura que funcionó históricamente no necesariamente sigue siendo la adecuada”, graficó.
“Hay que saber qué se está asegurando”
A lo largo de la conversación, Amui vuelve reiteradamente sobre una idea que considera fundamental para el ejercicio profesional del asesoramiento, y es conocer el riesgo de manera directa y en profundidad.
Su experiencia dentro de las compañías le dejó una enseñanza que todavía conserva. Cuando un intermediario presentaba una cuenta sin conocer siquiera dónde funcionaba la empresa ni cuáles eran sus procesos operativos, aquello constituía, a su entender, una señal clara sobre la calidad del asesoramiento que podía brindar. Hoy procura trasladar ese aprendizaje a Elemental Brokers.
“Entender los procesos productivos de una empresa es innegociable. Hay que conocer a la compañía, a las personas y cómo funciona su operación, si le va bien o mal en el negocio. Cuanto más sabés sobre lo que estás asegurando, más herramientas tenés después para compartir con las aseguradoras y encontrar mejores soluciones para ese cliente. No alcanza con conocer una póliza, hay que conocer el riesgo”, sostuvo.
Este principio también explica su mirada sobre el avance de la tecnología. Amui no cuestiona la necesidad de incorporar herramientas digitales ni el impacto que tendrán la automatización y la inteligencia artificial en la industria. De hecho, asegura que las utiliza y experimenta con ellas. Sin embargo, establece una diferencia entre los procesos que pueden automatizarse y aquellos en los que la intervención humana conserva un valor difícil de sustituir. Para explicarlo recurre, inevitablemente, al fútbol:
“Jugar hoy con botines, camisetas y una pelota de hace 30 años sería absurdo, pero ninguna evolución en la indumentaria reemplaza el hecho esencial de que alguien debe llevar la pelota al área rival”, comparó..
En el negocio asegurador, sostiene, ocurre algo similar: “La tecnología es fundamental y seguramente va a reemplazar muchos procesos. Pero si no estás cerca del cliente cuando tiene un siniestro, si asegurás una empresa sin saber qué estás asegurando o si no entendés cuál es su verdadera necesidad, eso no lo reemplaza ninguna tecnología. La cercanía, el conocimiento, la experiencia y la confianza siguen siendo irreemplazables”.
“La incorporación de tecnología tendrá un impacto especialmente significativo en las coberturas sencillas, masivas y altamente estandarizadas. En cambio, en los riesgos industriales y las operaciones de mayor complejidad, es difícil imaginar un futuro sin asesoramiento especializado”, sostuvo.
Incluso en los productos más simples existe un momento decisivo que es el siniestro, al que define como “la instancia de la verdad”. Es allí donde las expectativas del asegurado y la respuesta efectiva de la cobertura no siempre coinciden, y donde vuelve a cobrar importancia la intervención de un profesional capaz de interpretar las condiciones de la póliza, explicar sus alcances y acompañar al cliente.
River, un laboratorio de riesgos a gran escala
Otra de las grandes experiencias que marcaron la trayectoria de Amui se encuentra fuera del ámbito tradicional de los seguros. Sus 13 años como directivo de River Plate le permitieron observar desde adentro la transformación de una institución que multiplicó su escala, sus inversiones y, consecuentemente, la complejidad de los riesgos que debe gestionar.
Durante una primera etapa se desempeñó como protesorero y tesorero, responsabilidades que le permitieron conocer en profundidad la estructura económica y financiera del club. Actualmente, desde la vicepresidencia de Marketing, incorporó otra dimensión de la gestión institucional: los patrocinadores, la generación de ingresos, los vínculos comerciales y el desarrollo de marca.
En paralelo, mantuvo siempre una participación activa en la gestión aseguradora de River, involucrándose en la identificación, evaluación y administración de los riesgos de la institución.
“River pasó en estos años de coberturas patrimoniales relativamente tradicionales a programas que incluyen, entre otros riesgos, Todo Riesgo Operativo, Todo Riesgo Construcción, Riesgos del Trabajo, D&O, Responsabilidad Civil, Cauciones y coberturas vinculadas con las múltiples actividades de la institución”, detalló el directivo.
El estadio, el museo, el instituto educativo, los empleados, los espectadores, los jugadores profesionales, los eventos, las obras y los activos digitales forman parte de una misma organización, pero representan exposiciones a riesgos muy diferentes entre sí.
A esta complejidad se suma una nueva etapa de desarrollo de infraestructura, que contempla inversiones cercanas a los USD 150 millones para el techado del Monumental y la ampliación de su capacidad hasta superar las 100.000 localidades. De concretarse, el proyecto lo posicionaría entre los estadios de mayor capacidad del mundo.
“En River vivimos una evolución enorme, no solamente en los montos asegurados, sino también en el tipo de riesgos. El crecimiento del club nos obligó a profundizar las coberturas, revisar todos los años los riesgos, aprender de los siniestros y trasladar ese aprendizaje a las licitaciones. Es un proceso de mejora continua que hoy exige cada vez más especialización”, señaló Amui.
Esta evolución también lo llevó a profundizar el diálogo con aseguradoras y reaseguradores. Existen riesgos vinculados con el fútbol profesional que cuentan con soluciones más desarrolladas en otros mercados y que, según entiende, vale la pena analizar para la Argentina.
Uno de ellos es la protección del patrimonio deportivo que representan los jugadores del plantel profesional. Naturalmente, el costo forma parte de esa ecuación. La decisión sobre cuánto riesgo transferir al mercado asegurador y cuánto retener dependerá siempre de un análisis que contemple tanto el alcance de las coberturas como la capacidad financiera de la institución.
Conocer mejor el riesgo también permite mejorar la cobertura
La experiencia de River refuerza la convicción de Amui, que cuanto mayor sea la información disponible para quien asume un riesgo, mejores serán las posibilidades de diseñar una cobertura adecuada. Como ejemplo, menciona los seguros de D&O y destaca que las características y la calidad del equipo directivo pueden variar significativamente entre organizaciones.
“La calidad y las características del management no son iguales en todas las organizaciones, y ese conocimiento puede modificar la percepción del riesgo por parte de las aseguradoras y los reaseguradores”, señala.
El objetivo no pasa únicamente por conseguir una prima más competitiva. Contar con información precisa también puede abrir la posibilidad de negociar mejores deducibles, límites y condiciones de cobertura.
La falta de información suele traducirse en incertidumbre y esa incertidumbre, finalmente, tiene un precio. Por eso, procura que todos los actores que participan del programa asegurador conozcan directamente la realidad del club, sus actividades y su funcionamiento, en lugar de limitarse a evaluar la exposición al riesgo a partir de una planilla.
El nuevo activo que River necesita proteger
Entre los riesgos emergentes, Cyber ocupa un lugar especialmente relevante en su agenda. El desarrollo de River ID transformó profundamente el vínculo entre el club, sus hinchas y sus más de 350.000 socios. La plataforma concentra información, facilita una mayor interacción y amplía considerablemente la cantidad de operaciones digitales.
Para Amui, este desarrollo representa un activo estratégico que también necesita protección. Su reflexión, sin embargo, trasciende el ámbito deportivo, y considera que los seguros de ciberseguridad tienen un enorme potencial de crecimiento entre las empresas que todavía no incorporaron este tipo de coberturas a sus programas de protección.
Además, identifica un beneficio adicional, ya que para acceder a una póliza de ciberseguridad, las organizaciones suelen tener que revisar sus procedimientos, controles y protocolos internos, lo que contribuye a mejorar su propia gestión de riesgos.
“Cyber no es solamente transferir un riesgo. Cuando una empresa busca cobertura, también tiene que revisar sus propios procesos para poder ser asegurable. Eso ya genera valor, porque obliga a mejorar los protocolos frente a un problema que hoy atraviesa desde las grandes corporaciones hasta las PyMEs. Las estafas virtuales existen incluso en organizaciones con tecnología de primer nivel”, remarcó.
Especializarse sin perder el asesoramiento
Al proyectar el futuro de Elemental Brokers, Amui evita pensar en un crecimiento basado exclusivamente en el volumen de operaciones. Su objetivo es avanzar de manera gradual, consolidando primero aquellas líneas de negocio en las que el broker considera que puede aportar mayor conocimiento y valor agregado, tanto en Seguros Patrimoniales como en Seguros de Personas y Riesgos del Trabajo. La especialización, entiende, deberá acompañar las oportunidades del mercado y la evolución de la cartera de clientes.
También contempla desarrollar alianzas con otros brokers para abordar aquellos riesgos que requieran capacidades técnicas específicas.
“No todos tienen que desarrollar internamente todas las especialidades. Una estructura de tamaño medio puede ampliar su propuesta a través de acuerdos profesionales”, explicó.
Otro de los ámbitos que identifica como una oportunidad de desarrollo es el interior del país. Sus viajes, tanto por motivos vinculados con la actividad aseguradora como por su participación en River, le permitieron detectar una demanda de asesoramiento que, según describe, no siempre encuentra la misma variedad de propuestas y servicios disponibles en Buenos Aires y el AMBA.
Sin embargo, hay un aspecto que no está dispuesto a resignar a medida que Elemental crezca, y es el asesoramiento como eje central de su propuesta de valor.
“No me gustaría que Elemental se convierta en un broker que únicamente transacciona. Quiero que el asesoramiento sea una de nuestras principales herramientas. Podemos crecer, especializarnos y apoyarnos muchísimo en la tecnología, pero nuestro equipo tiene que poder sentarse con un cliente, entenderlo y generar valor a partir de ese conocimiento”, aseguró.
La apuesta a incorporar productores en 2027
Dentro de esta hoja de ruta, Elemental Brokers proyecta comenzar a trabajar con Productores Asesores de Seguros, aunque sin plantear una convocatoria masiva. La intención es construir una estructura selectiva, alineada con el modelo comercial del broker y capaz de ofrecer herramientas de organización y administración que contribuyan al desarrollo de los PAS.
“No es una expresión de deseo, es algo que estamos trabajando. En 2027 nuestro proyecto es incorporar productores y colaborar en su organización y administración. No apuntamos a algo masivo, sino que queremos una propuesta más selectiva, con PAS que tengan afinidad con nuestras políticas comerciales, nuestros valores y las compañías de seguros con las que trabajamos”, anticipó Amui.
El proyecto también refleja la integración de dos generaciones. Por un lado, su experiencia y especialización acumuladas durante décadas en compañías de seguros, intermediación y gestión de riesgos. Por otro, una estructura más joven, con mayor cercanía a las nuevas herramientas tecnológicas y a las formas actuales de desarrollar negocios.
Un mercado que necesita profesionalizarse
Su diagnóstico general sobre la industria aseguradora es menos complaciente. Al comparar la evolución del seguro con la de otros sectores de la economía, Amui considera que actividades como las finanzas y la salud experimentaron transformaciones mucho más profundas, mientras que el negocio asegurador continúa mostrando una fuerte concentración en productos tradicionales y dificultades para generar un crecimiento real.
Tras atravesar períodos en los que estuvo más enfocado en su actividad dentro de River y posteriormente volver a involucrarse de lleno en el mercado, encontró coberturas, esquemas de trabajo y problemáticas muy similares a las que ya conocía. Por eso, no considera que la expansión del sector vaya a llegar simplemente a través de un incremento significativo del volumen de operaciones. Su apuesta está enfocada en la profesionalización, la suficiencia técnica, la especialización y la rentabilidad.
En un contexto en el que los resultados financieros ya no pueden compensar de la misma manera los desequilibrios técnicos, considera indispensable desarrollar negocios sostenibles para todos los participantes de la cadena aseguradora. En ese escenario, el broker puede desempeñar un papel fundamental, conectando nuevamente las tres experiencias que marcaron la trayectoria de Amui: reunir al asegurador y al cliente, comprender qué necesita cada uno, identificar qué soluciones puede ofrecer el mercado y encontrar un punto de encuentro que resulte técnicamente viable y comercialmente sostenible.
Después de casi 40 años en el mercado asegurador y más de una década analizando riesgos desde una perspectiva tan particular como la que le brinda River Plate, su conclusión final vuelve al punto de partida:
“La tecnología transformará prácticamente todos los aspectos del negocio, pero el conocimiento del riesgo, la capacidad de asesoramiento y la cercanía con el cliente seguirán siendo los pilares irrenunciables de la actividad”.