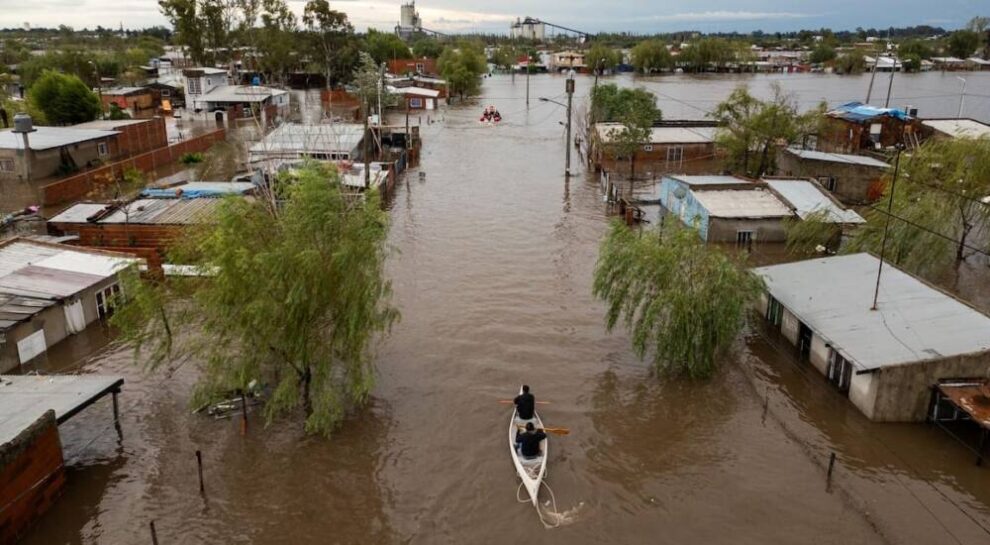
Una fábrica paralizada, un centro de distribución aislado o una ruta intransitable generan pérdidas que suelen extenderse mucho más allá del momento de la emergencia. Inventarios destruidos, interrupciones productivas y mayores costos operativos pueden impactar durante semanas o meses. En muchos casos, el costo de no poder operar supera al de los daños físicos.
Según el Banco Mundial, las inundaciones generan pérdidas cercanas a 1.000 millones de dólares anuales en Argentina. Representan el 54% de los desastres naturales registrados desde 1970 y afectan potencialmente a cerca del 28% de la población.
Dos décadas de eventos extremos
La recurrencia del fenómeno quedó reflejada en una serie de eventos que afectaron distintas regiones del país:
- 2003: inundación de Santa Fe, con pérdidas estimadas en USD 1.500 millones.
- 2013: inundaciones en La Plata, CABA y el conurbano, con daños cercanos a USD 500 millones.
- 2015-2016: inundaciones en Buenos Aires y el Litoral.
- 2017: lluvias récord e inundación en Comodoro Rivadavia.
- 2023: tormenta severa en Bahía Blanca y el AMBA.
- 2025: inundación catastrófica en Bahía Blanca, con pérdidas superiores a USD 400 millones.
- 2026: crecida del río Uruguay y ascenso del Paraná en el marco de El Niño.
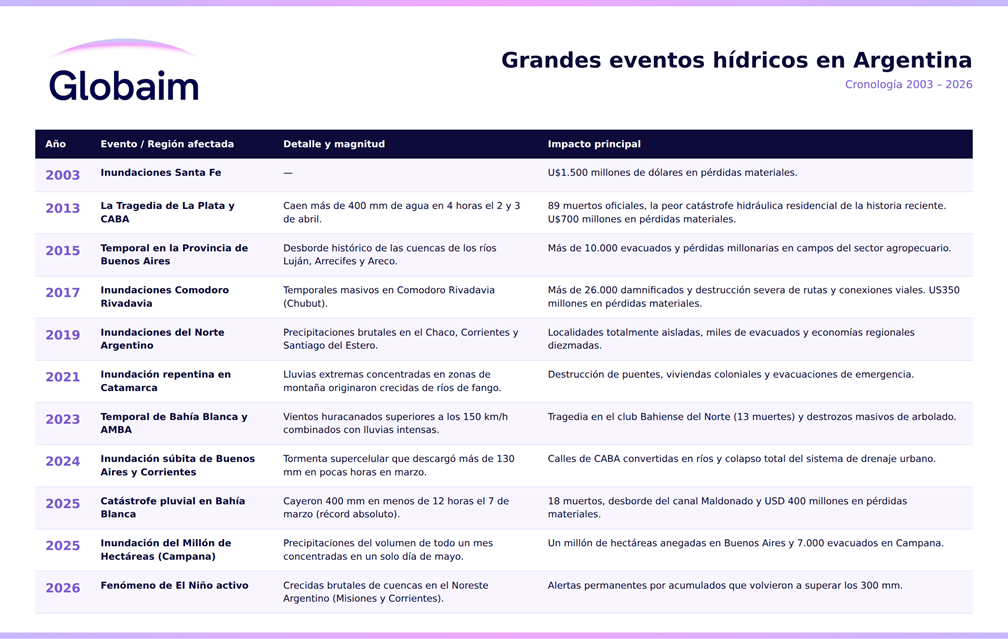
Aunque no todos los eventos responden a una única causa, la secuencia evidencia una mayor frecuencia de emergencias climáticas con impactos acumulativos sobre infraestructura, comunidades y actividad económica.
Por otro lado, durante octubre de 2026, las lluvias asociadas a El Niño están provocando crecidas en los principales ríos del Litoral. El río Uruguay superó niveles de evacuación en diversas localidades, mientras que el Paraná mostró una tendencia sostenida de ascenso. También el río Iguazú registró caudales extraordinarios que obligaron a restringir temporalmente el acceso a las Cataratas.
El daño que no se ve
“He asistido a asegurados en la gestión de algunos de los siniestros más relevantes ocurridos tras inundaciones y eventos climáticos extremos en Argentina, varios de ellos con pérdidas de muchos millones de dólares. La experiencia demuestra que, más allá de los daños físicos, los costos asociados a la interrupción de las operaciones, los problemas logísticos y la afectación de proveedores suelen convertirse en el principal desafío para las organizaciones”, explica Roberto Lynch, Director General de Globaim en Argentina, que acaba de llegar al país con la misión de asesorar a las empresas aseguradas frente a siniestros de alta complejidad.
Por eso, las pérdidas deben analizarse en dos niveles:
- Daños directos: edificios, maquinaria, vehículos, mercaderías e instalaciones.
- Interrupción del negocio: pérdida de ingresos y gastos extraordinarios.
“En sectores industriales, logísticos, comerciales y de servicios esenciales, esta segunda categoría suele representar la mayor parte del costo total del siniestro”, completa Lynch.
Prepararse antes de que llegue el agua
La prevención sigue siendo la herramienta más efectiva para reducir el impacto de estos eventos. Identificar riesgos, elevar equipos críticos, proteger inventarios, disponer de fuentes alternativas de energía y definir planes de contingencia permite disminuir significativamente las pérdidas. También resulta clave contar con procedimientos claros para actuar durante la emergencia y documentar adecuadamente los daños para agilizar la recuperación de las operaciones.
La pregunta para las empresas ya no es solo si la inundación puede afectar sus instalaciones, sino cuánto tiempo podrían operar sin energía, transporte, proveedores o acceso a sus depósitos.
Prepararse implica invertir, pero la experiencia demuestra una conclusión difícil de discutir: el costo de anticiparse suele ser mucho menor que el costo de interrumpir un negocio sin saber cuándo podrá retomar su actividad.
Aunque se adopten todas las medidas razonables e imaginables para reducir la exposición al riesgo, siempre existirá la posibilidad de que se produzca un siniestro. Por ello, resulta fundamental disponer de una póliza de seguros actualizada y adecuadamente dimensionada al riesgo a proteger, ya que es en el momento del siniestro cuando la verdadera capacidad de respuesta de las coberturas se pone a prueba.